







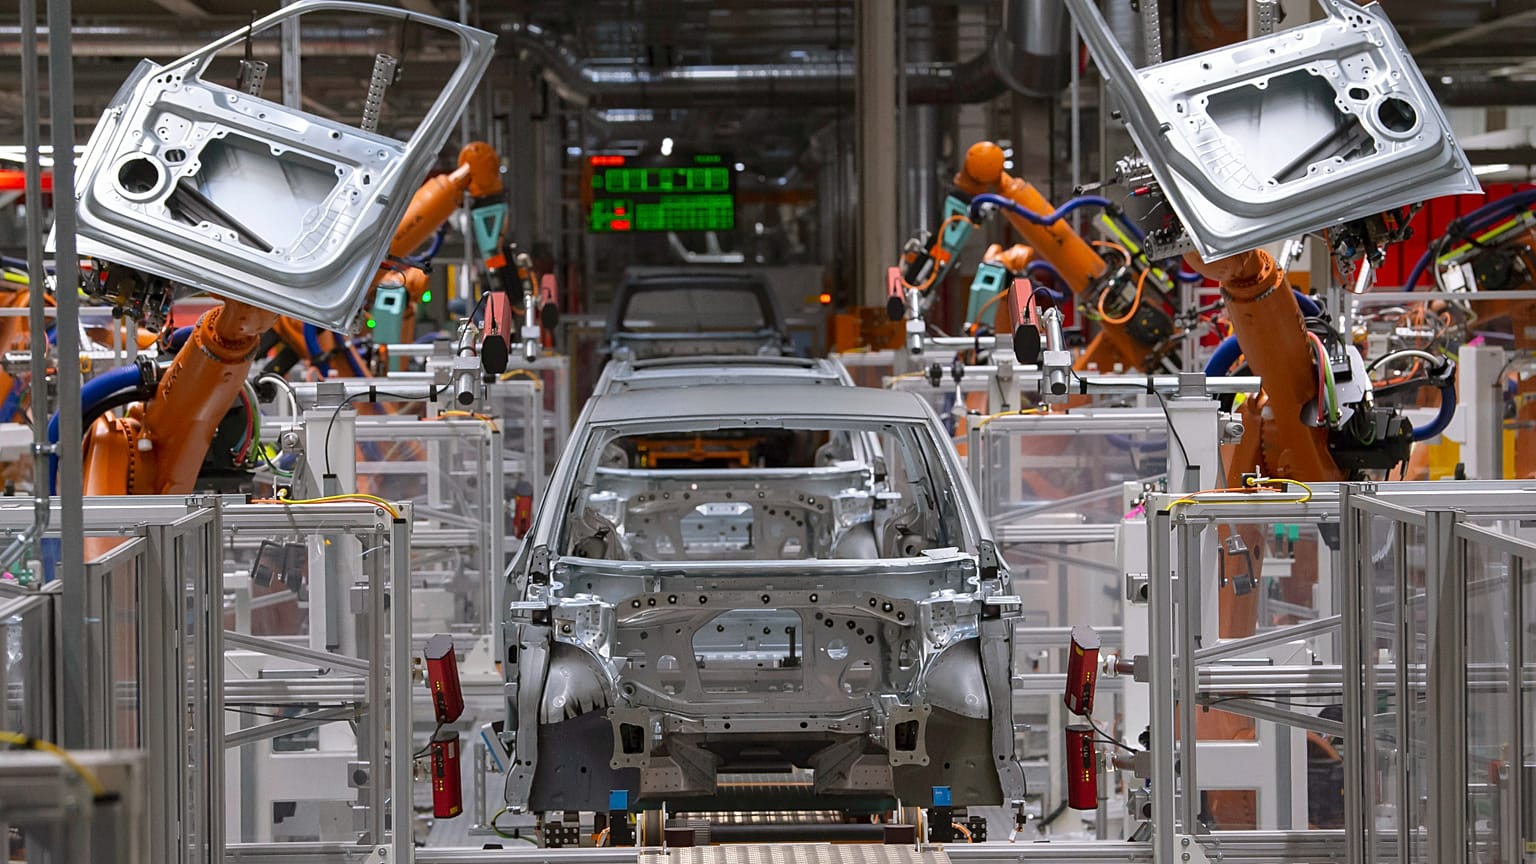


Európa autóipara veszélyben, mert kevés országra támaszkodik chipek és létfontosságú anyagok miatt – figyelmeztet egy jelentés, amely szerint az elektromos átállás az autógyártókat az MI-vel és adatközpontokkal versenyezteti azonos készletekért.
Az európai autógyártók egy szűk ország-, beszállító- és feldolgozóközpont-csoportra támaszkodnak a járműveikhez szükséges chipek, mágnesek és fémek biztosításában, és ez a függőség jelenti jelenleg a legnagyobb ellátási lánckockázatot az uniós járműipar számára – állapítja meg egy új tanulmány.
 HIRDETÉS
Az elemzést az EY tanácsadó cég cseh és német részlege készítette az Európai Autógyártók Szövetsége (ACEA) megbízásából, és kedden tették közzé. Tíz kritikus anyagot és alkatrészt értékeltek hat olyan tényező alapján, amely szűkítheti a kínálatot.
A kínálat koncentrációja kapta a legmagasabb értéket: 4,6 pontot az ötfokú skálán.
Öt tényező bizonyult a legsérülékenyebbnek: a félvezetők, a szilícium, a wolfram, az elektromos motorokban használt neodímium–vas–bór mágnesek, valamint a kábelkötegek, amelyek összekapcsolják az autó elektromos rendszereit.
Az ágazat már korábban is megtapasztalta ezt a kockázatot.
A kínai ritkaföldfém-export korlátozásai tavaly több európai termelősort is leállítottak a beszállítókat tömörítő CLEPA szövetség szerint, miközben a Nexperia chipgyártó ellátási válsága nyomán az ACEA tavaly októberben az európai járműgyártásban bekövetkező „jelentős fennakadások” lehetőségére figyelmeztetett.
A tíz vizsgált tényező közül hatnál nem a kitermelés, hanem az ásványok finomítása és feldolgozása jelenti a legkockázatosabb szakaszt.
Kína uralja a ritkaföldfémek finomítását és a mágnesgyártást, valamint a gallium- és germániumfeldolgozást, miközben Tajvan és Dél-Korea meghatározó chipgyártó központok.
„Európa számára a fő kihívást nem pusztán a nyersanyagokhoz való hozzáférés jelenti. Még kritikusabb a feldolgozókapacitás, a minősített beszállítók és a speciális szaktudás hiánya” – mondta Zdeněk Dušek, az EY Csehország autóipari tanácsadási üzletágának partnere.
„Ezeket a képességeket nem lehet egy-két év alatt kiépíteni” – tette hozzá Dušek.
Verseny a mesterséges intelligenciával
A villamosítás tovább élezi a problémát.
Az elektromos autóknak kevesebb hagyományos alkatrészre, viszont több félvezetőre, teljesítményelektronikai elemre és kritikus anyagra van szükségük, ami az autógyártókat a mesterséges intelligencia, az adatközpontok, a védelmi ipar és a tisztaenergia-ágazat szereplőivel állítja versenybe ugyanazokért az erőforrásokért.
Az elektromos járművekre való átállás a tanulmány becslése szerint mintegy 15 százalékkal fokozza a versenyt más iparágakkal ugyanazokért a kritikus anyagokért és alkatrészekért.
Az autógyártók ezekben a piacokban gyakran viszonylag kicsi vevők: a félvezetők iránti végső keresletnek csupán 17 százalékát adják, és mindössze 3 százalékát a gallium esetében, amelyet teljesítményelektronikában és radarberendezésekben használnak.
A fokozódó verseny és a koncentrált ellátási láncok felfelé hajtják az árakat. A gallium például 2016 óta több mint tizenegyszeresére drágult: kilónként körülbelül 197 dollárról mintegy 2 269 dollárra, részben az AI-fejlesztések által gerjesztett kereslet miatt.
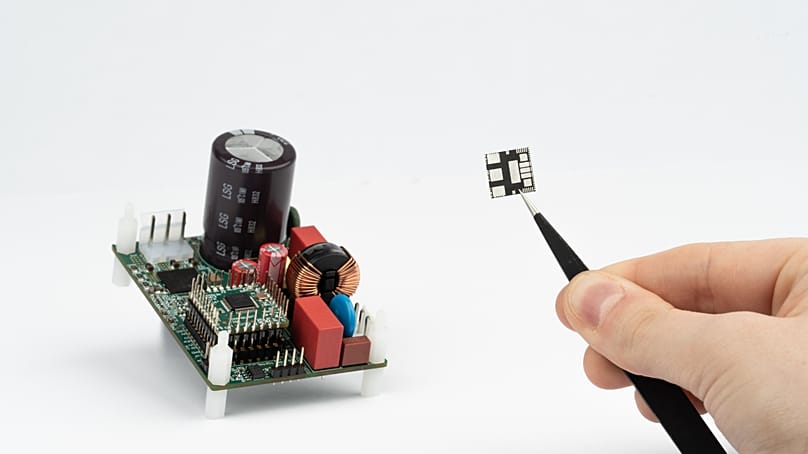
„Az autógyártók egyre inkább más iparágakkal, például a mesterséges intelligenciához szükséges chipek gyártóival versengenek ezekért az erőforrásokért” – mondta Martina Nimčová, az EY Csehország üzleti tanácsadási részlegének menedzsere.
Az önvezető technológiai ambíciók tovább növelik a nyomást, mivel az autonóm funkciók még inkább a chipekre, szenzorokra, galliumra és germániumra támaszkodnak – jegyzi meg a tanulmány.
A Volkswagen például az Uberrel társult egy autonóm, teljesen elektromos „ID. Buzz AD” mikrobuszflotta üzembe állítására; az utazások az Uber platformján 2026 végén indulnának Los Angelesben, majd később több ezer járműre bővülne a szolgáltatás.
Közben a Stellantis azt tervezi, hogy 2028-ban kezdi meg az Uber számára készülő robotaxik gyártását az Nvidia önvezető technológiájának felhasználásával.
Nincs gyors megoldás
A tanulmány négy olyan forgatókönyvet vázol fel, amelyekben a világ különböző pontjain bekövetkező zavarok létfontosságú ellátások hiányát okozhatják az európai autógyártóknál: a tajvani elektronikai szállítások akadozása, erőforrás-nacionalizmus Ázsiában, feszültségek az amerikai kereskedelmi folyosókon, valamint bizonytalanság Afrika ásványkincseinek exportútvonalai mentén.
A közös nevező a logisztika: még egy rövid fennakadás is leállíthatja az éppen időben működő termelősorokat, ahogyan azt a 2021–2022-es chiphiány is megmutatta.
„A legkritikusabb inputok esetében a kapacitás bővítése gyakran több mint öt évet vesz igénybe” – magyarázta Dušek, majd hozzátette: „Az előny nem azoknak kedvez, akiknek a stratégiája papíron a legjobb, hanem azoknak, akik korábban lépnek, és gyorsabban tudják felfuttatni a kapacitást.”
Teljes önellátás nem reális cél – állapítja meg a tanulmány.
Ehelyett azt javasolja Európának, hogy gyorsítsa fel az engedélyezési és minősítési eljárásokat, irányítsa a beruházásokat a legszűkebb szűk keresztmetszetekre, diverzifikálja a beszállítói és logisztikai útvonalakat, szorosabban kövesse nyomon az ellátási láncokat, és adjon a magánbefektetőknek hosszú távú keresletbiztonságot.
„Ez nem pusztán kockázatkezelés kérdése. Európa ipari erejének megőrzéséről van szó” – mondta Sigrid de Vries, az ACEA főigazgatója.
Mivel az új kapacitások kiépítése években mérhető, a tanulmány üzenete az, hogy cselekedni a következő hiány előtt kell, nem pedig közben.