







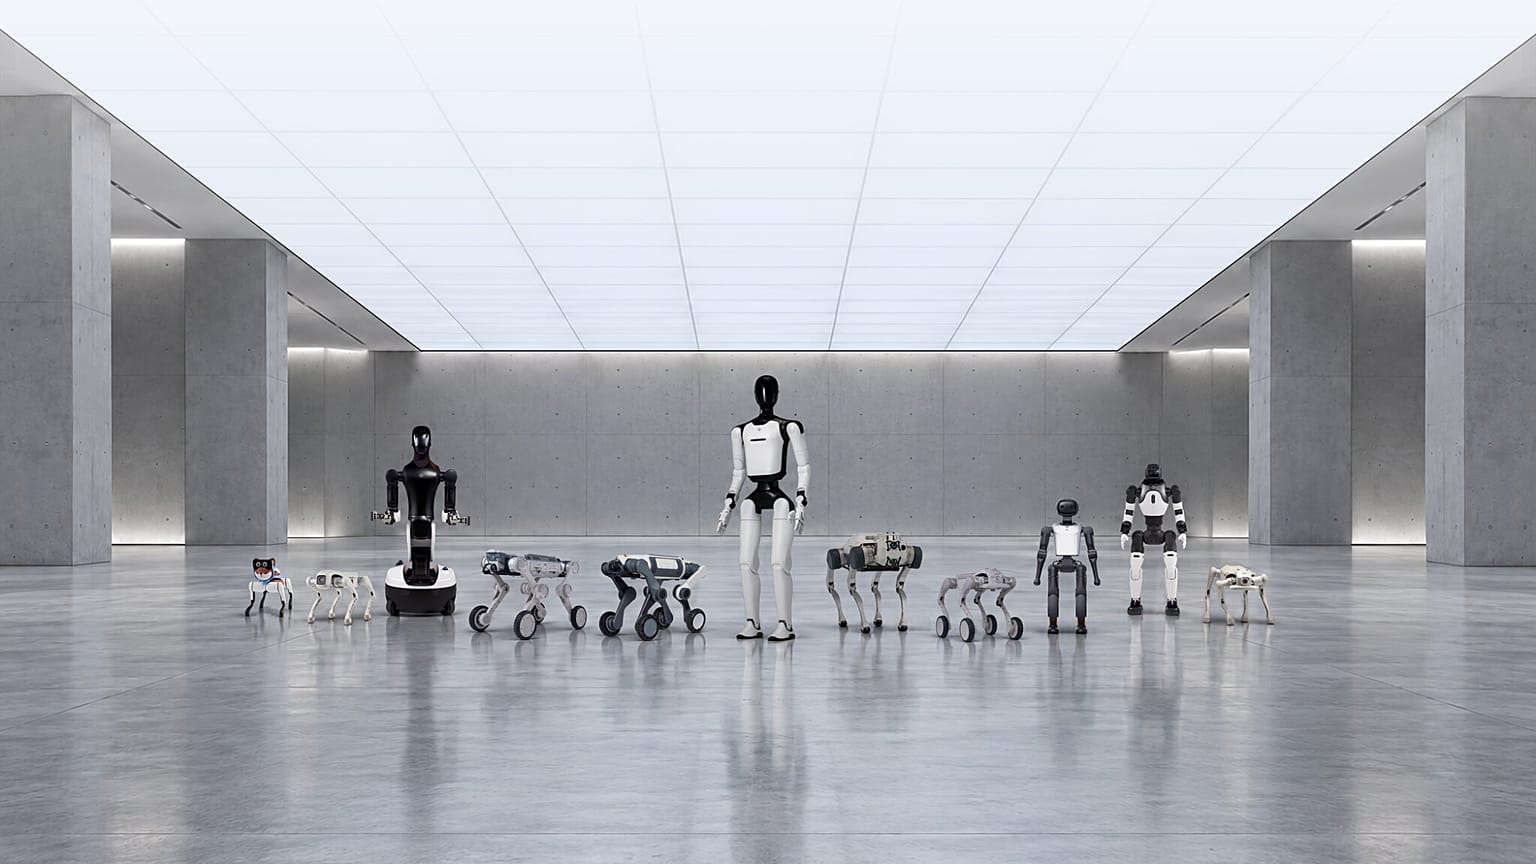


A jövő robotjait fejlesztő cégek többsége még magántulajdonban van, így az átlagbefektetőknek kevés opciójuk marad: például a Tesla, nagy ipari csoportok vagy a Nasdaqon jegyzett RoboStrategy alap.
Akik arra fogadnának, hogy a robotok átveszik az irányítást a gyárakban, raktárakban és az otthonokban, azokkal a kellemetlen ténnyel szembesülnek, hogy a felhajtás középpontjában álló startupok részvényeit nem lehet tőzsdén megvásárolni.
 HIRDETÉS
Elérhető viszont egy autógyártó, amely a jövőjét a robotokra teszi fel, ipari konglomerátumok, amelyeknél a robotika csak egy üzletág a sok közül, valamint egy újfajta, tőzsdén jegyzett alap, amely busás díjért kínál hozzáférést a szektorhoz.
Az Euronews összefoglalja, milyen lehetőségei vannak jelenleg az átlagos befektetőknek arra, hogy kitettséget szerezzenek a robotikában, és milyen kockázatokkal jár mindegyik opció.
Tesla-részvények a robotokért
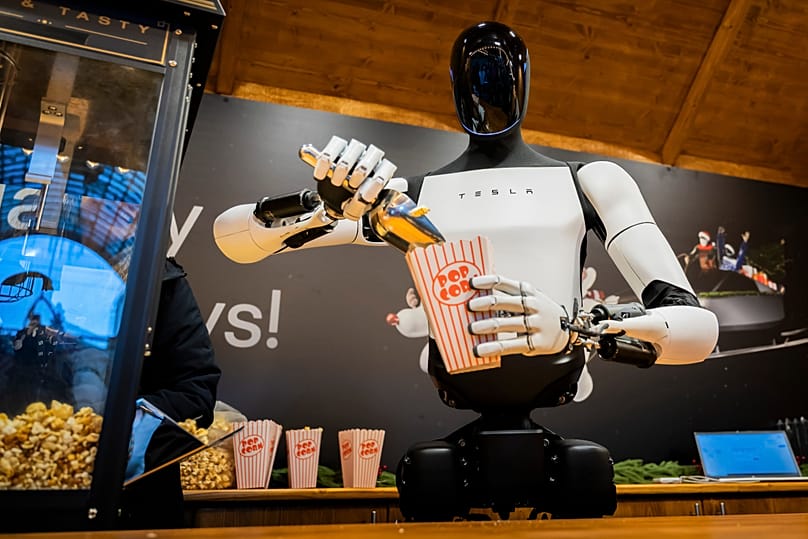
Jelenleg az egyik legkézenfekvőbb út a Tesla. Ahogy Elon Musk tavaly fogalmazott, a vállalat értékének mintegy 80 százaléka az Optimusból, a humanoid robotból származik majd, miközben a robotaxik egy másik robotikai lábat jelentenek.
Mindezek ellenére ma Tesla-részvényt venni még mindig elsősorban azt jelenti, hogy autógyártóba fektet. Az idei második negyedévben a vállalat 28,2 milliárd dolláros (24,9 milliárd eurós) bevételének 20,5 milliárd dollárját (18,1 milliárd eurót), vagyis közel 75 százalékát az autóipari üzletág adta, miközben az Optimus még egyetlen eladást sem könyvelhetett el.
„Úgy gondolom, hogy a jövő év végére humanoid robotokat fogunk értékesíteni a nagyközönségnek” – jelentette ki Musk januárban a davosi Világgazdasági Fórumon.
A Tesla azóta megkezdte a robot gyártását kaliforniai, fremonti üzemében, de Musk figyelmeztetett: „Az Optimus gyártása eleinte rendkívül lassú lesz, mivel minden új. Ez nem olyan, mint autót gyártani.”
„Sok Tesla-befektető azért tartja a részvényeket, hogy hozzáférjen Elon Musk vállalkozói képességeihez. A járműeladások biztosítják a működés finanszírozását, és forrást teremtenek a merészebb ötletekhez, köztük a robotikához” – magyarázta az Euronewsnak Dan Coatsworth, a brit AJ Bell befektetési platform piacokért felelős vezetője.
Az ambíció azonban nem olcsó.
„Az európai autógyártók jellemzően az előretekintő nyereség kevesebb mint tízszeresén forognak. Ezzel szemben a Tesla az előretekintő nyereség 165-szörösén. Ez arra utal, hogy a részvények árába már jelentős mértékben beépült a »kék ég«-komponens, és a befektetőknek mélyen a zsebükbe kell nyúlniuk érte” – mondta Coatsworth.
A legtöbb robot nem humanoid
A humanoidok a piaci súlyukhoz képest is aránytalanul nagy figyelmet kapnak a piac egészéhez viszonyítva.
A Nemzetközi Robotikai Szövetség (IFR) adatai szerint tavaly világszerte mintegy 7000 humanoid robotot adtak el ipari és professzionális felhasználásra, miközben 603 000 ipari robotot telepítettek.
Az iparág vezető szereplői is ritkán kínálnak tisztán robotikai befektetést.
A japán Fanucnál a robotok az idei márciusig tartó üzleti évben az árbevétel 44 százalékát adták, míg a svájci–svéd ABB csoportnál az elmúlt két évben mindössze 7–10 százalék közötti hányadot.
Ráadásul az ABB végül nem külön jegyeztette robotikai üzletágát, ahogy eredetileg tervezte, hanem 5,4 milliárd dollárért (4,7 milliárd euróért) eladta a japán SoftBanknak.
A német KUKA 2022-ben vonult ki a tőzsdéről, miután a kínai háztartásigép-gyártó Midea teljes irányítást szerzett felette. A Siemens eközben nem robotokat gyárt, hanem az automatizált gyárak működését vezérlő szoftvert és irányítórendszereket.
Tőzsdén jegyzett alap magánkézben lévő robotgyártókból
A felsorolt lehetőségek egyike sem kínál közvetlen részesedést magukban a startupokban, ezt a rést próbálja betölteni a RoboStrategy.
Az alap, amely májusban kezdett kereskedni a Nasdaqon BOT ticker alatt, magántulajdonban lévő robotikai cégekben rendelkezik részesedésekkel, ugyanakkor saját részvényei tőzsdén forognak, így bárki, akinek van brókerszámlája, részt kérhet a befektetéseiből.
Az ismert robotikai startupok – köztük a Figure AI, a Dyna Robotics és az Apptronik – egyenként nagyjából az eszközök közel ötödét tették ki júniusban.
Az alapot Andrew Kang vezeti, aki a Mechanism Capital kriptobefektetési cég társalapítója. Ő májusban az X-en azt írta, hogy amikor két évvel korábban először kezdett a robotikával foglalkozni, „a legtöbb, általam megkérdezett kockázatitőke-befektető azt ajánlotta, hogy ne fektessünk ebbe a szegmensbe”.
Azóta azonban villámgyorsan megváltozott a hangulat.
A Crunchbase adatai szerint – a platform magán- és tőzsdei vállalatokról, köztük startupok tőkebevonási köreiről gyűjt információkat – a robotikai startupok 2026-ban június közepéig 18,8 milliárd dollárt (16,6 milliárd eurót) vontak be, többet, mint a rekordot jelentő 2025-ben.
A RoboStrategy-hez hasonló konstrukciók részben azért jöttek létre, mert a vállalatok ma jóval tovább maradnak magánkézben.
A floridai egyetem professzora, Jay Ritter – akit több mint 40 éve végzett, az első nyilvános részvénykibocsátásokról szóló úttörő kutatásai miatt „Mr. IPO”-ként emlegetnek – szerint a 2025-ben tőzsdére lépett átlagos amerikai technológiai vállalat 12 éves volt, szemben az 1999-es négy évvel.
Az Egyesült Államokban a magáncégekben lévő részesedések döntően a tehetős, úgynevezett akkreditált befektetők számára vannak fenntartva. Paul Atkins, az amerikai Értékpapír- és Tőzsdefelügyelet elnöke márciusban úgy fogalmazott, hogy az ilyen típusú kitettség „nem csak azok számára kellene, hogy elérhető legyen, akik megfelelnek egy bizonyos vagyoni küszöbnek, vagy elég kifinomultnak minősülnek”.
A hozzáférés azonban ezeknél az új alapoknál sem ingyenes.
A RoboStrategy részvényei pénteken 27,34 dolláron nyitottak, nagyjából 2,4-szerese azon nettó eszközértéknek, amely részvényenként 11,35 dollár volt augusztus végén. Az alap árfolyama májusban 59 dolláron tetőzött.
„Ez egy szűkösségi prémium, amely előfordulhat egy forró befektetési területen [...] a befektetők úgy érezhetik, megéri felárat fizetni a RoboStrategy-ért, ha ez azt jelenti, hogy korán juthatnak hozzá olyan vállalatokhoz, amelyek a jövő piacvezetőivé válhatnak” – magyarázta Coatsworth az Euronewsnak.
Ez a prémium azonban gyorsan elolvadhat.
Például akik július elején vásároltak, az alap mögöttes eszközeinek értékéhez képest csaknem négyszeres árat fizettek, és azóta nagyjából a pénzük negyedét elveszítették, jóllehet a nettó eszközérték részvényenként ugyanebben az időszakban 27 százalékkal emelkedett.
A befektetők évente 2,5 százalékos alapkezelési díjat is fizetnek, a teljes éves költség pedig megközelíti a 4 százalékot, ráadásul az alap magáncégekben lévő részesedéseit becslések alapján értékelik, nem piaci árfolyamon.
„A RoboStrategy-be történő befektetés spekulatív, és magas kockázattal jár, beleértve annak lehetőségét is, hogy a befektető akár a teljes befektetett összeget elveszíti” – figyelmeztet az alap a honlapján.
Van már példa arra, hogy a befektetők súlyos veszteségeket szenvedtek el, amikor egy alap prémiuma összezsugorodott.
A Destiny Tech100, amely magántulajdonú cégekben – például a SpaceX-ben és az OpenAI-ban – rendelkezik részesedésekkel, a 2024-es New York-i tőzsdei bevezetését követő két héten belül mintegy 2000 százalékos prémiumon forgott a nettó eszközértékéhez képest. Részvényei 2024. április 8-án 99,79 dolláron zártak, április 12-re viszont 29 dollárra estek – négy nap alatt nagyjából 71 százalékos zuhanást szenvedve el.
„Fontos, hogy a befektetők tisztában legyenek azzal, valójában mit kapnak a pénzükért, és felismerjék, amikor többet fizetnek a mögöttes eszközök értékénél” – figyelmeztetett Coatsworth.
Robotikai ETF-ek
A tőzsdén kereskedett alapok (ETF-ek) általában a nettó eszközértékükhöz közeli áron forognak, jóllehet döntően tőzsdén jegyzett vállalatokat tartanak portfóliójukban. A Roundhill humanoid robotikára fókuszáló ETF-je például június végén a Teslát, a kínai UBTech robotgyártót és a Hyundait sorolta legnagyobb pozíciói közé.
„A piacon több robotikai ETF is elérhető, amelyek nettó eszközértéken forognak, vagyis a befektetőknek nem kell megelégedniük az első szembejövő lehetőséggel” – mondta Coatsworth.
Még ha egy robotgyártó tőzsdére is lép, az sem feltétlenül lesz könnyen elérhető.
Például a kínai Unitree árfolyama 460 százalékkal ugrott meg augusztusi debütálásakor a sanghaji, technológiai fókuszú STAR Marketen, ahol a külföldi befektetőknek általában külön engedélyre van szükségük ahhoz, hogy megvehessék az új kibocsátású részvényeket.
Amíg az ágazat több vezető szereplője nem lép nyilvánosan a piacra, addig azok a befektetők, akik tisztán a robotikára szeretnének fogadni, valamilyen formában biztosan felárat fognak fizetni érte – akár egy autógyártón, egy konglomerátumon, akár egy prémiumon keresztül.
Jogi nyilatkozat: Az itt szereplő információk nem minősülnek pénzügyi tanácsadásnak. Mindig végezze el a saját kutatását is, hogy megbizonyosodjon arról, az adott befektetés megfelel az Ön egyedi körülményeinek. Ne feledje azt sem, hogy mi újságírói felület vagyunk, célunk a szakértőktől származó, legjobb útmutatók, tippek és tanácsok bemutatása. Ha az itt szereplő információkra támaszkodik, azt teljes mértékben saját felelősségére teszi.