









Franciaország hitelfelvételi költségei 2002 óta nem látott csúcson vannak, a német hozamfelár 2011 óta a legszélesebb. Mi áll az adósságválság mögött, és meddig fajulhat?
Az elmúlt évtized nagy részében csaknem olyan biztonságosnak számított Franciaországnak kölcsönadni, mint Németországnak.
 HIRDETÉS
Ez a meggyőződés mostanra kezd összeomlani, méghozzá nagyon gyorsan.
A múlt héten a befektetők már évi akár 5 százalékos hozamot követeltek azért, hogy tíz évre hitelezzenek a francia államnak. Franciaországnak 2002 júliusa óta nem kellett ilyen magas kamatot fizetnie tízéves államkötvényeire.
A német állampapírokhoz képest elvárt többlethozam – vagyis a francia kockázati felár – a legmagasabb szintre emelkedett a 2011–2012-es euróövezeti adósságválság óta.
Franciaország ma már drágábban jut hitelhez, mint Olaszország és Görögország, az a két ország, amely akkor a válság középpontjában állt.
Ennek a kötvénypiacon túlmutató következményei vannak. Az államkötvények hozamai hatással vannak a jelzáloghitelek és a vállalati kölcsönök kamataira, valamint arra a kamatteherre is, amelyet végső soron minden francia adófizető visel.
Hogyan juthatott idáig az eurózóna második legnagyobb gazdasága, és meddig fajulhat a helyzet?
Az egekbe szökött Franciaország államadóssága, már a GDP 119%-a
A probléma gyökere egyszerű.
A francia állam évről évre jóval többet költ, mint amennyi adó formájában befolyik, a különbséget pedig hitelfelvétellel finanszírozza.
Az idén ez a rés, vagyis a költségvetési hiány várhatóan a gazdaság éves teljesítményének, a bruttó hazai terméknek (GDP) az 5,4 százalékára rúg.
Az uniós szabályok 3 százalékos GDP-arányos hiányplafont írnak elő.
Évről évre ezek a hiányok adósságként halmozódnak fel.
A francia államadósság 2026 második negyedévében elérte a 3,6 billió eurót. Ez a GDP 119 százalékának felel meg, szemben az egy évvel korábbi 115,6 százalékkal – derül ki a nemzeti statisztikai hivataltól, az INSEE-től.
A gond ott kezdődik, amikor a befektetők kételkedni kezdenek abban, hogy a visszafizetési terv tartható.
Miért fogy a piacok türelme Párizzsal szemben?
Franciaországnak van terve. A probléma a múltbeli teljesítménnyel van.
Csütörtökön Sébastien Lecornu kisebbségi kormánya benyújtotta a 2027-es költségvetés tervezetét, amely mintegy 54 milliárd eurónyi kiadáscsökkentést és többletbevételt irányoz elő.
A cél az, hogy a jövő évi hiány a GDP 5 százalékára csökkenjen a 2026-ra várt 5,4 százalékról.
A tervezett kiigazítás mintegy kétharmada a kiadások visszafogásából, egyharmada pedig magasabb adókból és járulékokból származna.
A javaslatok között szerepel 6 milliárd eurónyi megtakarítás a nyugdíjaknál, és ugyanekkora összeg az egészségügyben.
A kamat- és védelmi kiadásokat nem számítva az állami kiadásokat nominálértéken befagyasztanák, ami az infláció miatt reálértelemben szűkíti a költségvetési mozgásteret.
A befektetőket ez azonban nem megnyugtatta, inkább aggodalommal töltötte el.
Lecornu nem rendelkezik parlamenti többséggel, a Nemzetgyűlés október 13-án kezdi meg a tervezet vitáját, és 2027 tavaszán elnökválasztás is esedékes.
Stéphane Colliac, a BNP Paribas közgazdásza felidézte, hogy Franciaország 2023 és 2026 között négy évből már háromszor nem teljesítette a saját hiánycéljait.
Mivel a kamatkiadások és a védelmi költségvetés egyaránt nőnek, a kormánynak a GDP mintegy 1 százalékának megfelelő megtakarítást kell találnia ahhoz, hogy a hiányt mindössze 0,4 százalékponttal csökkenteni tudja – számolta ki Colliac.
A kínálati oldal is fokozza a nyomást.
A francia államkincstár 2027-ben 340 milliárd eurónyi új adósság kibocsátását tervezi, 20 milliárddal többet, mint az idén, mivel lejárnak a járvány idején felvett hitelek.
Még ha minden a terv szerint alakul is, Colliac úgy számol, hogy az adósság 2027-re a GDP 121 százalékára nő, és csak 2032-ben, 124 százalékon stabilizálódik.
Enrique Díaz-Alvarez, az Ebury vezető közgazdásza úgy fogalmazott: „A politikai patthelyzet Párizsban változatlanul megoldatlan”, hozzátéve, hogy a javaslatokat a költségvetési felügyeleti szerv is szkepticizmussal fogadta.
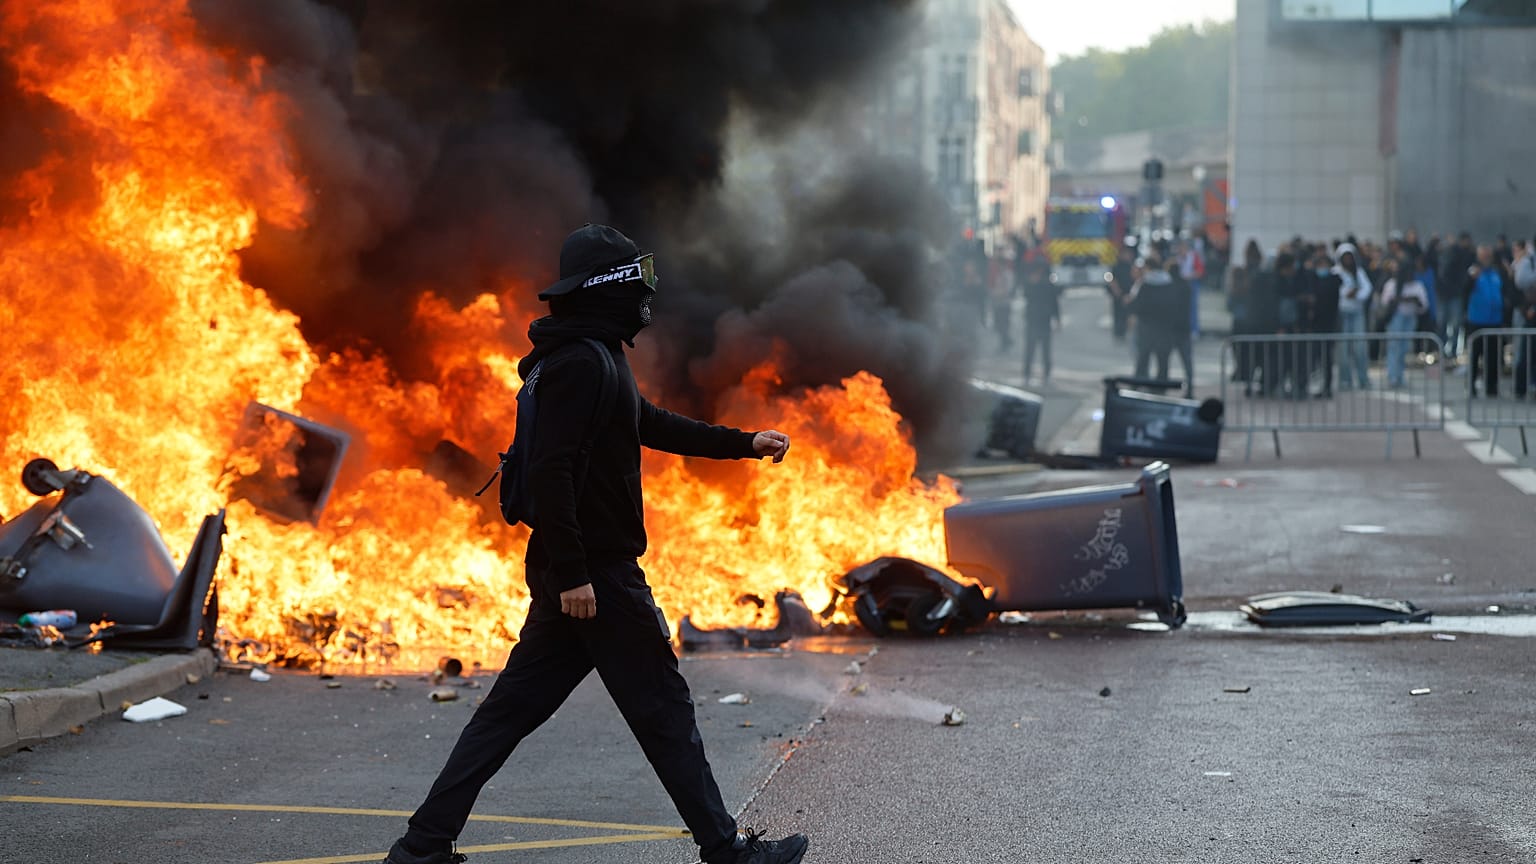
Az alulfinanszírozott iskolák elleni diáktüntetések tovább erősítik a kormányra nehezedő nyomást.
Miért szökött most az egekbe Franciaország államkockázata?
A 10 éves francia államkötvényhozam 5 százalékra emelkedése mellett a Németországgal szembeni egyre nagyobb hozamkülönbség is azt mutatja, hogy a befektetők egyre jobban aggódnak a francia adósság miatt.
A német Bundhoz viszonyított felár 152 bázispontra, azaz 1,52 százalékpontra nőtt, visszatérve a 2011-es euróválság idejére jellemző szintekhez.
Az Intesa Sanpaolo stratégái, Gian Marco Salcioli vezetésével azt hangsúlyozzák, hogy most fontosabb a mozgás sebessége, mint az elért szint.
Szerintük amikor ilyen gyorsan ugranak meg a hozamok, a félelem fókusza a hitelfelvétel áráról a teljes visszafizetés kockázatára tolódik át – Franciaország pedig ennek a legékesebb példája.
„Ez a mozgás arra hajlamos, hogy a kamatkockázatot valami jóval átfogóbbá, mindenekelőtt hitelkockázattá alakítsa” – írta Salcioli ügyfeleinek küldött elemzésében.
Díaz-Alvarez szerint ez „a szóban forgó felár legnagyobb heti szétnyílása tizenhét év óta”.
Átterjedhet-e a válság egész Európára?
Már most látszanak a figyelmeztető jelek.
Az ING stratégái, Michiel Tukker és Benjamin Schroeder arról számoltak be, hogy az olasz és a görög hozamfelár a német Bunddal szemben közel 15 bázisponttal tágult a francia piaci vihar közepette.
„Az adósságdinamika immár nem kizárólag francia problémának számít” – írták.
Az árfolyam-piacok is reagálnak.
Az Intesa devizaelemzői, Luca Cigognini és Fabio Vacchelli felhívták a figyelmet arra, hogy az euró hétfőn az ázsiai kereskedésben 1,1161 dollárt is elért, noha az amerikai foglalkoztatási adatok gyengébbek voltak a vártnál.
Arra figyelmeztettek, hogy a francia költségvetéssel kapcsolatos aggodalmak akár az 1,10 dolláros szint felé is lenyomhatják az árfolyamot.
Az Európai Központi Bank számára ez kényes egyensúlykeresést jelent.
Szeptemberben 3,8 százalékra emelkedett az euróövezeti infláció, ami a további szigorítás mellett szól. Ugyanakkor az állampapírpiaci feszültség inkább amellett érvel, hogy az EKB tartson szünetet, és fontolja meg a támogatást.
„Egy EKB-szünet a kamatkülönbözet felől nézve nyomást gyakorolna az euróra, ugyanakkor az adósságpiacok stabilizálódása ismét tőkebeáramlást hozna a közös fizetőeszközbe” – mondta Ana Munera, a BBVA globális piaci stratégiáért felelős igazgatója.
Az EKB-nak van egy célzott kötvényvásárlási eszköze, az úgynevezett Transmission Protection Instrument, amellyel ellensúlyozni tudja az indokolatlan piaci zavarokat.
A támogatás azonban több feltételtől függ, például az adósság fenntarthatóságától és a költségvetési szabályok betartásától.
Ez tehát nem jelent feltétel nélküli garanciát a francia hitelfelvételi költségekre.
Ezek a vásárlások képesek kezelni az országok közötti indokolatlan hozamkülönbségeket anélkül, hogy az EKB-nak csökkentenie kellene az irányadó kamatokat.
Mennyire veszélyes mindez valójában?
A legsürgetőbb kockázat az, hogy a politikai patthelyzet megakadályozza a francia költségvetés elfogadását.
A BBVA szakértője, Munera arra figyelmeztet, hogy Lecornu esetleg nem tud elegendő parlamenti támogatást felmutatni, és távozni kényszerülhet.
Elfogadott költségvetés híján Franciaország ismét rendkívüli törvényre támaszkodva lenne kénytelen biztosítani az állam alapvető finanszírozását, ahogy ez 2025-ben és 2026-ban is történt.
Minden újabb halasztásnak ára van.
A BNP Paribas szakértője, Colliac úgy számol, hogy ha a komolyabb hiánycsökkentés 2028-ra csúszik, az államadósság 2032-re a GDP 126 százalékára hízhat.
Mivel jövőre 340 milliárd eurós a tervezett bruttó hitelfelvétel, minden egyes további tized százalékpontnyi kamatemelkedés gyorsan jelentős többletterhet jelent.
Ugyanakkor pánikra sincs feltétlenül ok.
Franciaország nem olyan ország, amely elvesztette volna a piacokhoz való hozzáférését. Sokkal inkább olyan adós, amelynek hitelezői magasabb hozamot várnak el, és olyan hiteles tervet szeretnének látni, amelyben hinni tudnak.
Ennek a hitelességnek az első parlamenti próbája október 13-án kezdődik, amikor a Nemzetgyűlés napirendjére kerül a büdzsé vitája.