







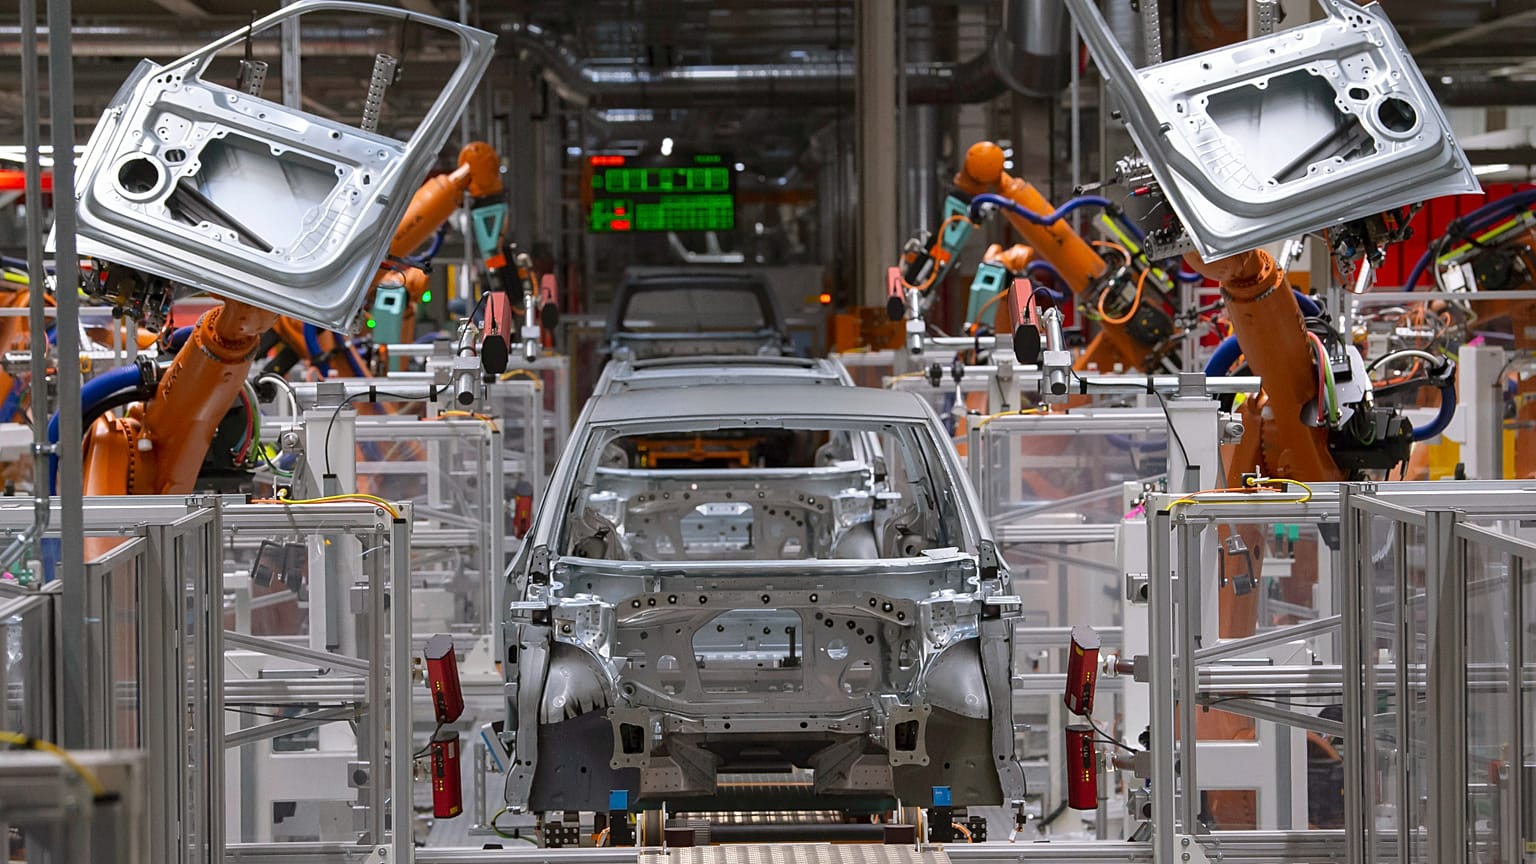


Egy új jelentés szerint az európai autóipar különösen sérülékeny, mert chipekért és kulcsanyagokért kevés országtól függ, miközben az elektromos átállásban az MI-vel és adatközpontokkal verseng ugyanazon készletekért.
Az európai autógyártók szűk ország-, beszállítói- és feldolgozóközpontrendszerre támaszkodnak a járműveikhez szükséges chipek, mágnesek és fémek terén, és ez a függőség jelenti jelenleg a legnagyobb ellátási lánc kockázatot az uniós autóipar számára – állapítja meg egy friss tanulmány.
 HIRDETÉS
A kedden közzétett elemzést az EY cseh és német leányvállalatai készítették az Európai Autógyártók Szövetsége (ACEA) megbízásából; tíz kulcsfontosságú anyagot és alkatrészt vizsgáltak, hat olyan tényező alapján, amely szűkítheti a kínálatot.
A kínálat koncentrációja bizonyult a legkritikusabbnak: 4,6 pontot kapott az ötfokú skálán.
Öt bemeneti tétel emelkedett ki a legsebezhetőbbként: a félvezetők, a szilícium, a volfrám, az elektromos motorokban használt neodímium–vas–bór mágnesek, valamint a kábelkorbácsok, amelyek összekötik az autó elektromos rendszereit.
Az ágazat már korábban is megtapasztalta, milyen következményekkel jár ez a kockázat.
A kínai ritkaföldfém-export korlátozása tavaly több európai termelősort is leállított – közölte a beszállítókat tömörítő CLEPA –, miközben a chipgyártó Nexperiánál kialakult ellátási válság miatt az ACEA tavaly októberben arra figyelmeztetett, hogy „jelentős fennakadások az európai járműgyártásban” következhetnek be.
A tíz vizsgált bemeneti tételből hatnál nem maga a kitermelés, hanem a finomítás és a feldolgozás jelenti a legnagyobb kockázatot.
Kína uralja a ritkaföldfémek finomítását és a mágnesgyártást, valamint a gallium és a germánium feldolgozását, míg Tajvan és Dél-Korea a chipgyártás meghatározó központjai.
„Európa fő kihívása nem pusztán a nyersanyagokhoz való hozzáférés. Ennél is kritikusabb a feldolgozói kapacitás, a minősített beszállítók és a speciális szakértelem hiánya” – mondta Zdeněk Dušek, az EY Csehország autóipari tanácsadási üzletágának partnere.
„Ezeket a képességeket nem lehet egy-két év alatt kiépíteni” – tette hozzá Dušek.
Verseny az MI-vel
Az elektromos átállás tovább élezte a problémát.
Az elektromos autókban kevesebb hagyományos alkatrészre, viszont több félvezetőre, teljesítményelektronikára és kritikus anyagra van szükség, így az autógyártók ugyanazért az erőforrásért versenyeznek a mesterséges intelligenciát, adatközpontokat, védelmi ipart és tisztaenergia-projekteket kiszolgáló szereplőkkel.
A tanulmány szerint a villanyautókra való átállás mintegy 15 százalékkal növeli a versenyt más ágazatokkal ugyanazokért a kritikus anyagokért és komponensekért.
Az autógyártók ezekben a piacokban jellemzően kisebb vevők: a félvezetők végső keresletének 17, a teljesítményelektronikában és radarban használt galliumnak pedig mindössze 3 százalékát adják.
A fokozódó verseny és a koncentrált ellátási láncok az árakat is felhajtják. A gallium például 2016 óta több mint tizenegyszeresére drágult: kilónként nagyjából 197 dollárról mintegy 2269 dollárra, részben az MI-fejlesztések által fűtött növekvő kereslet miatt.
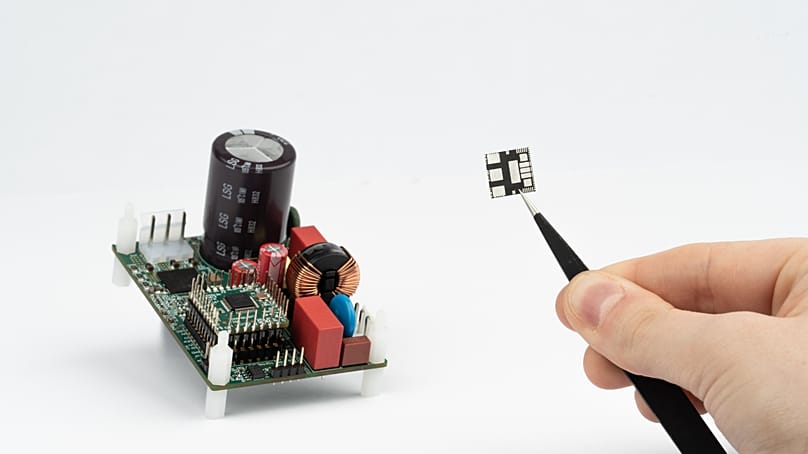
„Az autógyártók egyre inkább más iparágakkal, például a mesterséges intelligencia chipeit gyártó vállalatokkal versenyeznek ezekért az erőforrásokért” – mondta Martina Nimčová, az EY Csehország üzleti tanácsadási részlegének menedzsere.
Az önvezető funkciók iránti ambíciók tovább növelik a nyomást, mivel az autonóm képességek még nagyobb mértékben támaszkodnak chipekre, szenzorokra, galliumra és germániumra – jegyzi meg a tanulmány.
A Volkswagen például az Uberrel társult egy autonóm, teljesen elektromos „ID. Buzz AD” kisbuszflotta üzembe állítására; az első, Uberen keresztül foglalható utakat 2026 végére tervezik Los Angelesben, majd a szolgáltatás több ezer járműre bővülne.
Eközben a Stellantis 2028-ban kezdené meg az Uber számára készülő robotaxik gyártását, az Nvidia önvezető technológiájára támaszkodva.
Nincs gyors megoldás
A tanulmány négy olyan forgatókönyvet vázol, amelyben a világ különböző pontjain kialakuló zavarok miatt az európai autógyártók létfontosságú alapanyagok nélkül maradhatnak: az elektronikai ellátás Tajvanról érkező akadozása, erőforrás-nacionalizmus Ázsiában, feszültségek az amerikai kereskedelmi útvonalakon, illetve bizonytalanság Afrika ásványkivitelének vonalán.
A közös nevezőt a logisztika jelenti, és még egy rövid fennakadás is leállíthatja az éppen időben működő gyártósorokat, ahogyan azt a 2021–2022-es chiphiány is megmutatta.
„A legkritikusabb bemeneti tételek kapacitásának bővítése gyakran több mint öt évet vesz igénybe” – magyarázta Dušek, hozzátéve, hogy az előny »nem azoké, akiknek papíron a legjobb stratégiájuk van, hanem azoké, akik hamarabb lépnek, és gyorsabban tudják felskálázni kapacitásaikat«.
Teljes önellátás elérése nem reális cél – állapítja meg a tanulmány.
Európának inkább az engedélyezési és minősítési eljárások felgyorsítására, a beruházásoknak a legszűkebb szűk keresztmetszetekre való fókuszálására, a beszállítói és logisztikai útvonalak diverzifikálására, az ellátási láncok szorosabb nyomon követésére és a magánbefektetők számára a hosszú távú kereslet láthatóvá tételére kellene összpontosítania.
„Ez nem pusztán kockázatkezelés kérdése. Európa ipari erejének megőrzéséről van szó” – mondta Sigrid de Vries, az ACEA főigazgatója.
Mivel az új kapacitások kiépítése éveket vesz igénybe, a tanulmány üzenete szerint akkor kell cselekedni, amikor még nincs hiány, nem pedig akkor, amikor már kialakult.