




Rendkívüli árfolyamemelkedése ellenére a Bank of America elemzői vételre minősítették fel a Soitec SA részvényét, és további 90%-os felértékelődési potenciált látnak.
Egy kevéssé ismert francia félvezetőipari vállalat lett 2026 egyik legnagyobb mesterségesintelligencia-nyertese az európai tőzsdéken, köszönhetően egy olyan technológiának, amelyet csak kevés versenytárs képes előállítani.
 HIRDETÉS
A Soitec SA részvényei az idén csaknem a hétszeresükre drágultak: január eleji, mintegy 23 eurós szintről hétfő délutánra nagyjából 154 euróra Párizsban.
Ennek ellenére a vállalat a múlt pénzügyi évre 34 százalékos árbevétel-csökkenésről számolt be.
Most azonban a Bank of America szerint az árfolyam ismét csaknem megduplázódhat.
A pénzintézet pénteken semlegesről vételre javította a Soitec részvényeinek ajánlását, a célárat pedig 152-ről 300 euróra emelte, ami több mint 90 százalékos további emelkedési potenciált jelez.
Mi hajtja tehát ezt a ralit, és mennyire támaszkodik mindez egyetlen termékre?
A kulcsfontosságú MI-technológia mögött álló francia cég
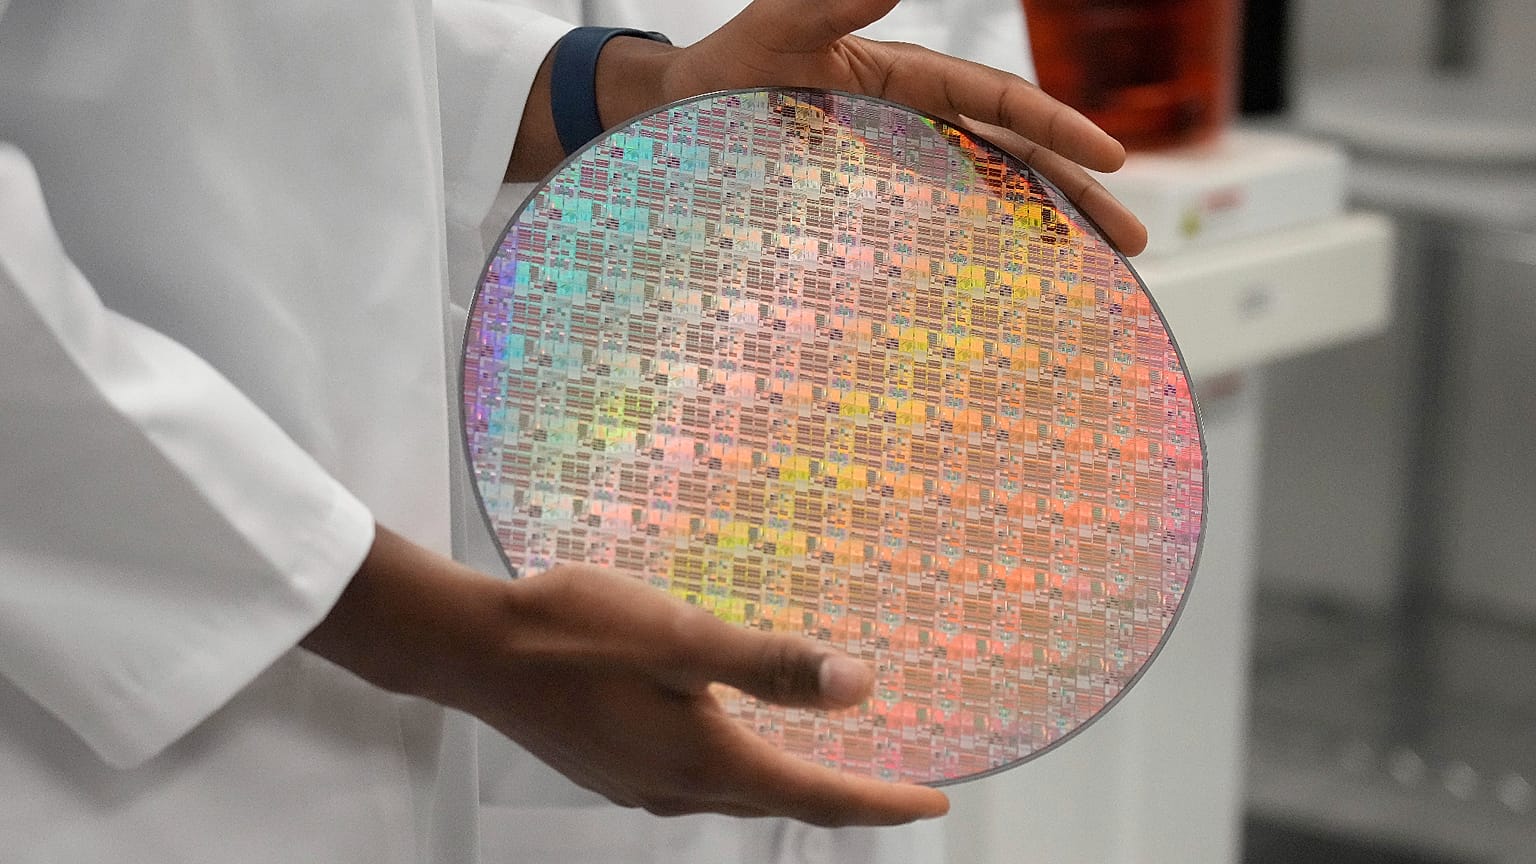
A Soitec nem a mesterségesintelligencia-modelleket betanító processzorokat gyártja, hanem azokat a speciális szilíciumostyákat, amelyekre más félvezetőgyártók építik a chipjeiket.
Székhelye a Grenoble melletti Berninben található, a vállalatot 1992-ben a francia CEA-Leti kutatóintézetből választották le.
Több mint 2000 embert foglalkoztat, és több mint 4700 szabadalommal rendelkezik.
A hónap elején Valérie Gauriat, az Euronews újságírója a Made in Europe sorozat keretében ellátogatott a Soitec gyártóüzemeibe.
Tiszta termeiben a szilíciumostyák tucatnyi gyártási fázison mennek keresztül, ami lehetővé teszi, hogy a cég rendkívül vékony anyagrétegeket manipuláljon.
„Az a feladatunk, hogy gyorsabban fussunk, mint a versenytársak” – mondta Christophe Maleville technológiai igazgató az Euronewsnak.
Ez a szaktudás egyre értékesebb, ahogy az MI-adatközpontoknak óriási mennyiségű információt kell továbbítaniuk a processzorok között.
A szilícium-fotonika a hagyományos rézvezetékes összeköttetéseknél gyorsabb és energiahatékonyabb alternatívát kínál, mivel az elektromos jelek helyett fényt használ.
A Soitec szállítja azokat a speciális szilíciumostyákat, amelyekre ezeket az optikai chipeket gyártják, így kulcsszereplővé válik a bővülő MI-infrastruktúra piacán.
Nem a Wall Street volt az első, amelyik felfigyelt erre.
Március 11-én a Serenity néven futó, álnéven működő X-fiók – amelynek akkor nagyjából 100 ezer követője volt – azt közölte, hogy jelentős pozíciót vett fel a Soitecben. Azzal érvelt, hogy a vállalat szinte monopolhelyzetben van az MI optikai összeköttetésekhez szükséges ostyák terén, és a részvényárfolyam két éven belül megháromszorozódhat.
A Soitec árfolyama azon a napon 16 százalékkal ugrott meg, két kereskedési nap alatt pedig csaknem 30 százalékkal emelkedett, jóllehet a vállalat nem adott ki olyan közleményt, amely magyarázta volna a ralit.
Miért beszél a Bank of America csaknem monopóliumról az MI-fotonikában
„Becslésünk szerint a Soitec jelenleg a fotonikai SOI-ostyák (Photonics-SOI) piacának mintegy 95 százalékát uralja” – írták Oliver Wong, a Bank of America elemzője és munkatársai.
Versenytársak, köztük a tajvani GlobalWafers, próbálnak betörni erre a piacra.
A bank szerint azonban a Soitec technológiai tudása és évtizedes gyártási tapasztalata megvédi vezető pozícióját.
Ez az előny egyre értékesebbé válhat, ahogy az MI-adatközpontok egyre nagyobbak lesznek, és több optikai kapcsolatot igényelnek a processzorok között.
A Bank of America arra számít, hogy a fotonikai chipekhez szükséges összes ostyafelület 2026 és 2030 között évente nagyjából 60 százalékkal bővül.
Magyarán a Soitec anyagai iránti kereslet jóval gyorsabban nőhet, mint maguknak az MI-processzoroknak a száma.
A vállalat legfrissebb előrejelzései már most jelentős felgyorsulásra utalnak.
Szeptemberben a Soitec azt vetítette előre, hogy a fotonikai bevételek a 2027 márciusában záruló pénzügyi évben a megelőző év szintjének 2,5–3-szorosát érhetik el.
Emellett azzal számolt, hogy a szeptemberrel záruló negyedévben a teljes árbevétel mintegy 50 százalékkal nő.
Időközben a Soitec arra számít, hogy többéves kapacitáslekötési megállapodásokat ír alá mintegy tíz legnagyobb fotonikai ügyfeléből nyolccal.
Ezek a szerződések kiszámíthatóbbá tehetnék a jövőbeli keresletet, és ezzel megkönnyíthetnék a további gyártókapacitásba irányuló beruházásokat.
Hogyan alakíthatja át az MI a Soitec jövedelmezőségét
A Soitec nemrégig erősen függött az okostelefon-ipartól, amely a legutóbbi pénzügyi évben nagyjából bevételeinek felét adta.
A júniussal zárult negyedévben azonban a tágabb értelemben vett Edge & Cloud AI üzletág már az értékesítés 57 százalékát termelte.
A Bank of America arra számít, hogy ez az átalakulás tovább gyorsul.
Előrejelzése szerint a fotonikai bevételek a 2026-os pénzügyi év 92 millió eurójáról 2029-re mintegy 680 millió euróra emelkednek.
Ez majdnem a fele lenne az akkorra várt, 1,43 milliárd eurós csoportszintű árbevételnek, szemben az előző pénzügyi év 16 százalékos arányával.
Még fontosabb, hogy a jövedelmezőség a bevételeknél is gyorsabban javulhat.
A bank számításai szerint a fotonikai ostyák esetében az alapanyagköltségek levonása után minden egyes euró árbevételből körülbelül 80 cent marad, szemben a Soitec egyéb termékeinél jellemző 56 centtel.
Ahogy a fotonika egyre nagyobb szeletet hasít ki az üzletből, a Bank of America szerint a vállalat bruttó árrése a 2029-es pénzügyi évre a jelenlegi 16 százalékról 44 százalékra emelkedhet.
„Úgy véljük, a 2026-os pénzügyi év 16 százalékos bruttó árrése jelentette a mélypontot a Soitec számára” – írták Wong és kollégái.
A várt fordulat alapozza meg azt az előrejelzésüket, hogy a 2029-es pénzügyi évben részvényenként 10,62 euró lesz a nyereség, ami nagyjából 71 százalékkal haladja meg a Visible Alpha elemzői konszenzusát.
Miért hordoz jelentős kockázatot még egy közel 600 százalékos rali is
A Soitec átalakulása azonban még messze nem tekinthető befejezettnek.
A vállalat éves árbevétele 2026-ban 34 százalékkal, 592 millió euróra esett vissza, miközben a mobilkommunikációs értékesítések 43 százalékkal zuhantak.
Az okostelefonos üzletág a júniusi negyedévben további 10 százalékkal zsugorodott, mivel az ügyfelek folytatták készleteik leépítését.
A Bank of America arra számít, hogy a mobil üzletág az idei pénzügyi évben éri el mélypontját, ám a későbbi fellendülés korántsem biztos.
A fotonikára irányuló növekvő kereslet kielégítése ráadásul jelentős beruházásokat is megkövetel.
A bank arra számít, hogy a Soitec a következő hónapokban bejelenti szingapúri gyárának bővítését, amelynek költsége akár 700 millió euró körül is alakulhat.
Az értékeltség is komoly kihívást jelent.
A mintegy 154 eurós részvényárfolyamon a Soitec közel a 2027 márciusában záruló pénzügyi évre becsült Bank of America-féle egy részvényre jutó nyereség 96-szorosán forog.
Ilyen magas értékeltség mellett a befektetők különösen kitettek annak, ha lassul az MI-infrastruktúrára fordított kiadások növekedése, vagy ha rivális technológiák kerülnek előtérbe.
A Soitec november 18-án teszi közzé féléves eredményeit, ami újabb próbatétel lesz merész növekedési kilátásai számára.
2026 elején a befektetők figyelme még a zsugorodó okostelefon-eladásokra és a romló nyereségességre irányult.
Ma viszont a Soitecet egyre inkább a globális MI-ipar egyik kulcsfontosságú beszállítójaként árazza a piac.
A kérdés az, hogy a fotonikai üzletág képes lesz-e elég gyorsan növekedni ahhoz, hogy igazolja azt az árfolyamot, amely már most is egy rendkívüli átalakulást árazhat.
Ez a cikk kizárólag tájékoztató és oktatási célokat szolgál, és nem minősül pénzügyi tanácsadásnak, befektetési tanácsnak vagy bármely pénzügyi eszköz vételére, illetve eladására vonatkozó ajánlásnak. Az olvasóknak saját kutatást kell végezniük, és befektetési döntés meghozatala előtt szakképzett pénzügyi tanácsadóval kell konzultálniuk. A befektetés kockázattal jár, beleértve a tőke esetleges elvesztését is. A múltbeli teljesítmény nem jelent garanciát a jövőbeni eredményekre.