










A Legoland tulajdonosától a Lipton teán át egészen az Aston Martinig Európa legrosszabb hitelminősítésű adósai egyre közelebbi refinanszírozási falnak ütköznek, mivel ismét emelkednek a kamatok.
Megint drágul a hitelfelvétel.
 HIRDETÉS
A legtöbb európai vállalat számára ez kellemetlen, de kezelhető. Azoknál a cégeknél viszont, amelyek már most is erősen eladósodtak, sokkal nagyobb problémává válhat.
A bajba került cégek között akad néhány meglepően ismert név is.
Közéjük tartozik a Legoland és a Madame Tussauds mögött álló vállalat, a Lipton tea márkát birtokló cég, Európa egyik legnagyobb lakóingatlan-kezelője, valamint a milliárdos Patrick Drahi által felépített távközlési birodalom.
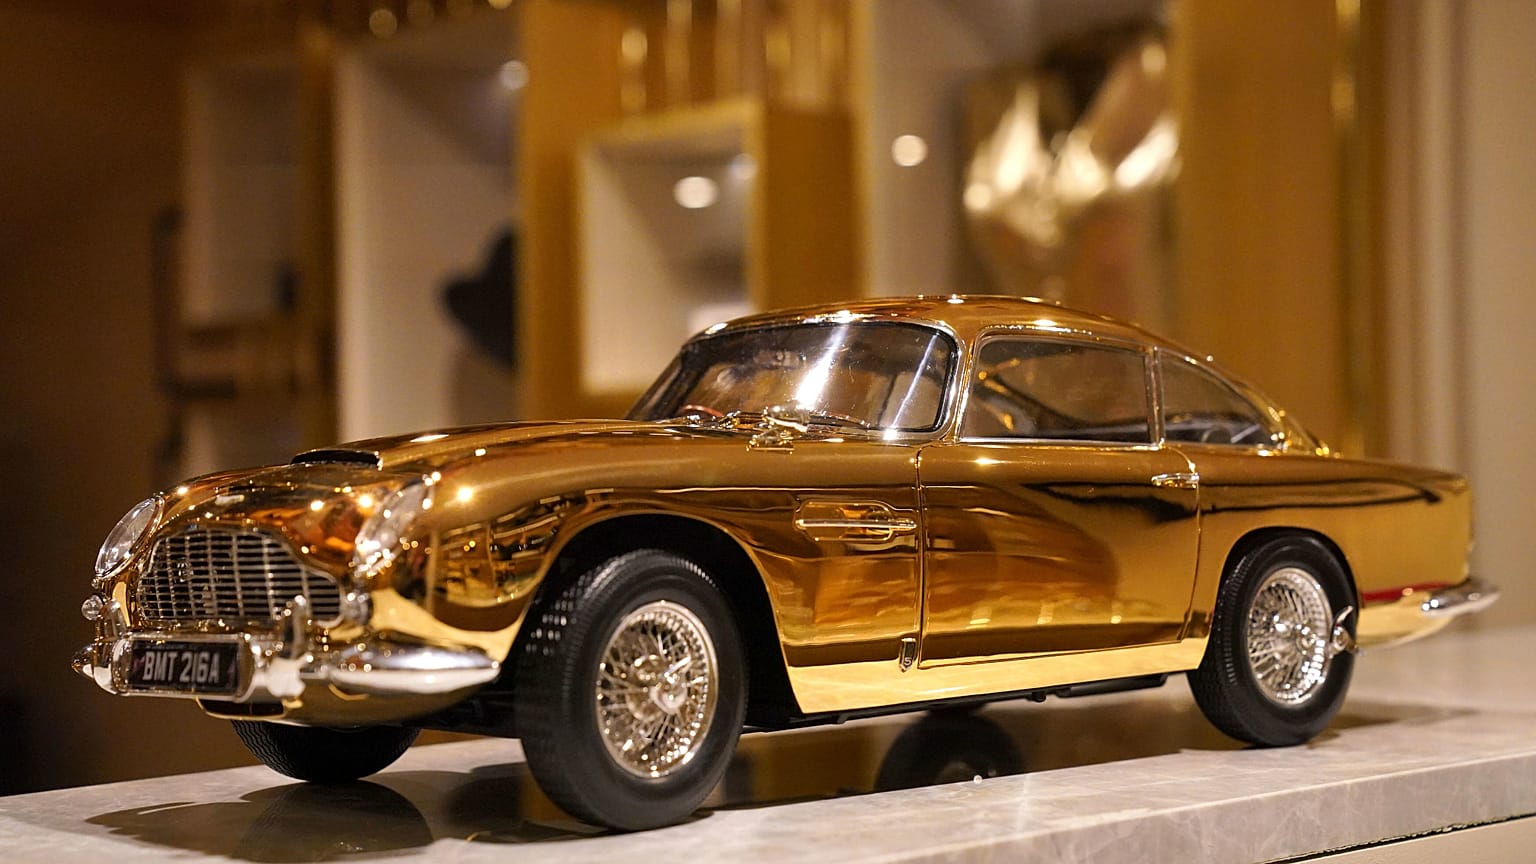
És ott van az Aston Martin, a James Bond autóját gyártó brit cég.
Sokan akkor adósodtak el erősen, amikor a kamatlábak szinte nullán álltak.
Mindannyian a hitelminősítési skála CCC szegmensében, vagy ahhoz közel helyezkednek el, a csőd előtti legalacsonyabb kategóriák egyikében.
Most pedig e hitelek egy része közeledik a lejárathoz, éppen akkor, amikor ismét emelkednek a finanszírozási költségek.
A befektetők pedig nagyon magas hozamot követelnek, ha pénzt akarnak nekik kölcsönadni.
Az EKB újra emelt kamatot: nő a nyomás Európa leggyengébb adósain
Az Európai Központi Bank 2025-ig kamatot csökkentett, mostanra azonban irányt váltott.
Júniusban emelte a betéti kamatát, közel három év után először, miközben az Irán részvételével zajló háború felhajtotta az energiaárakat és az inflációt.
E hónapban újabb emelés követte, így a kamatszint 2,5 százalékra nőtt.
Az amerikai jegybank, a Federal Reserve hasonlóan járt el, szeptemberben 3,75 és 4 százalék közötti sávra emelte irányadó kamatát.
Egy egészséges vállalatnak egy kisebb kamatemelés alig számít.
Egy már most is adósságterhekkel küzdő cég esetében viszont ez jelentheti a különbséget aközött, hogy kap-e új hitelt vagy sem.
„A tartósan magas kamatszint lassú szorítást jelent az alacsony minőségű hiteleknek” – írta Torsten Slok, az Apollo Global Management vezető közgazdásza egy pénteken közzétett elemzésében.
Magyarán minél tovább maradnak magasak a kamatok, annál nehezebbé válik az élet a leggyengébb adósok számára.
Slok hozzátette, hogy a kamatemelések „késleltetve és egyenlőtlenül hatnak”: időbe telik, míg érződni kezdenek, és nem mindenkit érintenek egyformán.
A szorítás évek alatt bontakozhat ki, mivel a vállalatok nem az összes adósságukat refinanszírozzák egyszerre.
Minden egyes lejárat azonban újabb próbatételt jelent.
A refinanszírozási fal közeleg
Az S&P Global Ratings július 31-én megjelent jelentésében kiemelte azt a tíz legnagyobb, CCC besorolású hitelfelvevőt, amelynek hiteleit európai fedezett hitelkötelezettségek, azaz CLO-k tartják portfólióban.
A név bonyolultnak hangzik, a konstrukció azonban nem az.
A CLO-kezelők lényegében vállalati hitelek százait vásárolják meg, portfóliókba csomagolják őket, amelyeket aztán befektetők finanszíroznak.
Az S&P megállapította, hogy az európai CLO-k június végén 5,3 milliárd euró értékű, 2028-ban lejáró hitelt tartottak CCC minősítésű vállalatoknál.
Ez jelentős növekedés a 2025 végén mért 3,5 milliárd euróhoz képest.
Az S&P által azonosított tíz legnagyobb CCC adós közül hatnak 2027-ben vagy 2028-ban jár le adóssága.
Itt a legnagyobb a nyomás.
Európa tíz leginkább bajban lévő adósa
10. Colisée
A francia Colisée több európai országban működtet idősek otthonait és idősellátó intézményeket.
Jó példája annak, mi történik, ha az adósságteher túl nagyra nő.
Egy párizsi bíróság áprilisban jóváhagyta a társaság átszervezési terveit. A hitelezők a követeléseik egy részét tulajdonrészre cserélték, fennmaradó adósságának nagy részét pedig 2031-re tolták ki.
Az S&P az ügyletet nemteljesítésként kezelte, majd májusban CCC+ szintre emelte a Colisée besorolását.
Ezért hozott a biztosítékkal rendelkező, elsőbbségi adóssága az S&P júliusi pillanatfelvétele szerint már csak mintegy 5 százalékos hozamot. A fájdalom nagy részét már elviselték.
9. Stow Group
A belga Stow Group raktári tárolórendszereket és automatizált logisztikai berendezéseket gyárt.
Ha egy Amazon-stílusú raktárnak állványokra, polcokra vagy automatizált tárolásra van szüksége, a Stow ezen a piacon mozog.
Többségi tulajdonosa a Blackstone.
Az S&P CCC+ minősítést ad neki stabil kilátással, az európai CLO-k pedig 364 millió euró értékű hitelét tartották portfólióban.
Következő lejárata 2028 szeptemberében esedékes, elsőbbségi adóssága az S&P júliusi adatai szerint mintegy 9 százalékos hozamot kínált.
8. Merlin Entertainments
A Merlin Európa néhány legismertebb látványosságát birtokolja, köztük a Legoland vidámparkokat, a Madame Tussauds panoptikumokat, a Sea Life akváriumokat és a London Eye óriáskereket.
A vállalatot a Lego család befektetési cége, a KIRKBI ellenőrzi, a Blackstone és a kanadai nyugdíjalap, a CPP Investments társaságában.
Az európai CLO-k 583 millió eurónyi hitelét tartották. Az S&P júliusi pillanatképe szerint elsőbbségi adóssága 12–13 százalék körüli hozamot kínált.
Azóta a befektetők valamivel nyugodtabbak lettek.
Szeptember elején a Merlin új finanszírozást szerzett a 2027-ben lejáró adósság kezelésére. 4,5 százalékos, 2027 novemberében lejáró eurókötvénye ára nagyjából 95 eurócentről mintegy 98 centre ugrott eurónként, ami hozzávetőleg 6–7 százalékos hozamot jelent.
A kötvénypiac azt üzeni, hogy a Merlin továbbra is erősen eladósodott, de a közvetlen refinanszírozási kockázata enyhült.
7. Solera
Az Egyesült Államokban működő Solera olyan szoftvereket fejleszt, amelyeket az egész gépjárműipar használ, hiteleit azonban széles körben európai alapok tartják.
Gépjármű-biztosítók a baleseti károk felmérésére használják technológiáját, javítóműhelyek a kárrendezés kezelésére, a járműipari vállalkozások pedig adatszolgáltató platformjait veszik igénybe.
A társaság tulajdonosa a Vista Equity Partners.
Az S&P CCC+ minősítést ad a Solerának, az európai CLO-k pedig mintegy 515 millió eurónyi adósságát tartják.
Következő jelentős lejárata 2028 márciusában esedékes, elsőbbségi adóssága pedig az S&P júliusi pillanatképe szerint körülbelül 11–14 százalékos hozamot kínált.
6. AD Education
Az AD Education magánfőiskolákat és szakiskolákat működtet, különösen a design, a kommunikáció és a digitális készségek területén.
A francia cégcsoport többségi tulajdonosa az Ardian magántőkealap.
Gondjai részben operatív jellegűek: az S&P májusban CCC+ szintre rontotta besorolását, mivel nyereségességére nyomás nehezedett.
Az európai CLO-k 343 millió eurónyi hitelét tartották. Adóssága csak 2031 májusában jár le, de elsőbbségi adóssága júliusban már mintegy 15 százalékos hozamot kínált.
5. Pharmanovia
Az Egyesült Királyságban bejegyzett Pharmanovia bevált és speciális gyógyszereket értékesít világszerte.
Fő tulajdonosa a Triton Partners magántőkealap. Az S&P januárban CCC+ szintre rontotta besorolását, tőkeszerkezetét fenntarthatatlannak minősítve.
Az európai CLO-k 485 millió eurónyi hitelét tartották.
Legközelebbi lejárata viszonylag távol, 2029 augusztusában esedékes. A befektetők azonban nem nyugodtak: elsőbbségi adóssága júliusban mintegy 17 százalékos hozamot kínált.
4. Lipton Teas and Infusions
Lipton Teas and Infusions a világ néhány legismertebb teafajtájának, köztük a Lipton, PG Tips, Pukka, T2 és Tazo márkáknak a tulajdonosa.
A CVC Capital Partners 2021-ben 4,5 milliárd euróért állapodott meg az üzletág megvásárlásáról az Unilevertől, az ügyletet 2022-ben zárták le.
Magában a teaforgalmazásban nincs eleve nagy kockázat. A kockázat a finanszírozási struktúrában rejlik.
Az S&P a vállalat anyacégét, a Cuppa Bidcót CCC+ szintre sorolja, negatív kilátással, és „jelentős” lefelé mutató kockázatokat emel ki. A CLO-k 330 millió eurónyi hitelét tartják.
Következő jelentős lejárata 2029 júniusában esedékes. Júliusban elsőbbségi adóssága több mint 20 százalékos hozamot kínált.
3. Emeria
A Párizsban működő Emeria, korábban Foncia Groupe, lakóingatlanokat és társasházakat kezel Európa-szerte. Franciaországban továbbra is a Foncia márkanevet használja.
Saját tulajdonosai, a Partners Group és a TA Associates alatt erősen eladósodott mérleget épített fel.
Az S&P júniusban CCC+ szintre rontotta besorolását, tartósan magas tőkeáttételre és refinanszírozási kockázatokra hivatkozva, és „jelentős” lefelé mutató kockázatokat jelez.
Az európai CLO-k mintegy 1,1 milliárd eurónyi hitelét tartották, ami a lista legnagyobb összege. Következő jelentős lejárata 2027 szeptemberében esedékes.
Az S&P júliusi pillanatképe szerint elsőbbségi adóssága mintegy 17 százalékos hozamot kínált.
Azóta a kötvénypiac még sötétebb képet festett.
Egy, 3,375 százalékos kamatot fizető, 2028 márciusában lejáró Emeria eurókötvény szeptember 11-én nagyjából 74 eurócentes áron forgott, szeptember 28-ra pedig mintegy 71 centre csúszott, ami körülbelül 29 százalékos hozamot jelent.
2. Arxada
Az Arxada egy svájci speciális vegyipari vállalat, székhelye Bázelben van.
Termékeit többek között festékeknél és bevonatoknál, higiéniai és személyi ápolási termékekben, valamint faanyagvédelemben használják.
Tulajdonosai a Bain Capital és a Cinven magántőkealapok.
Az S&P júniusban CCC szintre rontotta minősítését, negatív kilátással, és „magas” lefelé mutató kockázatokat emel ki.
Az Arxada problémája már a tárgyalóasztalra került.
Májusban megállapodást kötött a hitelezőkkel, amely szerint tulajdonosai 200 millió svájci frank (211,40 millió euró) új tőkét fektetnek be, adósságának nagy részét pedig mintegy három évvel, 2031-re és 2032-re hosszabbítják meg. A tervet egy angol bíróság szeptember 15-én jóváhagyta.
Ez időt ad, de nem csökkenti az adósságot.
Az európai CLO-k 748 millió eurónyi hitelét tartották. 4,75 százalékos kamatot fizető dollárkötvénye, amely 2028 helyett most már 2031-ben jár le, szeptember végén körülbelül 87 dollárcentes áron forgott.
1. Altice International
Az Altice International Patrick Drahi erősen eladósodott távközlési birodalmának része.
Ellenőrzése alatt áll a portugál távközlési szolgáltató, a MEO, valamint az izraeli kábelszolgáltató, a HOT.
Az S&P CCC szintre sorolja, negatív kilátással, és „magas” lefelé mutató kockázatokat jelez. A CLO-k 525 millió eurónyi hitelét tartják, következő lejárata pedig 2027 februárjában esedékes, ez a lista legkorábbi dátuma.
Emellett a csoporton belül a leggyengébb megtérülési kilátásokkal rendelkezik. Az S&P becslése szerint egy esetleges nemteljesítés esetén az első ranghelyen lévő hitelezők körülbelül 35 százalékot kapnának vissza.
Júliusban elsőbbségi adóssága már több mint 35 százalékos hozamot kínált.
Az azóta látott kötvényárfolyamok még feltűnőbbek.
Egy, 3 százalékos kamatot fizető, 2028 januárjában lejáró Altice Financing kötvény szeptember 28-án nagyjából 56 eurócentes áron forgott, ami több mint 60 százalékos hozamot jelent.
Az ilyen szinteken a befektetők már nem csak azt kérdezik, mennyi kamatot fizet majd az Altice.
Az is érdekli őket, mennyit kaphatnak vissza, ha a tőkeszerkezetet át kell alakítani.
És ott van az Aston Martin is
A nyilvánosan jegyzett vállalatok között az Aston Martin Lagonda Global Holdings talán a leglátványosabb példája Európa adósságszorításának.
Az angol luxusautó-gyártó a DB12, a Vanquish és a Vantage modell megalkotója, márkája pedig közismerten James Bonddal kapcsolódik össze.
Üzleti helyzete bizonyos szempontból javul.
2026 első félévében árbevétele 38 százalékkal, 629 millió font (733 millió euró) fölé ugrott.
Az Aston Martin ugyanakkor továbbra is 154,2 millió font (179,7 millió euró) adózás előtti veszteséget mutatott ki, nettó adóssága pedig mintegy 1,54 milliárd fontot tett ki.
Júliusban 550 millió font (641 millió euró) új adósságot vont be.
A feltételek jól mutatják, mennyire megdrágult az új finanszírozás.
A finanszírozás kamatfelára 6,75 százalékponttal haladja meg a fontra vonatkozó SONIA-t, az irányadó egynapos kamatlábat, a hitel pedig 2031-ben jár le.
Mivel az új hitelezők erősebb igényt kaptak a vállalat eszközeire, az S&P ezt követően CCC szintre rontotta az Aston Martin meglévő, biztosítékkal fedezett kötvényeinek besorolását, és negatívra változtatta a cég kilátását.
A másodpiaci kötvényárak még keményebb ítéletet tükröznek.
Az Aston Martin 10 százalékos kamatot fizető dollárkötvénye, amely 2029 márciusában jár le, szeptember 28-án mindössze körülbelül 57 dollárcentes áron forgott. Ez hozzávetőleg 37 százalékos lejáratig számított hozamot jelent.
A kötvénypiac nem mutat irgalmat James Bond autógyártójával szemben.
Európában nincs vállalati adósságválság
Van azonban egy fontos kitétel.
Ezek a vállalatok Európa hitelpiacának leggyengébb végén helyezkednek el. Nem ők a tipikus európai vállalkozások.
A CCC besorolású kötvények az európai magas hozamú piacnak mindössze 4,3 százalékát teszik ki David Fancourt, az M&G Investments szakértője szerint, aki augusztusban a cég Bond Vigilantes blogján írt erről.
A CCC index 13,06 százalékpontnyi többlethozamot kínált a befektetőknek az államkötvényekhez képest.
Az átlagot egy kis cégcsoport húzza felfelé, amely már komoly bajban van, és amelynek kötvényei azon az értéken forognak, amelyet a hitelezők egy esetleges átszervezés során remélnek visszakapni.
Ugyanez a minta látszik a szélesebb piacon is: a tipikus európai magas hozamú kötvény az elmúlt öt évben mért legdrágább szintek közelében forog.
Magyarán az egészséges vállalatok továbbra is ésszerű feltételekkel tudnak hitelt felvenni.
A másik végén az Emeria, az Aston Martin és az Altice által kibocsátott kötvények hozama ma már nagyjából 30 és több mint 60 százalék között mozog.
A magasabb kamatszint nem egyenletesen roppantja meg a vállalati Európát.
Azokat a társaságokat teszi próbára, amelyek a leginkább eladósodtak, amikor a pénz olcsó volt, egyik refinanszírozási határidő után a másik következik.