






Az euró a héten május közepe óta nem látott mélypontra esett a dollárral, június eleje óta leggyengébb szintre a fonttal szemben, mivel az energiapiaci sokk, Franciaország adósságválsága és az erősödő dollár felülírta az EKB két kamatemelését.
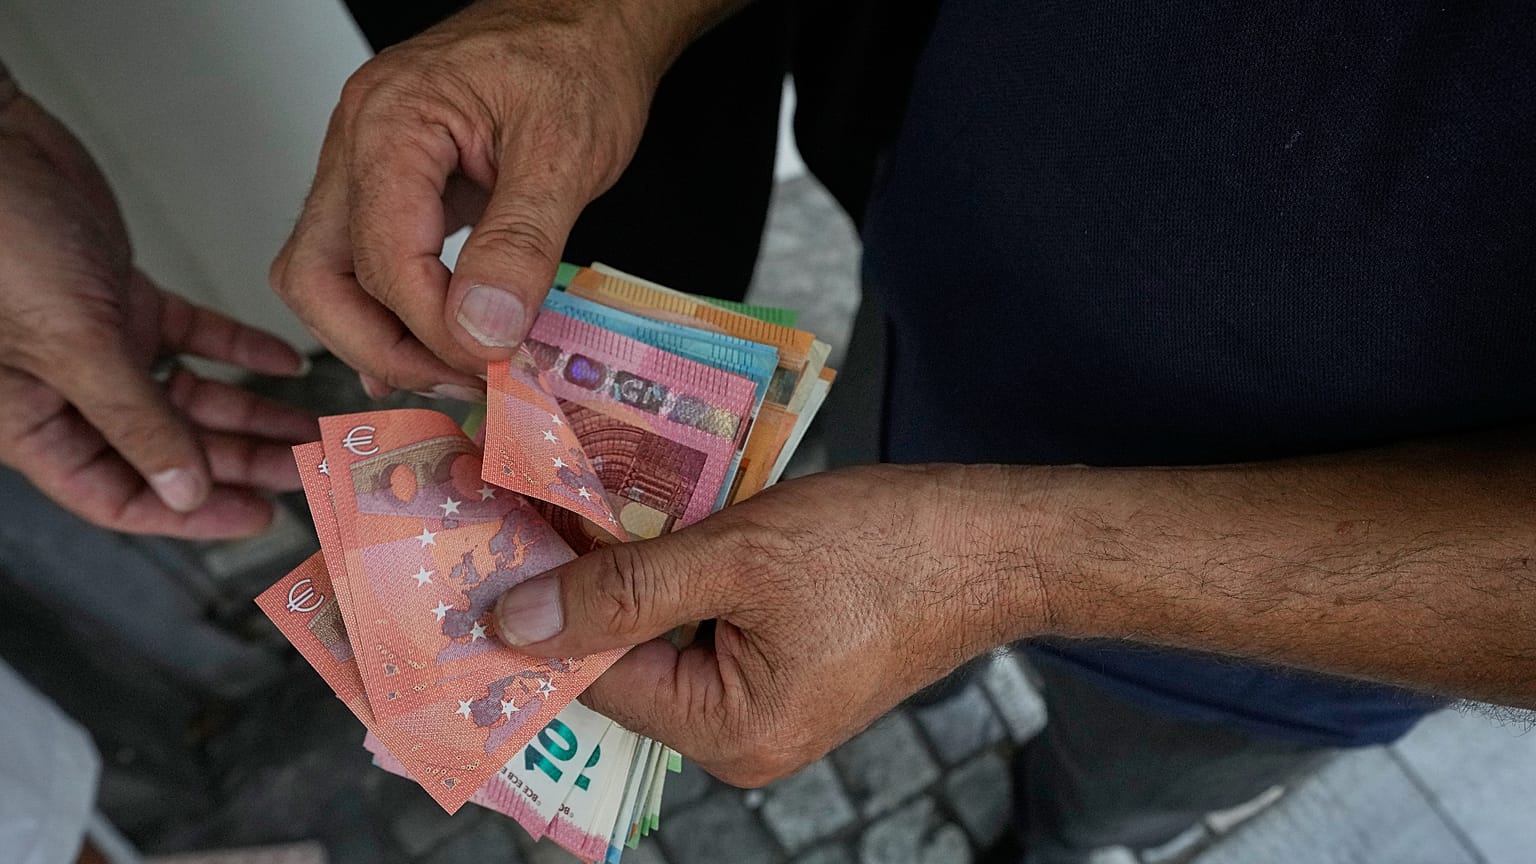
Az európai közös valuta, az euró szerdán olyan mélypontra gyengült az amerikai dollárral szemben, amilyet legutóbb 2025 májusának közepén láthattunk, a brit fonttal szemben pedig 2025 júniusának eleje óta nem volt ilyen gyenge, mivel az elszálló energiaköltségek, a francia államháztartás miatti kötvénypiaci feszültség és az erősödő amerikai dollár egyaránt nyomást gyakorol rá.
 HIRDETÉS
A gyengülés azért is figyelemre méltó, mert az Európai Központi Bank (EKB) az idén már kétszer is kamatot emelt, ami normális esetben erősíti az adott pénznemet.
Az euró szerdán nagyjából 1,111 dolláron forgott, ami a 2025 májusa közepe óta mért legalacsonyabb szint, és az akkori mélypont alá esett, amelyet a hónap elején ért el, mielőtt csütörtök reggeli kereskedésben kissé magára találva hozzávetőleg 1,121 dollárig erősödött.
Az árfolyam augusztus vége óta több mint 5 százalékkal esett, teljesen ledarálva a nyári felpattanást.
A brit fonttal szemben az euró szerdán nagyjából 0,842 fontra gyengült, ami a 2025 júniusa eleje óta nem látott mélypont, majd csütörtökön körülbelül 0,846 fontra kapaszkodott vissza. Így szeptember vége óta mintegy 2 százalékot veszített értékéből, lenullázva a július közepe óta összegyűjtött nyereséget.
Az árfolyam mindig kétoldalú, ezért az euró lejtmenete egy erősebb amerikai dollárt is tükröz.
Az amerikai dollárindex, amely a főbb valutákkal szembeni teljesítményét méri, szerdán 18 havi csúcsra emelkedett, miután az amerikai infláció szeptemberben 3,7 százalékra nőtt, meghaladva az előrejelzéseket.
A kamatemelések sem nyújtanak védelmet
Az inflációs adat nagyjából megduplázta annak esélyét a piaci szereplők szemében, hogy a Federal Reserve október 28-án újabb kamatemelésre kényszerül. Az irányadó ráta már most 3,75–4 százalék között van, jóval az EKB jelenlegi 2,5 százalékos szintje felett.
Az EKB szeptember 10-én egynegyed százalékponttal 2,5 százalékra emelte a betéti kamatot, ez volt az idei második szigorítása, hogy tompítsa az iráni háború okozta energiapiaci sokkot. Európa energiájának nagy részét importálja, ezért jóval érzékenyebb az olajár ugrására, mint az Egyesült Államok.
Az eurozóna inflációja azóta 3,8 százalékra kapaszkodott, ami hároméves csúcs.
A kereskedők jelenleg arra számítanak, hogy az EKB október 29-én változatlanul hagyja a kamatszintet, majd decemberben ismét emel.
„Valószínűleg újra emelnünk kell” – mondta Pierre Wunsch, a belga jegybank kormányzója szerdán a Bloombergnek.
A Bundesbank elnöke, Joachim Nagel türelmesebb hangot ütött meg, amikor a hónap elején azt mondta: „Egyelőre nincsenek egyértelmű jelei annak, hogy az infláció beépült volna az ár- és bérképzésbe.”
Az Egyesült Királyságban a vártnál erősebb gazdasági adatok erősítették azt a várakozást, hogy a Bank of England novemberben szintén kamatot emel, ami támaszt ad a brit fontnak.
Francia adósságválság
A francia, illetve a német tízéves államkötvény hozama közötti többlet, amelyet a befektetők a francia papírokért kérnek és amely a piaci idegesség egyik mércéje, a hónap elején 150 bázispont fölé emelkedett, ami a legmagasabb szint az euróövezeti adósságválság, azaz a 2011 körüli időszak óta.
A francia kormány 2027-es költségvetése 54 milliárd euró megtakarítását célozza, és a hiányt a várhatóan idei 5,4 százalékról a GDP 5 százalékára kívánja leszorítani. A tervezet azonban nehéz viták elé néz a megosztott parlamentben: a vita kedden kezdődött, diáktüntetések közepette, amelyek az oktatási rendszer számára követelnek további állami forrásokat.
Franciaország államadóssága 2026 júniusának végére rekord, a GDP 119 százalékának megfelelő szintet ért el az INSEE adatai szerint. Ez mintegy 3,59 billió eurót jelent, és kétszerese az EU hivatalos, 60 százalékos adósságplafonjának.
Az EKB elnöke, Christine Lagarde lehűtötte azokat a várakozásokat, hogy a központi bank érdemben beavatkozna.
„Az elsődleges és legfontosabb megoldás Franciaországon belül van […] és a költségvetési politikához kapcsolódik” – mondta Lagarde szerdán a Nemzetközi Valutaalap és a Világbank-csoport bangkoki éves ülésének margóján.
Spanyolország eközben előrehozott választásokra készül november 29-én, ami tovább növeli az európai piacokat megrázó politikai bizonytalanságot.
A befektetők következő lépésként a pénteken érkező végleges eurozónás inflációs adatokat figyelik, majd az október 28-i amerikai kamatdöntésre és az EKB másnapi ülésére összpontosítanak.