






Az EKB Pénzügyi Stabilitási Jelentésében az MI-fellendülést a dotkomlufihoz hasonlította, és figyelmeztetett: a nagy IPO-k hulláma késői túlzott lelkesedést jelezhet, a techóriások adóssága pedig sebezhetővé teszi a piacokat egy hirtelen eladási hullámmal szemben.
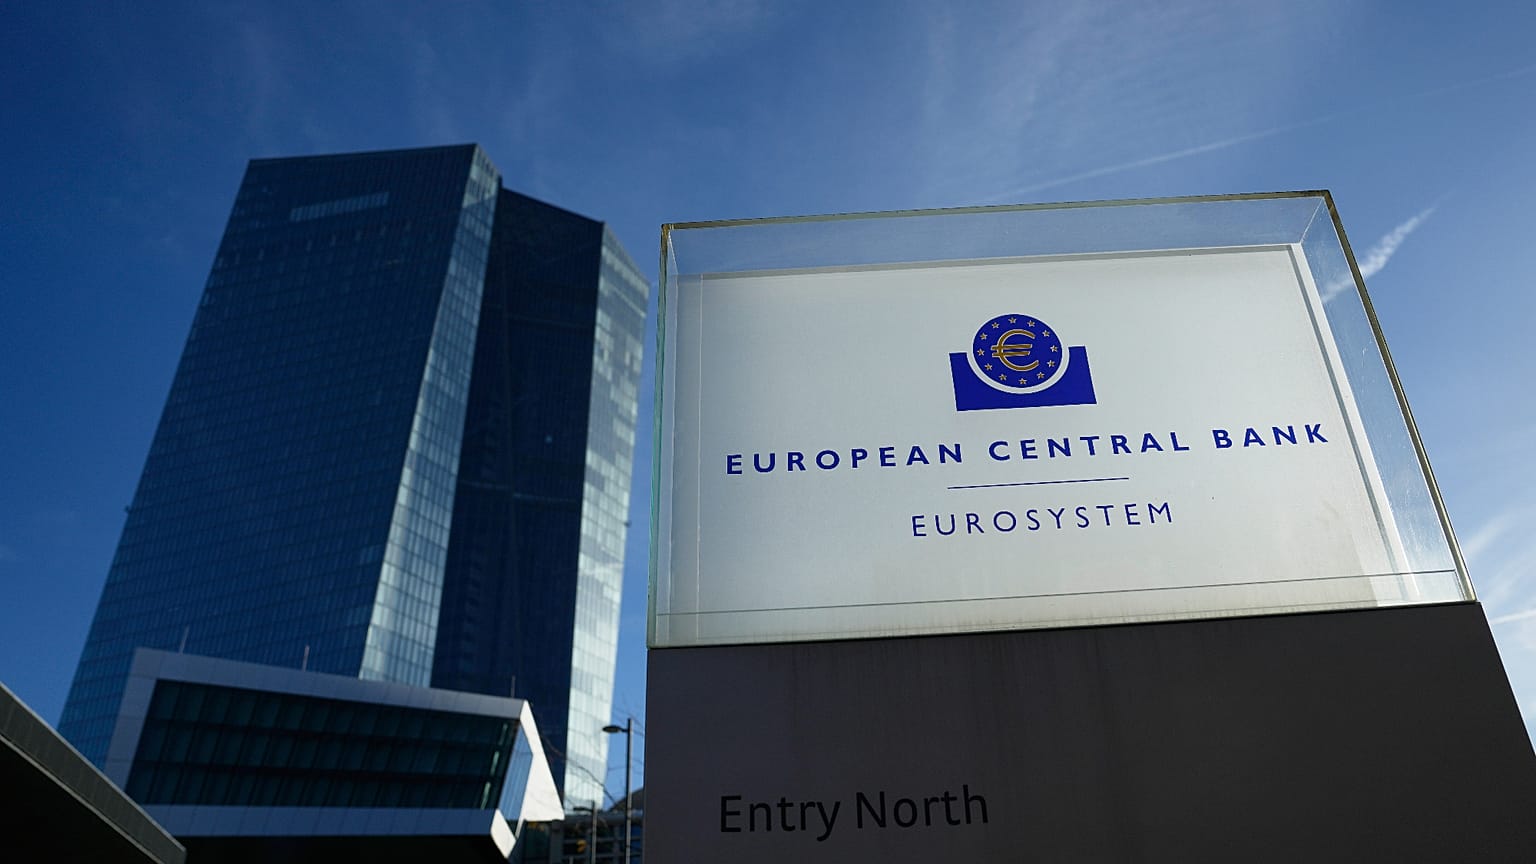
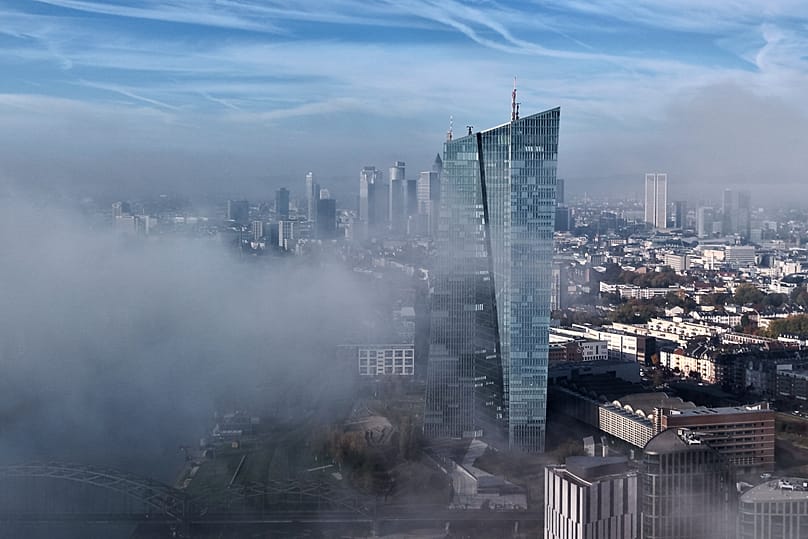
Az Európai Központi Bank a szerdán közzétett, félévente megjelenő Pénzügyi Stabilitási Jelentésében az MI-boomot a dotkomlufival hasonlította össze, és arra figyelmeztetett, hogy a tőzsdei bevezetések hulláma késői ciklusú eufóriára utalhat, miközben a technológiai óriások nagymértékben eladósodnak, kiszolgáltatottá téve a piacokat egy hirtelen eladási hullámmal szemben.
 HIRDETÉS
Az euróövezet pénzügyi stabilitását fenyegető kockázatok „továbbra is magasak a tartós geogazdasági bizonytalanság és a mesterséges intelligenciának való egyre nagyobb kitettség miatt” – mondta Boris Vujčić, az EKB alelnöke, aki hétfőn már hasonló figyelmeztetést fogalmazott meg.
A jelentés egy nappal azután jelent meg, hogy a Európai Bizottság közölte: az EU gazdasága a vártnál jobban átvészelte az iráni háború energiapiaci sokkját. Az EKB ezzel egyetért, ugyanakkor arra figyelmeztet, hogy az a mesterséges intelligencia körüli optimizmus, amely most segíti a gazdaságot, önmagában is kockázattá vált.
Visszhangok a dotkomkorszakból
A jelentés szerint a részvényárak „rendkívül erős nyereségvárakozásokon” nyugszanak az MI-vállalatokkal kapcsolatban, amelyeket nehéz lehet teljesíteni, és arra is figyelmeztet, hogy az olcsóbb MI-modellek alááshatják a mai piaci éllovasokat.
Mivel a mesterséges intelligenciára fordított kiadásaik már meghaladják a vállalkozásaik által termelt készpénzt, az amerikai technológiai óriások rekord ütemben vesznek fel hiteleket, egyre inkább euróban is, ami növeli az európai befektetők kitettségét.
Az EKB becslése szerint a nagy technológiai cégek 2026 második negyedévének végére több mint 4 ezermilliárd dollár (3,63 ezermilliárd euró) értékű mérlegen kívüli kötelezettséggel rendelkeztek, vagyis olyan, adóssághoz hasonló vállalásokkal, amelyeket nem tartanak nyilván kötelezettségként, miközben a chipgyártók gyakran maguk finanszírozzák a chipjeiket megvásárló ügyfeleket.
A jegybank nem ment el addig, hogy buboréknak nevezze az MI-boomot, de közölte, hogy az ilyen gyors eladósodás felidézi a 2000-es évek eleji dotkom- és másodrendű jelzáloghitel-buborékot.
Eközben az amerikai tőzsdei bevezetésekből befolyt összeg a gazdaság méretéhez viszonyítva jó úton halad afelé, hogy meghaladja a dotkomkorszak rekordját, és az EKB szerint a hasonló fellendülések jellemzően a piaci csúcsok közelében fordultak elő.
Az EKB szakértői úgy becsülik, hogy az idei évben mintegy 212 milliárd dollárt (192 milliárd eurót) vonnak be, szemben a 2025-ben feljegyzett körülbelül 44 milliárd dollárral (40 milliárd euróval).
A SpaceX rekord méretű tőzsdei bevezetése júniusban nyitotta meg a sort. Az Anthropic, a Claude MI-modellek fejlesztője várhatóan szerdán határozza meg kibocsátási árát, és csütörtökön kezdi meg a kereskedést a Nasdaqon.
A nagy tőzsdei bevezetések „fel nem mért kockázatot” tolhatnak át a kevésbé tájékozott vevőkre, köztük a lakossági befektetőkre is, figyelmeztetett az EKB.
Nyomás alatt az államadósság
Az EKB arra is figyelmeztetett, hogy a nagy fejlett gazdaságok ingatag államháztartásai globális átárazódást válthatnak ki az államadósság piacán. Számos országban a hosszú lejáratú hitelfelvételi költségek több mint két évtizedes csúcsra emelkedtek, és sok euróövezeti kormány most többet fizet a hitelfelvételért, mint a 2012-es adósságválság óta bármikor.
Az euróövezeti kormányok a járvány óta nem látott mértékben bocsátanak ki új adósságot, amit főként Németország védelmi és infrastrukturális kiadásai hajtanak.
Mivel az EKB már nem vásárol államkötvényeket élénkítő programjai keretében, a papírok nagyobb hányada kerül külföldi befektetőkhöz és hedge fundokhoz, amelyek válság idején jellemzően gyorsabban vonulnak ki a piacról, és ezzel felerősíthetik az eladási hullámokat.
Különösen Franciaország emelkedik ki, ahol a befektetők nagyobb hozamot követelnek a 2027-es választások előtti politikai kockázat miatt. A 10 éves francia állampapírhozam októberben először 2002 óta 5% fölé emelkedett, és most 4,85%-on áll.
Kedden a Bizottság azt vetítette előre, hogy az EU átlagos államadóssága a tavalyi GDP-arányos 82,6%-ról 2028-ra 85,6%-ra nő, miközben addigra a kamatkiadások a gazdasági teljesítmény 2,4%-át emésztik fel.
„A költségvetési konszolidáció már régóta esedékes” – áll az EKB közleményében.
Ugyanakkor a jelentés szerint a bankok jó helyzetben vannak ahhoz, hogy elviseljék a sokkokat: jövedelmezőségük tízéves csúcson áll, a nem teljesítő hitelek aránya pedig szeptemberben rekord alacsony, 2,2% volt a teljes állományon belül.
A sebezhetőség nagyobb egyes nem banki szereplőknél, például befektetési alapoknál és hedge fundoknál, ahol a védőkorlátok kevésbé fejlettek. Az amerikai technológiai és MI-hez kapcsolódó vállalatok már a 16–26%-át adják az euróövezeti nem banki szereplők részvénybefektetéseinek.
Az EKB felhívta a figyelmet a Situational Awareness, egy amerikai hedge fund júliusi csaknem-összeomlására, amelynek kezelt vagyona körülbelül 45 milliárd dollárról (40,9 milliárd euróról) 10 milliárd dollárra (9 milliárd euróra) zsugorodott, miután tőkeáttételes MI-ügyletei rosszul sültek el.
Az ilyen stressz átterjedhet a bankokra is, amelyek finanszírozásuk csaknem ötödét nem banki szereplőktől szerzik. Az EKB erősebb védőkorlátokat sürgetett a tőkeáttételi és likviditási kockázatok ellen ebben a szektorban, és arra ösztönözte a hatóságokat, hogy tartsák fenn a bankok tőkepuffereit.
A magasabb energiaárak miatt a háztartások és a vállalatok is nehezen boldogulhatnak törlesztéseikkel, és az EKB figyelmeztetése szerint a rossz hitelek egy energiapiaci sokk után évek alatt halmozódhatnak fel.
Verseny Christine Lagarde utódlásáért
A jelentés arra az időszakra esik, amikor a kormányok közelebb kerülnek az EKB vezetéséről szóló megállapodáshoz.
Németország pénzügyminisztériuma kedden közölte, hogy a vezető közgazdászi posztot szeretné megszerezni Markus Brunnermeier princetoni egyetemi professzor számára, cserébe pedig Berlin a sajtóhírek szerint támogatná a spanyol jegybank korábbi kormányzóját, Pablo Hernández de Cost Christine Lagarde elnöki tisztségben való leváltására.
A fejlemények tovább erősítik azt a benyomást, hogy Franciaország és Németország közel áll a megállapodáshoz a spanyol jelölt támogatásáról, ahogyan arról az Euronews múlt pénteken beszámolt.