






„Christine Lagarde korai távozása nem késlelteti a digitális eurót” – közölte egy EKB-tisztviselő a lisszaboni Web Summiton, elutasítva az adatvédelmi félelmeket.
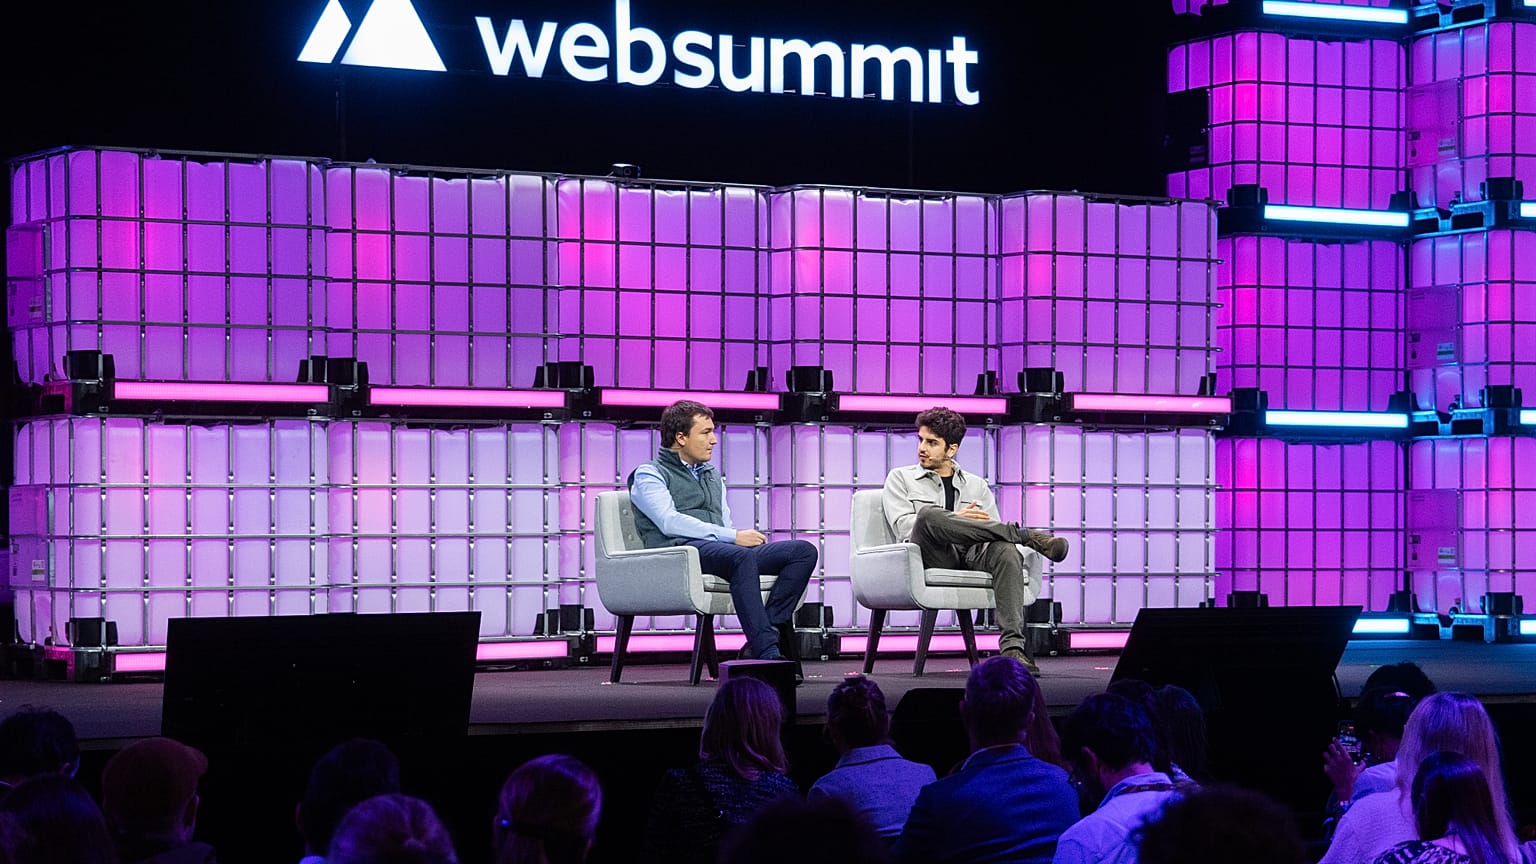
Christine Lagarde európai központi banki elnökként való korai távozása nem fogja feltartóztatni a digitális eurót, közölte egy EKB-tisztviselő kedden Lisszabonban a Web Summit rendezvényen, amely Európa egyik legnagyobb technológiai konferenciája.
 HIRDETÉS
Alessandro Giovannini, a digitális euró projekt programmenedzserének tanácsadója a jövőre induló pilot projektre, valamint az uniós jogalkotók azon vállalására hívta fel a figyelmet, hogy az év végéig megállapodnak a jogszabályról.
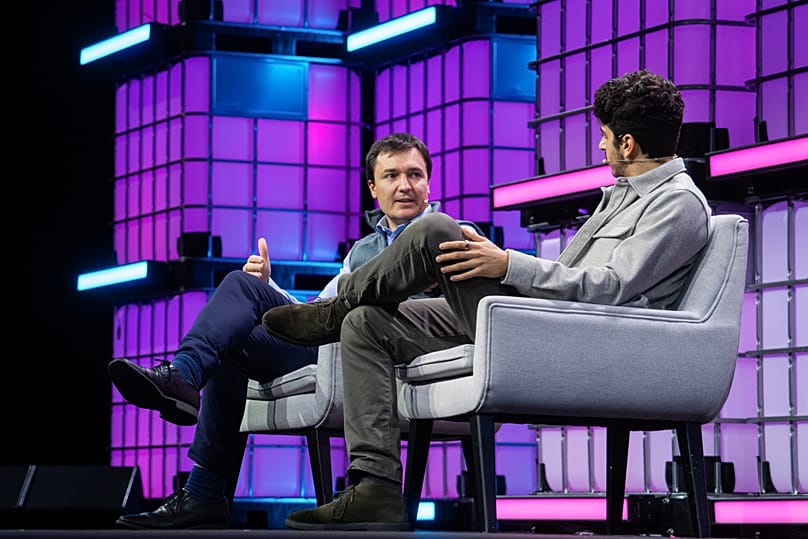
Giovannini az Euronews által moderált panelbeszélgetésen kijelentette: „Nem tartok attól, hogy bármilyen változás vagy bármi hatással lenne rá, mert ez egy stratégiai projekt”, a digitális eurót pedig „európai projektnek” nevezte, nem kizárólag az EKB-ének.
Lagarde múlt hónapban jelentette be, hogy 2027. február 7-én, csaknem kilenc hónappal mandátuma lejárta előtt lemond.
A német Isabel Schnabel szintén távozik januárban a hat tagú Igazgatóságból, az EKB legfelső vezető testületéből, és a vezető közgazdász, Philip Lane mandátuma májusban jár le.
Amint arról az Euronews korábban beszámolt, Spanyolország jelöltje, Pablo Hernández de Cos és a holland Klaas Knot jelenleg a két fő esélyes Lagarde utódjaként.
A végső szakasz Brüsszelben
Márciusban az uniós vezetők azt szorgalmazták, hogy a digitális euróra vonatkozó jogszabályról szóló tárgyalások még az év vége előtt záruljanak le, a 2027-re tervezett pilot program előtt.
„Ez az a vállalás, amelyet a társjogalkotók tettek” – mondta Giovannini, az Európai Parlamentre és az uniós kormányokra utalva.
A két fél július óta trilógusokban, vagyis az Európai Bizottsággal folytatott háromoldalú tárgyalásokban egyeztet, amelyek az uniós jogalkotás utolsó szakaszát jelentik. A legutóbbi fordulót múlt csütörtökön tartották, és az üléseket a tagállamok nevében elnöklő Írország a hírek szerint november 18-ára szeretne megállapodást elérni.
A digitális euró üzleti modelljének részét képező, a kereskedők által fizetett díjak számítási módja az egyik még nyitott kérdés.
Ez jelentős tényező, mivel az EKB célja, hogy 2029-re készen álljon az első kibocsátásra, miközben a technikai előkészületek a brüsszeli egyeztetésektől függetlenül haladnak.
Az EKB júliusban 36 bankot és fizetési szolgáltatót választott ki, köztük a Deutsche Bankot, az UniCreditet és a Stripe-ot egy 12 hónapos pilot programra, amely 2027 második felében indul. Az EKB múlt hónapban hálózati szolgáltatókat, köztük a fizetési megoldásokat kínáló Nexi vállalatot és a Telefónica távközlési csoportot választotta ki, hogy összekapcsolják őket a saját platformjával.
Giovannini szerint az első pilot tranzakciókra „kevesebb mint egy éven belül” sor kerül, hozzátéve, hogy a rendszert építő vállalatok mind „európai cégek, amelyeket más európai cégek ellenőriznek”.
A bankok nem fizetnek a közös infrastruktúráért, mivel Giovannini elmagyarázta, hogy azt „az EKB fizeti”, és „az EKB mindenkinek ingyen kínálja fel”.
Az EKB becslése szerint a fejlesztés az első kibocsátásig mintegy 1,3 milliárd euróba kerül, a rendszer működtetése pedig 2029-től évente körülbelül 320 millió euróba, ezeket a költségeket az euróövezeti jegybankok viselnék, ahogyan a bankjegyek esetében is.
Európa lemaradásban van?
Európa lemaradásban van Kínához képest, amely 2019 óta teszteli digitális jüanját, miközben az Egyesült Államok ezzel ellentétes utat választott a tavaly elfogadott GENIUS Act révén, amely teret engedett a magánszereplők által kibocsátott stabilcoinoknak, vagyis olyan kriptotokeneknek, amelyek értékét egy valuta, például az amerikai dollár árfolyamához kötik.
Giovannini elismerte: „A legjobb pillanat egy fa elültetésére tegnap volt”, majd hozzátette, hogy „Európának megvan a maga tempója, és el kell fogadnunk azt a jogalkotási ütemet is, amely ezzel jár”.
Szerinte végső soron az a fontos, „hogy ne veszítsünk időt”.
Giovannini rámutatott, hogy a 2029-ig tartó várakozás a feladat nagyságát tükrözi, hiszen több mint 4000 fizetési szolgáltatóval és több millió kereskedővel kell összehangolni a munkát.
A digitális euró célja, hogy mérsékelje Európa függését olyan nemzetközi kártyarendszerektől, mint a Visa és a Mastercard. Piero Cipollone, az EKB Igazgatóságának tagja múlt héten elmondta, hogy az euróövezet 13 országában az üzletekben végrehajtott kártyás fizetések teljes egészében nem európai vállalatokon keresztül futnak.
Kínával ellentétben, ahol január óta a bankok kamatot fizethetnek a digitális jüan-számlákra, a digitális euró után nem jár majd kamat.
„Ahogy a bankjegyei után sem kap hozamot, úgy a digitális euró után sem fog hozamot kapni” – mondta Giovannini, jóllehet a bankok és fintech cégek saját jutalmakat kínálhatnak.
Adatvédelmi aggályok
A kritikusok arra figyelmeztetnek, hogy egy központi banki digitális valuta lehetővé teheti az állam számára, hogy figyelje vagy akár ellenőrizze az emberek költéseit, Giovannini azonban ezzel nem értett egyet.
Egy 20 eurós bankjegyet nyújtva át a színpadon elmondta, hogy az offline digitális eurók, amelyeket internetkapcsolat nélkül, telefonok összeérintésével küldenek, úgy működnek majd, mint a készpénz.
„Ráütöm a telefonomat az Önére, és senki sem fogja tudni, hogy adtam Önnek 20 eurót” – magyarázta.
A rendszer csak azt ellenőrizné, hogy a token valódi-e, és „nem maradna digitális lábnyom, hogy ez tőlem került Önhöz, vagy az én bankomtól származik”.
Az ilyen fizetésekre azonban korlátok vonatkoznak majd, amelyeken a jogalkotók jelenleg is dolgoznak, hogy mérsékeljék a pénzmosás és a terrorizmusfinanszírozás kockázatait.
Az online fizetéseknél a bankok tudni fogják, ki kinek fizetett, ahogyan ma is, az EKB azonban csak pszeudonimizált adatokat lát majd.
„Az EKB, amely középen van, soha nem fog semmit látni” – biztosította Giovannini, szembeállítva ezt a jelenleg a fizetési rendszerek közepén elhelyezkedő kártyarendszerekkel.