


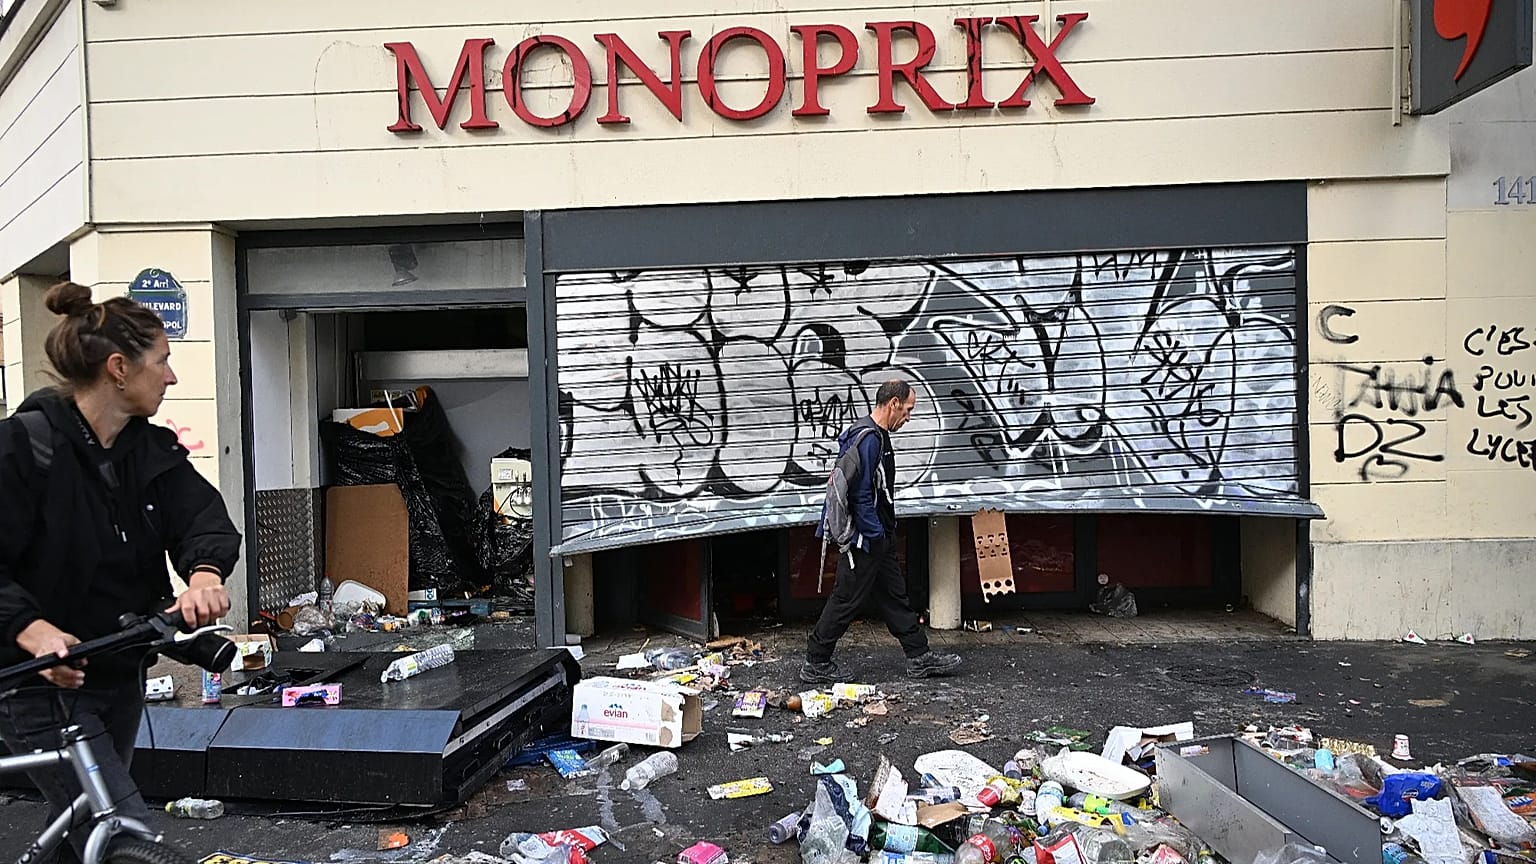


A dráguló hitelek és a politikai bizonytalanság nyomást gyakorol Franciaország pénzügyeire. Az Oxford Economics szerint súlyos kötvénypiaci sokk 2027-ben recesszióba taszíthatná Franciaországot és Olaszországot, bár alapforgatókönyvében nem számol adósságválsággal.
Az euróövezet második legnagyobb gazdaságában hétfőn tovább emelkedtek az államkötvény‑hozamok, miután a hétvégén erőszakos utcai tüntetések rázták meg az országot.
 HIRDETÉS
A francia tízéves államkötvény hozama hétfőn 4,9% körül mozgott, ezzel több mint két évtizedes csúcsa közelében járt, mivel a befektetők egyre magasabb felárat kérnek a francia államadósságért. A tüntetők a megélhetési költségek emelkedése és a romló közszolgáltatások – köztük az oktatás – miatt követelnek intézkedéseket.
A zavargások tovább növelik a kormányra nehezedő nyomást, amely igyekszik keresztülvinni 2027‑es költségvetését a mélyen megosztott Nemzetgyűlésen, a francia parlament alsóházán.
Az azonnali kihívás egy olyan hiteles költségvetés elfogadtatása, amely megnyugtatja a befektetőket a 2027 tavaszán esedékes elnökválasztás előtt. A bizalom helyreállítása ugyanakkor attól is függ, hogy a következő kormány vállalni tudja‑e a közpénzügyek több éven át tartó javítását.
Mi táplálja a befektetők aggodalmait?
Franciaország az EU egyik legmagasabb államadósság‑rátáját cipeli: a hazai össztermék 119%-át, az állami statisztikai hivatal, az INSEE legfrissebb adatai szerint. Ehhez társul a kormány előrejelzése szerint 2026‑ban a GDP 5,4%-át elérő hiány. Az államadósság 2026 júniusának végén 3,596 billió eurót tett ki.
Az adósság finanszírozásának költsége meredeken emelkedik. A kormány szerint az államadósság kamatterhei 2027‑ben elérik a 91 milliárd eurót, szemben az idei 79,2 milliárddal – ez majdnem 12 milliárd eurós növekedés.
A gyorsuló infláció és a gyenge növekedés azzal fenyeget, hogy gyengíti az adóbevételeket, és tovább növeli a hiányt és az adósságot.
A jelenlegi költségvetési helyzet ezért alig hagy mozgásteret a kormány számára, hogy egy újabb, nagy költekezési csomaggal teljesítse a tüntetők követeléseit, hasonlóan Emmanuel Macron francia elnök „bármi áron” megközelítéséhez, amikor a világjárvány elérte az országot.
A kormányra nagy nyomás nehezedik, hogy csökkentse a hiányt, és tartós megtakarításokra kötelezze el magát, hogy lenyugtassa a kötvénypiacokat. Ha a hitelfelvétel költsége tovább nő, Franciaország adóssága egyre nehezebben lesz kezelhető.
Egy elharapózó válság más nagy euróövezeti gazdaságokat, például Olaszországot is elérheti.
Hogyan sújthatja Olaszországot Franciaország adósságválsága
A francia kötvénypiaci felfordulás és annak más, erősen eladósodott euróövezeti országokra gyakorolt fertőző hatása modellálása során az Oxford Economics arra jutott, hogy Olaszország különösen sérülékeny, mivel a lassú növekedést, a magas adósságot és a szigorúbb pénzügyi feltételekre érzékeny beruházásokat ötvözi.
A piaci aggodalmak egyik fő mércéje az adott ország tízéves államkötvényének hozama és a német megfelelője közötti különbség. A jelenlegi felár – az a többlethozam, amelyet a befektetők azért kérnek, hogy német helyett francia államadósságot tartsanak – mintegy 145 bázispontra (bp) emelkedett. Ez még valamivel elmarad az e hónap elején elért csúcstól, amely a 2011–2012‑es euróövezeti adósságválság óta a legmagasabb szint volt.
Az Oxford Economics egy alapforgatókönyvet és két kedvezőtlen változatot vázol fel. Alapforgatókönyve azzal számol, hogy a francia felár a 2027 áprilisi elnökválasztásig 200 bázispont alatt marad, majd ezt követően szűkül. A francia adósságválságot továbbra is valószínűtlen, de potenciálisan súlyos következményként kezeli, nem pedig központi előrejelzésként.
A két kedvezőtlen forgatókönyv a magasabb hitelfelvételi költségeket a vállalati és fogyasztói bizalom megrendülésével párosítja. A mérsékelt változat szerint a francia felár 250 bázispontra tágul a jelentés október 15‑i megjelenésekor mért mintegy 140 bázispontról. A súlyos forgatókönyvben 400 bázispontra emelkedik.
A súlyos forgatókönyv szerint Franciaország és Olaszország 2027‑ben recesszióba kerülne. Belgiumban is megugranának a hitelfelvétel költségei, míg Spanyolország, Portugália és Görögország magasabb kötvényhozamokkal szembesülne, de kisebb gazdasági kárral; e három ország gazdasága várhatóan egyik esetben sem zsugorodna.
Kulcsfontosságú, hogy az euróövezet egésze még ebben a súlyos forgatókönyvben is elkerülné a recessziót.
Andrew Kenningham, a Capital Economics vezető európai közgazdásza szerint a francia felár 400 bázispontra történő szélesedése „valószínűsíthető negatív forgatókönyv, (…) amely összemérhető lenne Olaszország 2012‑es feláraival”.
Kenningham egyetértett abban, hogy ebben az esetben biztosan nagy nyomás nehezedne a többi, erősen eladósodott gazdaságra is, köztük Olaszországra.
„Azonban a 2010‑es évek elejéhez képest az EKB jó pozícióban lenne ahhoz, hogy Franciaországon kívüli országokat is támogasson a Transzmisszióvédelmi Eszközén keresztül” – mondta.
Ezzel az eszközzel az EKB államkötvényeket vásárolhat, hogy kordában tartsa a hitelfelvétel költségeit, amennyiben az érintett ország teljesít bizonyos feltételeket.
Kenningham hozzátette, hogy a bankszektort fenyegető kockázatok, illetve az ingatlanpiaci összeomlás veszélye jóval kisebbek, mint a 2010‑es években.
„Tehát a helyzet nagyon súlyossá válhat, de nem annyira, mint a 2010‑es években.”
Az Oxford Economics szerint súlyos forgatókönyve esetén Franciaország tízéves államkötvényének hozama 2027 második negyedévében elérné a 7%-ot, miközben az államháztartási hiány a GDP 6%-a fölé emelkedne. A tanácsadó cég arra figyelmeztet, hogy az ilyen szintű hozamok likviditási válságot idézhetnek elő.
Franciaország megsegítését célzó EKB‑beavatkozásra azonban továbbra is alacsonyak a várakozások. Christine Lagarde, az EKB elnöke múlt héten úgy fogalmazott, hogy a francia hitelfelvételi költségek megugrásának megfékezéséhez szükséges eszközöket „először Franciaországban kell megtalálni”, a befektetőket megnyugtató költségvetési lépések révén.
Mit tehet Franciaország a befektetői bizalom visszaszerzéséért
Az Oxford Economics szerint a piacok megnyugtatásához szükséges intézkedések közé tartozhatna a több éven át tartó, fokozatos kiadáscsökkentés, egyértelmű törvényi kötelezettségvállalásokkal kísérve, különösen a nyugdíjkorhatár terén.
A tanácsadó cég ugyanakkor arra figyelmeztet, hogy „a jelenlegi kisebbségi kormány nem lesz képes hitelesen elköteleződni a tartós költségvetési konszolidáció mellett, amely megnyugtatná a piacokat”. Így a fájdalmas lépések végrehajtásának terhe nagy részben a következő kormányra hárulhat.
Időközben Kenningham szerint a befektetők arra számítanak, hogy a kormány olyan költségvetést fogad el, amely jövőre nagyjából a GDP 5%-ára csökkenti a hiányt, „így minden ennél gyengébb terv a francia kötvénypiac további bizalomvesztéséhez vezethet”.
A jövő tavaszi elnökválasztás előtt a szélsőjobboldali vezető, Marine Le Pen vezet a közvélemény‑kutatásokban. A múlt héten a Financial Timesnak adott interjújában „a közkiadások masszív lefaragását, miközben újraéleszti a gazdaságot” ígért.
Október 6‑án mutatta be „ellenköltségvetését”, amely 2032‑re 140 milliárd euró nettó megtakarítást céloz 2026‑hoz képest, 2030‑ra a GDP 3%-a alá szorítaná a hiányt, valamint alkotmányos költségvetési szabályt vezetne be. Pártja az adminisztratív és társadalombiztosítási kiadások, a bevándorlással összefüggő tételek, valamint Franciaország EU‑hozzájárulásának megvágását javasolja.
A közgazdászok azonban megkérdőjelezték a számokat. Mathieu Plane, a francia Gazdasági Megfigyelőközpont (OFCE) elemzési és előrejelzési igazgatóhelyettese a Le Monde‑nak azt mondta, hogy a javasolt megtakarításokból több mint 80 milliárd euró kétséges, pontatlanul meghatározott és nehezen megvalósítható.
Franciaország eközben annak a veszélynek van kitéve, hogy egy ördögi kör alakul ki: a magasabb hitelköltségek újabb kiadáscsökkentésre vagy adóemelésre kényszerítik a kormányt, ami gyengíti a növekedést, és az adósságot még nehezebben kezelhetővé teszi.
„Franciaország évek óta egy adósságválság felé tart, és ez a pillanat most egyre közelebb kerül” – összegezte Kenningham.