


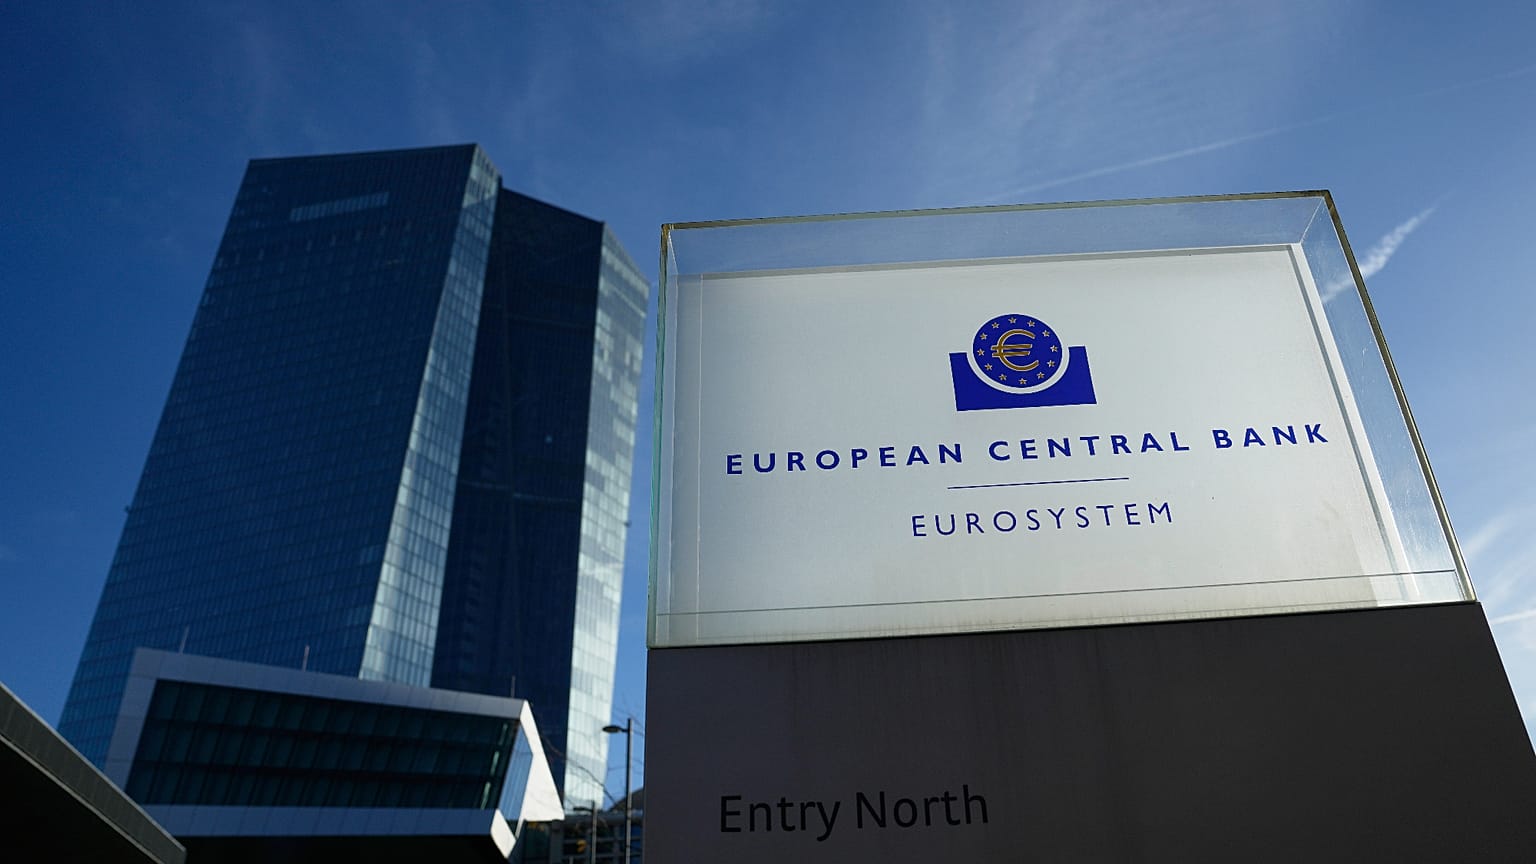




Az Európai Központi Bank szerdai jelentésében az MI‑fellendülést a dotkomlufihoz hasonlította, figyelmeztetve, hogy a nagy IPO‑k és a növekvő tech‑adósság hirtelen piaci eladási hullámot idézhet elő.
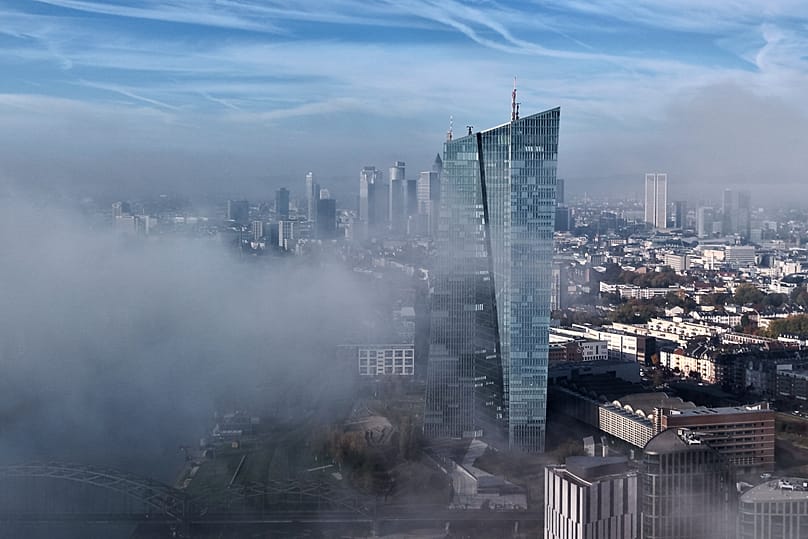
Az Európai Központi Bank a szerdán közzétett, félévente megjelenő Pénzügyi stabilitási jelentésében az MI-fellendülést a dotkomlufihoz hasonlította, és arra figyelmeztetett, hogy a tőzsdei kibocsátások megugrása késői ciklusú túlzott lelkesedésre utalhat, miközben a technológiai óriáscégek nagymértékben eladósodnak, ami sérülékennyé teszi a piacokat egy hirtelen eladási hullámmal szemben.
 HIRDETÉS
Az euróövezet pénzügyi stabilitását fenyegető kockázatok „továbbra is magasak a tartós geoökonómiai bizonytalanság és az MI-nek való növekvő kitettség miatt”, mondta Boris Vujčić, az EKB alelnöke, aki hétfőn már egy hasonló figyelmeztetést fogalmazott meg.
A jelentés egy nappal azután látott napvilágot, hogy az Európai Bizottság közölte, az EU gazdasága a vártnál jobban viselte az iráni háború energiapiaci sokkját. Az EKB egyetért ezzel, de arra figyelmeztet, hogy az a MI-optimizmus, amely segíti a gazdaságot, önmagában is kockázattá vált.
A dotkomkorszak visszhangjai
A részvényárak „rendkívül erős nyereségvárakozásokra” épülnek az MI-vállalatokkal kapcsolatban, amelyeket nehéz lehet teljesíteni, áll a jelentésben, amely arra is figyelmeztet, hogy az olcsóbb MI-modellek alááshatják a mai piaci éllovasokat.
Mivel az MI-beruházások már meghaladják a vállalatok által termelt készpénzt, az amerikai technológiai óriások rekordütemben vesznek fel hitelt, egyre gyakrabban euróban, ami növeli az európai befektetők kitettségét.
Az EKB becslése szerint a nagy technológiai cégek 2026 második negyedévének végére több mint 4 billió dollár (3,63 billió euró) értékű mérlegen kívüli kötelezettséggel rendelkeztek, vagyis olyan, adósságszerű kötelezettségekkel, amelyeket nem tartanak nyilván kötelezettségként, miközben a chipgyártók gyakran finanszírozzák az ügyfelek chipvásárlásait.
A központi bank nem ment el addig, hogy buboréknak nevezze az MI-fellendülést, de közölte, hogy az ilyen gyors eladósodási fordulat miatt jogosak az összehasonlítások a 2000-es évek eleji dotkom- és másodrendű jelzáloghitel-lufival.
Közben az amerikai tőzsdei bevezetésekből beáramló összeg jó eséllyel meghaladja majd a gazdaság méretéhez viszonyított, dotkomkorszakbeli csúcsot, és az EKB szerint az ilyen fellendülések jellemzően a piaci tetőpontok közelében következnek be.
Az EKB munkatársai úgy becsülik, hogy az idei évben mintegy 212 milliárd dollárt (192 milliárd eurót) vonnak be, szemben a 2025-ös körülbelül 44 milliárd dollárral (40 milliárd euróval), áll a jelentésben.
A SpaceX rekordméretű tőzsdei bevezetése júniusban nyitotta meg az utat. Az MI-modelleket fejlesztő Anthropic várhatóan szerdán határozza meg a kibocsátási árat, és csütörtökön kezdi meg a kereskedést a Nasdaqon.
A nagy kibocsátások „nem számszerűsített kockázatot” tolhatnak át kevésbé tájékozott vevőkre, köztük a lakossági befektetőkre, figyelmeztetett az EKB.
Nyomás alatt az államadósság
A fejlett gazdaságok gyenge államháztartási pozíciói szintén kiválthatják az államadósság globális újraárazását, figyelmeztetett az EKB. Több országban több mint két évtizedes csúcson vannak a hosszú lejáratú hitelfelvételi költségek, és számos euróövezeti kormány annyit fizet a hitelért, mint a 2012-es adósságválság óta nem.
Az euróövezeti kormányok a járvány óta nem látott mennyiségben bocsátanak ki államadósságot, főként Németország védelmi és infrastruktúra-kiadásai miatt.
Mivel az EKB már nem vásárol államkötvényeket a saját élénkítő programjai keretében, a papírok nagyobb része kerül külföldi befektetőkhöz és fedezeti alapokhoz, amelyek válság idején hajlamosak gyorsan kivonulni, és ezzel felerősíthetik az eladási hullámot.
Franciaország kilóg a sorból, mivel a befektetők magasabb hozamot követelnek a 2027-es választások előtt fennálló politikai kockázatok ellentételezésére. Tízéves hitelköltségei októberben először emelkedtek 5 százalék fölé 2002 óta, jelenleg pedig 4,85 százalékon állnak.
A Bizottság kedden azt vetítette előre, hogy az EU államadósságának szintje a tavalyi GDP 82,6 százalékáról 2028-ra 85,6 százalékra emelkedik, és addigra a kamatkiadások a gazdasági teljesítmény 2,4 százalékát emésztik fel.
„Időszerű a fiskális konszolidáció”, közölte az EKB.
Ugyanakkor a bankok jó helyzetben vannak a sokkhatások elnyelésére, áll a jelentésben: a jövedelmezőségük tízéves csúcson van, a nem teljesítő hitelek aránya pedig szeptemberben rekord alacsony, 2,2 százalék volt a teljes állományon belül.
Nagyobbak a sérülékenységek egyes nem banki szereplőknél, például befektetési alapoknál és fedezeti alapoknál, ahol a védőhálók kevésbé fejlettek. Az amerikai technológiai és MI-hez kapcsolódó vállalatok ma már az euróövezeti nem banki szereplők részvénybefektetéseinek 16 és 26 százalék közötti részét teszik ki.
Az EKB felidézte a júliusi, szinte teljes összeomlást a Situational Awareness amerikai fedezeti alapnál, amelynek kezelt vagyonállománya mintegy 45 milliárd dollárról 10 milliárd dollárra zsugorodott, miután tőkeáttételes MI-ügyletei rosszul sültek el.
Az ilyen típusú feszültség átterjedhet a bankokra is, amelyek forrásaik csaknem ötödét nem banki szereplőktől szerzik. Az EKB erősebb garanciákat sürgetett az ágazatban a tőkeáttételi és likviditási kockázatok ellen, és felszólította a hatóságokat, hogy tartósan őrizzék meg a bankok tőkepufferét.
A magasabb energiaárak szintén ahhoz vezethetnek, hogy a háztartások és a vállalatok nehezebben fizetik vissza hiteleiket, és az EKB szerint egy energiapiaci sokk után évekbe telhet, amíg a rossz hitelek felhalmozódása láthatóvá válik.
Verseny Christine Lagarde utódjáért
A jelentés egyben arra az időszakra esik, amikor a kormányok közel kerülnek a megállapodáshoz az EKB vezetéséről.
Németország pénzügyminisztériuma kedden közölte, hogy a vezető közgazdász posztot kívánja elnyerni Markus Brunnermeiernek, a Princetoni Egyetem professzorának, Berlin pedig a hírek szerint cserébe támogatná a Spanyol Nemzeti Bank korábbi elnökét, Pablo Hernández de Cost Christine Lagarde elnök utódjaként.
A fejlemények tovább erősítik annak jelét, hogy Franciaország és Németország közel jár a megállapodáshoz a spanyol jelölt támogatásáról, amint arról az Euronews múlt pénteken beszámolt.