






HSBC szerint minden G7-tagországnak olasz típusú elsődleges többletre lesz szüksége az adósság stabilizálásához, miközben Róma olcsóbban jut hitelhez, mint Párizs, a választási év költségvetése előtt.
1992 szeptemberében Olaszország volt az európai pénzügyek elrettentő példája. A lírát kiszorították az európai árfolyam-mechanizmusból, a valuta bezuhant, és Rómának meg kellett győznie a befektetőket arról, hogy továbbra is képes lesz fizetni a számláit.
 HIRDETÉS
Az ezt követő időszakban több mint három évtizednyi megszorítás jött, amelyről az olaszok máig vitatkoznak. Évről évre az állam több bevételt szedett be, mint amennyit elköltött, ha nem számítjuk az adósság kamatterheit.
A közgazdászok ezt elsődleges költségvetési többletnek nevezik. Az IMF adatai szerint Olaszország az 1992 óta eltelt 34 évből 28-ban mutatott fel ilyen többletet.
Most a világ egyik legnagyobb bankja azt mondja, hogy a G7 többi tagjának is ugyanezt kell tennie.
„A G7 minden tagjának követnie kell Olaszországot” - írta Janet Henry, a HSBC globális vezető közgazdásza múlt heti jegyzetében, amelynek címe „Turning Italian?” volt.
Érvelése egyszerű számtanon alapul. Ha az a kamatláb, amelyet egy kormány az adóssága után fizet, tartósan magasabb marad, mint a gazdaság növekedési üteme, akkor az adósság az össztermeléshez viszonyítva folyamatosan nő, hacsak a kormány a kamatok előtt kevesebbet nem költ, mint amennyit beszed.
Henry szerint mivel a fejlett gazdaságokban magasak a hitelfelvételi költségek, ez a különbség tartósan fennmarad.
Egy keményen megtanult olasz lecke
Henry ügyelt arra, hogy Olaszországot ne állítsa be mintatanulóként.
„Olaszország nem kirakatpélda: az adósságállomány továbbra is magas, de az ország évek óta tartós elsődleges többletet ér el, amelyre eredetileg az 1992-es súlyos valuta- és adósságválság kényszerítette” - fogalmazott.
Véleménye szerint a különbség az, hogy Róma évtizedeken át kitartott a megszorító politika mellett, miközben a többiek alig kezdtek hozzá.
„Olaszországgal ellentétben egyikük sem tart egy hosszan elnyúló kiigazítás felé” - mondta Henry.
Mint hozzátette, az elmúlt évben csak azok az országok próbálták meg kezelni a hiányaikat, amelyekre valamelyest nyomást gyakoroltak a kötvénypiacok, például az Egyesült Királyság.
A problémát még az Egyesült Államok sem kerülheti el. Henry a Congressional Budget Office, az amerikai költségvetési felügyeleti intézmény igazgatójának egy becslésére hivatkozott, amely szerint az amerikai államadósság pusztán növekedés révén történő stabilizálásához a jelenlegi kamatszintek mellett évi 7-8 százalékos nominális növekedésre lenne szükség.
Arra is figyelmeztetett, hogy a könnyű kiutak bezárultak. A kormányok nem vághatják vissza a kiadásokat úgy, mint Görögország és Portugália az euróövezeti válság után, és a mesterséges intelligenciából származó termelékenységnövekedés sem feltétlenül fordítható át könnyen magasabb adóbevétellé.
„Nehéz politikai döntések állnak előttünk” - mondta.
Csak egy G7-ország költ kevesebbet, mint amennyit beszed
A legfrissebb IMF-adatok jól mutatják, milyen magányos Olaszország helyzete.
Az Alap októberi Fiscal Monitor jelentése szerint Olaszország idén a GDP 1 százalékának megfelelő elsődleges többletre áll, amely 2027-re 1,2 százalékra emelkedhet. Ő az egyetlen G7-gazdaság, amelytől ilyen többletet várnak.
Franciaország idén a GDP 2,9 százalékának megfelelő elsődleges hiány felé tart. Németországot, amely hosszú ideig az euróövezet fiskális fegyelmezője volt, 3,4 százalékos elsődleges hiányra vetítik, mivel növeli védelmi és infrastruktúra-kiadásait.
Az Egyesült Államoknál 4,9 százalékos, Kanadánál 2,6 százalékos, Japánnál és az Egyesült Királyságnál pedig egyaránt mintegy 1,2 százalékos elsődleges hiányt várnak.
Az, hogy a többieknek milyen messzire kellene eljutniuk, vitatott kérdés. Zsolt Darvas közgazdász az IMF Finance & Development folyóiratában márciusban megjelent írásában úgy becsülte, hogy Franciaországnak és az Egyesült Államoknak egyaránt a GDP 1,3 százalékának megfelelő elsődleges többletre lenne szüksége adósságuk stabilizálásához, az Egyesült Királyságnak pedig 1,8 százalékra.
Franciaország számára ez azt jelentené, hogy a költségvetését a GDP több mint négy százalékpontjával kellene javítania. Darvas megjegyezte, hogy Párizs az elmúlt öt évtizedben mindössze hatszor érte el a szükséges szintet.
Fontos ugyanakkor, hogy Olaszország továbbra is nagyobb terhet cipel. Az IMF szerint az olasz államadósság idén eléri a GDP 137,9 százalékát, ami a legmagasabb az euróövezetben, és meghaladja a görög 136 százalékot. Franciaország 118,5 százalékon áll.
Az államkötvénypiacok már megváltoztatták véleményüket
A befektetők láthatóan hasonló következtetésre jutottak, mint a HSBC.
Hétfőn 13:26-kor közép-európai idő szerint az olasz tízéves államkötvény hozama 4,43 százalék volt, míg a francia, azzal egyenértékű OAT-é 4,93 százalék.
Ez azt jelenti, hogy Róma egy évtizedre fél százalékponttal olcsóbban vesz fel hitelt, mint Párizs. Pénteken a különbség 50 bázisponton zárt, ami a TradingView adatai szerint legalább 1999 óta a legnagyobb, Olaszország javára.
A fordulat gyorsan ment végbe. 2025 elején Olaszország még 34 bázisponttal többet fizetett, mint Franciaország. A két hozamgörbe 2025 szeptemberében metszette egymást, és azóta a rés folyamatosan nő.
Olaszország immár az Egyesült Királyságnál is olcsóbban jut forráshoz, ahol a tízéves államkötvény, a gilt hozama 5,35 százalék, valamint az Egyesült Államoknál, ahol a tízéves Treasury hozama 5,12 százalék.
Az euróövezet etalonnak számító Németországgal szemben a BTP-Bund felár jelenleg 106 bázispont. A felár azt mutatja, mekkora többlethozamot várnak el a befektetők azért, hogy német helyett olasz adósságot tartsanak. Franciaország esetében az ugyanilyen különbség 156 bázispont, több mint kétszerese annak a 71 bázispontnak, amelyen az év elején indult.
Az idei eladási hullám Olaszországot sem hagyta érintetlenül. A felár nagyjából 60 bázispontról tágult ki február végéhez képest, mivel a közel-keleti háború felhajtotta az energiaárakat, az inflációs várakozásokat és a hitelfelvétel költségeit egész Európában.
A Pantheon Macroeconomics közgazdászai, Claus Vistesen és Melanie Debono arra számítanak, hogy ez a mozgás visszafordul.
„Úgy gondoljuk, hogy a BTP-Bund felár jövőre csökkenni fog, és bőven ledolgozza az idei szélesedést” - írták csütörtöki elemzésükben. „2027 közepére 20 bázispontra számítunk a BTP-Bund felárnál, a jelenlegi valamivel több mint 100 bázispontról.”
Érvelésük egyik eleme Franciaország. Azt állítják, hogy az ország súlyosabb költségvetési problémái, valamint a jövő évi elnökválasztás körüli bizonytalanság továbbra is az olasz kötvények felé terelik a befektetőket.
Még így sem válna olcsóvá az olasz adósság attól, hogy relatíve olcsóbban jut forráshoz. „A hozamok magasak maradnak, valamivel 3 százalék fölött, ami egyelőre magas szinten tartja az olasz kormány adósságszolgálati költségeit” - tették hozzá.
Egy választási év költségvetése próbára teszi a modellt
Olaszország számára a nagyobb próbatétel talán magától Rómától érkezik.
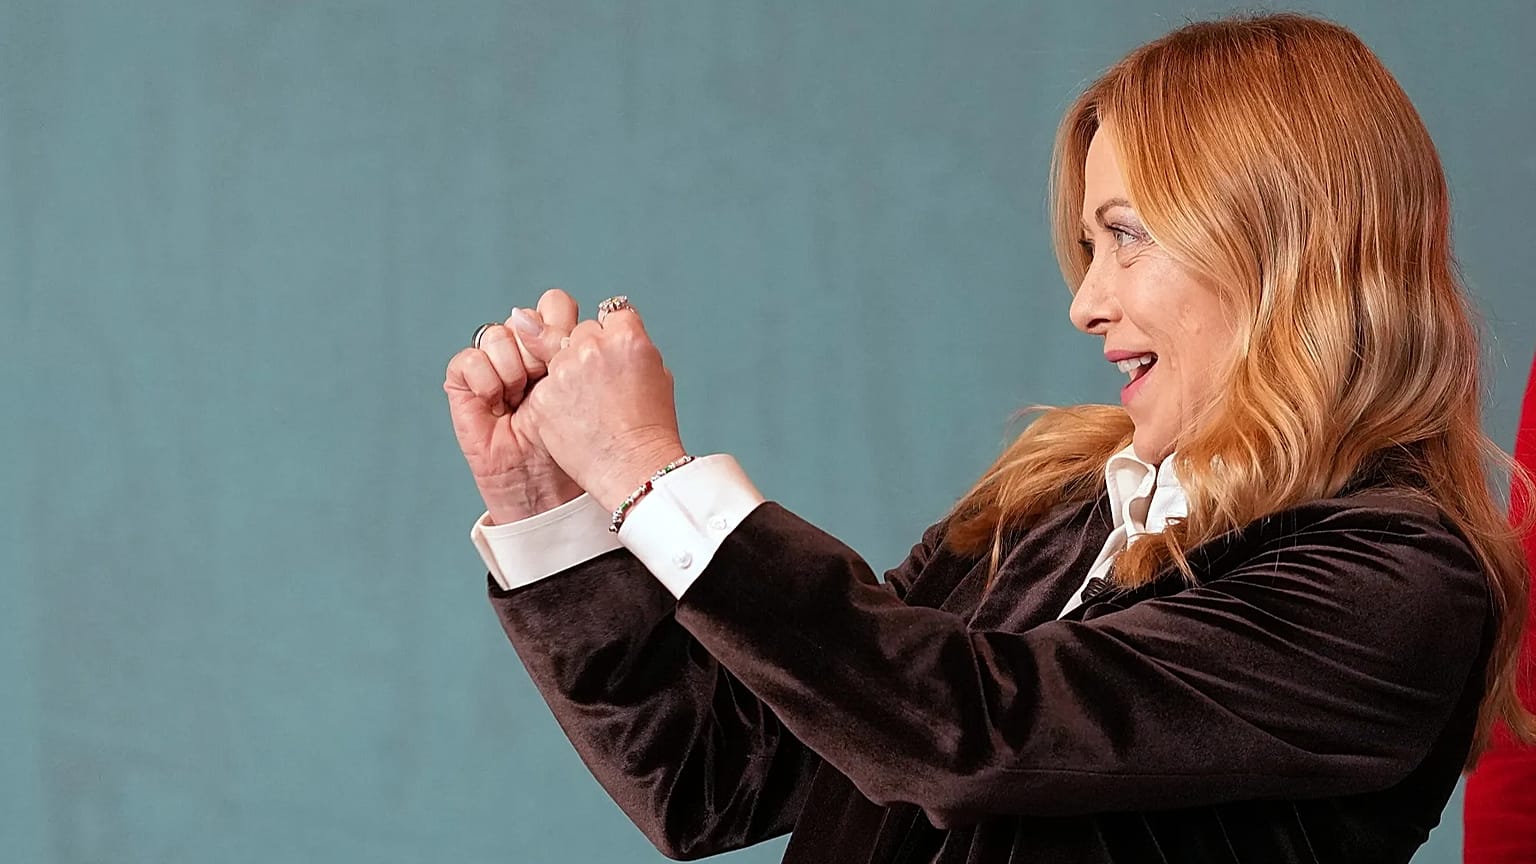
Giorgia Meloni kormánya október 28-án hagyta jóvá a 2027-es költségvetést, mintegy 26 milliárd euró értékű csomagot, amely jelenleg a parlamenti jóváhagyási folyamaton megy keresztül.
A csomag nagy része adókedvezményekből áll.
Csak 2027-re a 33 százalékos személyi jövedelemadó-kulcs sávhatárát 50 000 euróról 55 000 euróra emelnék.
Az 1997 után született, legfeljebb évi 28 000 eurót kereső fiatal magánszektorbeli dolgozók a 2500 euróig terjedő béremelésekre egységesen 1 százalékos adót fizetnének. Az újratárgyalt munkaügyi szerződésekből fakadó béremeléseket egységesen 5 százalékkal adóznák azoknál a munkavállalóknál, akik legfeljebb 33 000 eurót keresnek.
Az önfoglalkoztatók legfeljebb 100 000 eurós, a jelenlegi 85 000 eurós határhoz képest megemelt árbevételig maradhatnának az átalányadózási rendszerben.
A gépjárműadót végleg megszüntetnék minden tulajdonos egy, legfeljebb 80 kilowattos, biztosított autója után, és a legfeljebb 40 000 eurót kereső, két vagy több gyermeket nevelő anyák havonta adómentes 100 eurót kapnának.
A csomag egy részének finanszírozására a bankoknak és biztosítóknak két évre három százalékponttal magasabb társasági adóval kellene szembenézniük, az energiaipari vállalatokra magasabb regionális üzleti adó vonatkozna, a pénzügyi tranzakciókra kivetett adó pedig megduplázódna, 0,8 százalékra.
Olaszország Állami Számvevőszéke, amely a közkiadások felügyeletét látja el, november 9-én közölte a törvényhozókkal, hogy számos adókedvezmény 2027 végén lejár, és a finanszírozás mintegy 70 százaléka nem ismétlődik meg, így a számla a következő parlamentre marad.
A kormány októberben közzétett, saját költségvetési terve szerint a hiány idén a GDP 2,9 százaléka, amely 2027-re 3,4 százalékra emelkedik, ha beleszámítjuk az uniós szabályok alapján engedélyezett plusz védelmi és energiaügyi kiadásokat.
Az államadósság várhatóan jövőre a GDP 138,5 százalékára kúszik fel.
Túl szoros választás ahhoz, hogy meg lehessen jósolni
A költségvetés akkor kerül napirendre, amikor Olaszország az őszre esedékes, legkésőbb 2027 őszéig megtartandó parlamenti választások felé halad, miközben Rómában egyre többen beszélnek egy esetleges, tavaszi előrehozott voksolásról.
A La7 televízió számára készült, november 9-én nyilvánosságra hozott legutóbbi SWG-felmérés a balközép ellenzéket 44,9 százalékon, Giorgia Meloni jobbközép kormánykoalícióját pedig 44 százalékon mérte, vagyis a különbség a hibahatáron belül van.
Meloni Olasz Testvérek pártja 28,9 százalékkal továbbra is a legnagyobb egyetlen párt maradt, miközben a válaszadók 29 százaléka nem jelölt meg pártpreferenciát.
A Pantheon alapeseti forgatókönyve szerint a kormánykoalíció túléli a voksolást, amit további oknak tekint arra, hogy a felár 2027-ig szűk maradjon.
1992-ben Olaszországnak nem volt más választása, mint meghúzni a nadrágszíjat. Harmincnégy évvel később a G7 többi tagjának mondják azt, hogy ugyanezt tegye, miközben Olaszországot éppen arra csábítják, hogy lazítson a sajátján.