


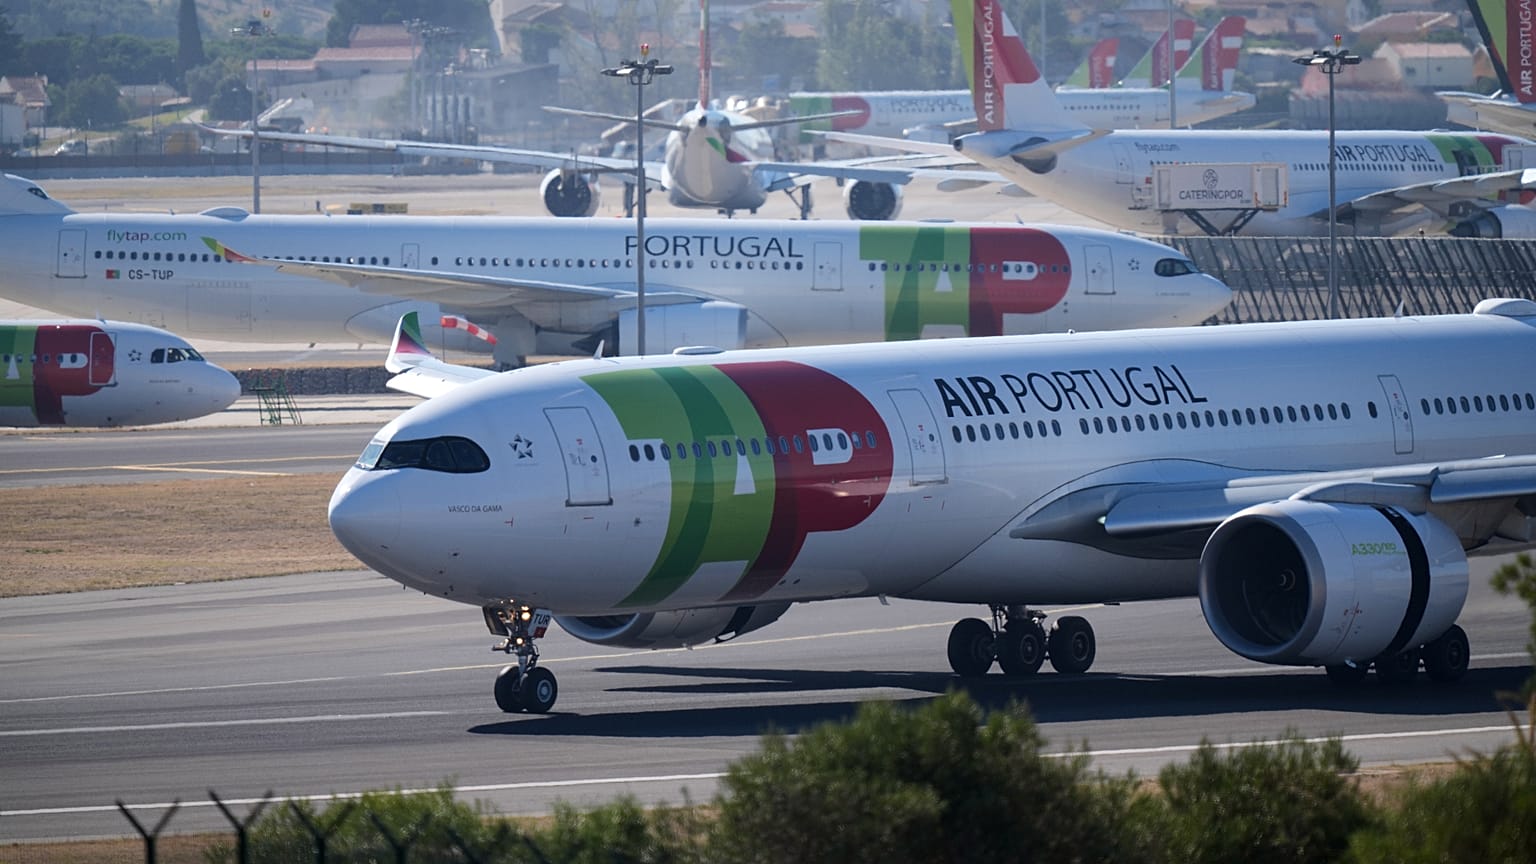


A Lufthansa évi 450 millió eurós haszonra számít a TAP Air Portugal 49,9%-os részesedésének megvételéből, de a szabályozói és politikai nehézségek miatt a nyereség csak évek múlva jöhet.
A Lufthansa 1,2 milliárd eurós, nyertes ajánlata, amellyel a TAP Air Portugal legfeljebb 49,9 százalékos részesedését szerezheti meg, évente mintegy 450 millió eurónyi megtakarítást és többletbevételt hozhat a német csoportnak.
 HIRDETÉS
A portugál állam szoros kontrollja a légitársaság felett, az elhúzódó versenyhatósági vizsgálatok és az olasz ITA Airways csoportba integrálásának késlekedése azonban arra utalnak, hogy az előnyök csak lassan fognak kézzelfoghatóvá válni.
Erre a következtetésre jut egy kedden közzétett jelentés, amelyet a Gimme Credit, egy független vállalati kötvénykutató cég készített.
A portugál kormány múlt héten a Lufthansa ajánlatát választotta a francia–holland Air France–KLM csoport rivális ajánlatával szemben.
Az ügyletet még végleges tárgyalásoknak, a portugál kormány jóváhagyásának és az Európai Bizottság engedélyének kell követnie, a lezárást pedig 2028-ra tervezik.
A Lufthansa közlése szerint 1,025 milliárd eurót fizet 44,9 százalékért, ami legfeljebb 1,2 milliárd euróra emelkedhet 49,9 százalék esetén, ha megvásárolja az először a TAP dolgozóinak felajánlott, az összes részvény legfeljebb 5 százalékát jelentő csomagot, és megfizeti az úgynevezett „ticking fee”-t, amely a tranzakció lezárásáig halmozódik.
A portugál állam 50,1 százalékos részesedést tart meg, de a Lufthansa nevezheti ki a TAP vezérigazgatóját, miközben az igazgatóságban az államé marad a többség.
A Lufthansa ajánlata mintegy 16 százalékkal magasabbra értékelte a TAP-ot, mint az Air France–KLM-é, és teljes egészében készpénzes volt, míg a rivális ajánlat készpénz és részvények kombinációját tartalmazta.
„A Lufthansa sokat tett azért, hogy bebiztosítsa győztes ajánlatát” – jegyezte meg a Gimme Credit, míg a Lufthansa vezérigazgatója, Carsten Spohr úgy jellemezte a TAP-ot: „erős és nyereséges légitársaság”.
A TAP 2025-ben már egymást követő negyedik évben zárt nyereséggel, de a társaság adózott eredménye egy egyszeri adókiigazítás miatt 4,1 millió euróra zsugorodott, és 2026 első felében a megugró üzemanyagköltségek miatt 99,2 millió eurós veszteséget könyvelt el.
A Lufthansa vezetése szerint a szinergiák elsősorban a kereskedelmi tevékenységekben, a hálózati kapcsolatok javításában, a közös beszerzésben és a cargo üzletágban jelennek meg – közölte Cedric Rimaud, a Gimme Credit európai kutatásokért felelős igazgatója.
A legnagyobb érték a TAP Brazíliába és Latin-Amerika többi részébe irányuló járathálózata, valamint az Európa és Portugália, illetve Dél-Európa és Észak-Amerika közötti forgalom.
Spohr szerint a megállapodás „tartósan megerősíti [a Lufthansa] pozícióját a dél-atlanti piacon”.
A vezetés arra számít, hogy ezekben a járatcsoportokban 2025 és 2030 között Latin-Amerika irányába mintegy 2–3 százalékkal, a többi útvonalon pedig 6–7 százalékkal bővül a forgalom – mondta Rimaud.
A TAP az Európa és Brazília közötti ülőhely-kapacitás 24 százalékát adja, és ezzel csak a latin-amerikai LATAM csoport mögött marad el – derül ki az OAG légiközlekedési adatvállalat adataiból.
A TAP-pal együtt a Lufthansa légitársaságai 36 százalékos részesedést érnének el.
A TAP kizárólag Airbus gépeket üzemeltet, és ezek adják a Lufthansa flottájának túlnyomó részét is, ami Rimaud szerint „természetes méretgazdaságosságot teremt a két légitársaság között”, mivel a mérnöki, képzési és karbantartási kiadások egy részét össze lehet vonni.
Hosszú út 2030-ig
A kormány közlése szerint a Lufthansa vállalta, hogy 2035-re 117 repülőgépre növeli a TAP flottáját, és 500 millió eurót fektet be Portugáliában.
A vállalat azt is ígéri, hogy a TAP önálló légitársaság marad, ami az állami kontrollal együtt „korlátozni fogja annak lehetőségét, hogy az egész csoport működését racionalizálják” – magyarázta Rimaud.
A Lufthansa azt várja, hogy a TAP csatlakozik a United Airlines és az Air Canada társaságokkal közös, transzatlanti közös vállalkozásához, amelyben a partnerek összehangolják menetrendjeiket és megosztják a bevételeket. Hasonló ígéretet tett akkor is, amikor részesedést szerzett az ITA Airwaysben 2025 januárjában.
Az ITA még mindig az amerikai közlekedési minisztérium jóváhagyására vár, és az első, közösen koordinált transzatlanti járatát legkorábban 2027 nyarán indítja.
Az EU versenyhatóságai szintén vizsgálni fogják a közös vállalkozást, és Rimaud szerint „nem valószínű, hogy ebből az integrációból 2030 előtt bevétel származzon”.
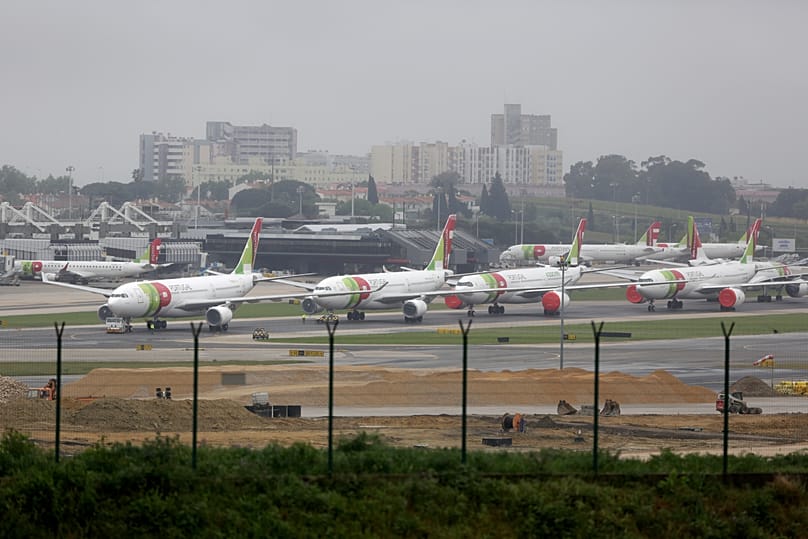
A TAP lisszaboni csomópontjának növekedési lehetőségei is korlátozottak, mivel a repülőtér megtelt, és az OAG szerint az új, helyettesítő létesítmény legkorábban 2034-ben nyithat meg.
A TAP megvásárlását a Lufthansa saját készpénzállományából finanszírozhatja, és a Gimme Credit nem számít arra, hogy „jelentősen megemelkedne a Lufthansa eladósodottsága”. A TAP saját adóssága sem jelent komoly kockázatot, mivel kötvényei csak 2029-ben járnak le, addig nincs jelentős törlesztés.
A Gimme Credit arra számít, hogy a Lufthansa 2028-ra megpróbálja felvásárolni a TAP fennmaradó részét is, miután Portugália elindította a légitársaság teljes privatizációjának folyamatát. Az elemzőcég továbbra is „eladásra” ajánlja a Lufthansa kötvényeit, amelyek hozama 5,52 százalék, szemben az Air France adósságának 6,9 százalékos hozamával.
Noha a cég végső soron arra számít, hogy a TAP csatlakozik a transzatlanti közös vállalkozáshoz, úgy véli, ez „hosszabb időtávon fog megvalósulni, mint amit a menedzsment ígér”.