






Az Euronews Business részletesen megvizsgálja, miként nőtt Európa kőolajimport-költsége a közel-keleti feszültségek közepette, és a szakértők nem számítanak gyors árcsökkenésre.
Az európai országok idén jóval többet fizetnek a kőolajimportért, miután 2026 februárjában kiéleződtek a feszültségek a Közel-Keleten. A fogyasztók már most magasabb benzin- és dízelárakkal szembesülnek. Most pedig az EU importszámlája mutatja meg igazán, milyen meredeken emelkedtek a költségek.
 HIRDETÉS
2026 második negyedévében az EU átlagosan havonta 27,6 milliárd eurót költött kőolajimportra, ami 55,8 százalékos növekedés a 2025-ös, havi 17,7 milliárd euróhoz képest.
Az importált olaj mennyisége azonban alig változott: mindössze 1,2 százalékkal nőtt, 2025-ben havi 36,3 millió tonnáról 36,7 millió tonnára.
Ez azt jelenti, hogy az EU havonta 9,9 milliárd euróval fizet többet.
A tonnánkénti ár is emelkedett: ugyanebben az időszakban 487 euróról 750 euróra, visszatérve a 2022-es csúcsra.
Miért nő az energiaszámla?
A fő ok a nyersolaj árának emelkedése. „2026 második negyedévében a Brent nyersolaj havi átlagára 49,5 százalékkal magasabb volt, mint 2025 havi átlagára – hordónként 34 dolláros drágulást jelent ez” – mondta Mu Xiaoyi professzor, a Dundee-i Egyetem oktatója az Euronews Businessnek.
Hozzátette: 2025-ben naponta mintegy 20 millió hordónyi olaj és olajtermék – a globális napi fogyasztás körülbelül 20 százaléka – haladt át exportként a Hormuzi-szoroson. „Ha a világ kínálatának közel 20 százaléka kiesik, az áraknak emelkedniük kell, hogy helyreálljon az egyensúly a piacon” – fogalmazott.
A tonnánkénti ár jól szemlélteti a helyzetet. 2026 második negyedévében az EU tonnánként 750 eurót fizetett az importált kőolajért. Ez 2021 óta a második legmagasabb érték, mindössze 2 euróval marad el a 2022 második negyedévében mért csúcstól.
2025 végén egy tonna ára 435 euró volt. Az idei első negyedévben 498 euróra emelkedett, majd a második negyedévben hirtelen 750 euróra ugrott.
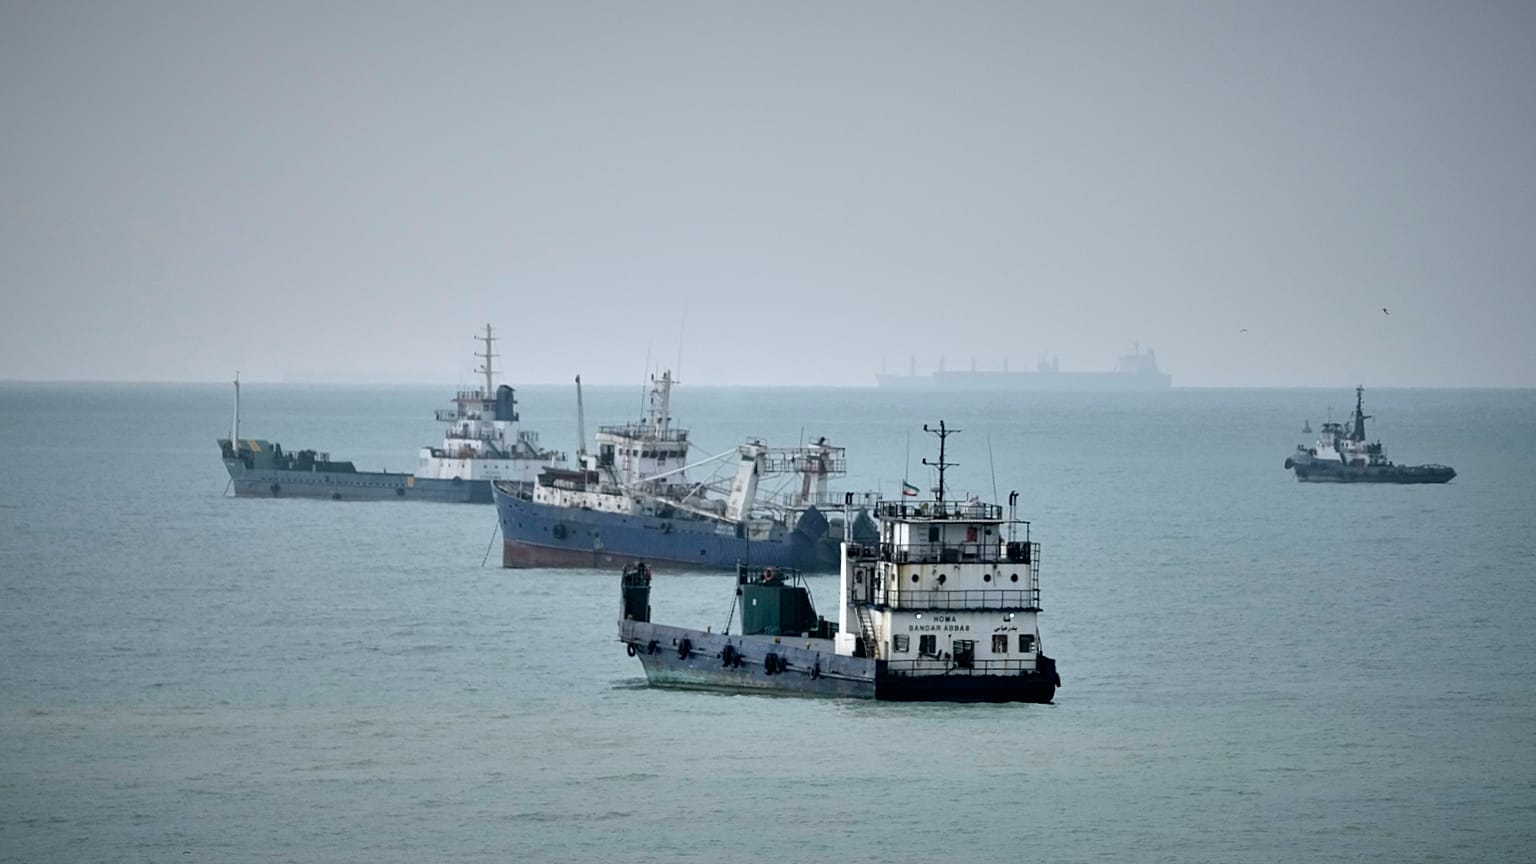
Szymon Kardas, az Európai Külkapcsolatok Tanácsának (ECFR) vezető szakpolitikai munkatársa hangsúlyozta, hogy az Egyesült Államok, Izrael és Irán közötti háború megzavarta az olajkitermelést és a világpiacokra irányuló szállításokat, ami felfelé hajtotta az árakat.
„Vannak hetek, amikor a Hormuzi-szoroson áthaladó tankhajó-forgalom visszatér a háború előtti szintre, majd ismét visszaesik” – mondta az Euronews Businessnek.
Kardas szerint az ilyen zavarok különösen érzékenyen érintik az EU-t, mivel az olajellátás 90–95 százalékban a blokk határain kívülről érkezik. Az Eurostat adatai szerint ez a függőség 2024-ben 96,6 százalék volt.
Wolfgang Eichhammer, az Európai Energia- és Klímapolitikai Intézet (IEECP) vezető szakértője egyetértett abban, hogy a Közel-Kelet feszültségei gyakorolják a legnagyobb hatást, mivel a szállítások visszaestek vagy bizonytalanabbá váltak. Ugyanakkor rámutatott, hogy az erős globális kereslet is szerepet játszik, Európa ugyanis az ázsiai – elsősorban kínai – vevőkkel verseng az olajért.
Az importértéket és -volument összehasonlító grafikon jól mutatja, hogyan emelkedett a számla úgy, hogy közben az importált olaj mennyisége gyakorlatilag nem változott. 2026 második negyedévében az EU 82,7 milliárd eurót költött kőolajimportra, szemben az egy évvel korábbi 50,3 milliárd euróval. Az importmennyiség csak mérsékelten nőtt, 105,2 millió tonnáról 110,2 millióra.
Ugyanez a minta figyelhető meg az elmúlt öt évben is. A negyedéves importmennyiség 105 és 123 millió tonna között mozgott, miközben a számla a 2021 eleji 38 milliárd euróról 2022-ben 91,3 milliárdra ugrott. Ezután 2025 végére 47,8 milliárd euróra esett vissza, mielőtt újra meredeken emelkedni kezdett.
Az EU energiabehozatali számlájának növekedését szinte teljes egészében az olaj magyarázza. 2026 második negyedévében az EU 115,6 milliárd eurót költött energiaimportra, szemben a 2025 azonos időszakában mért 81,4 milliárd euróval. A 34,2 milliárd eurós növekményből 32,4 milliárd eurót – vagyis 95 százalékot – a kőolaj tette ki.
Más energiahordozókra fordított kiadások alig változtak. A gázimport 1,6 milliárd euróval nőtt, a széné 0,4 milliárddal, miközben az LNG-import kismértékben, 0,2 milliárd euróval csökkent.
Többet fizetnek az autósok a benzinkutaknál
Az európai autósok már a benzinkutaknál is érzik a drágulást. 2026 januárjának első hetében a dízel átlagosan 1,54 euróba került literenként az EU-ban. Az árak márciustól meredeken emelkedtek, a hónap végére átlépték a 2 eurós szintet, szeptember végére pedig elérték a 2,24 eurót. Ez meghaladta a 2022-ben mért, 2,03 eurós csúcsot. Október 19-én a dízel literje 2,14 eurón állt, ami 38 százalékkal magasabb az év eleji szintnél.
A benzin ára hasonló pályát járt be. Január elején még 1,60 euróba került literenként, szeptember végére azonban 2,10 euróra drágult, szintén a 2022-es, 2,03 eurós csúcs fölé. Azóta valamelyest visszaesett, jelenleg 1,99 euró körül alakul. Egy 50 literes dízeltank feltöltése most mintegy 107 euróba kerül, szemben a januári 77 euróval.
Hatás a háztartásokra
Mu arra figyelmeztetett, hogy ha a fogyasztók többet költenek az üzemanyag-tankolásra, kevesebb pénzük marad más kiadásokra, például élelmiszerre és egyéb mindennapi termékekre.
„Arra számítok, hogy az élelmiszerek, a tömegközlekedés és más hétköznapi termékek ára is emelkedni fog, mivel a dízelt széles körben használják a nehéz teherfuvarozásban és az autóbuszokban” – tette hozzá.
Kardas rámutatott, hogy a hatások ágazatonként eltérőek lesznek. „A közlekedés, a fűtés, a mezőgazdaság és az energiaigényes iparágak azonnali nyomást fognak érezni, és a magasabb fuvar-, rezsi- és fosszilisenergia-költségeket továbbhárítják a végső fogyasztókra, miközben a szolgáltatásalapú ágazatok nagyrészt védettek maradnak” – fogalmazott.
Meddig tarthat a drágulás?
A szakértők nem számítanak arra, hogy az olajimport költségei hamar csökkennek. Arra a kérdésre, hogy a következő hónapokban magasak maradnak-e a kiadások, Mu úgy válaszolt: „Sajnos igen, mivel nem látszik reális módja a konfliktus lezárásának.”
Hozzátette, hogy a magasabb szállítási és biztosítási költségek valószínűleg még nem tükröződnek teljes mértékben a második negyedéves számlákban, így a harmadik és a negyedik negyedévben tovább növelhetik a terheket.
Kardas arra számít, hogy a konfliktushoz kapcsolódó többletköltségek „a következő hónapokban is fennmaradnak, és könnyen átnyúlhatnak 2027-re is”.
Eichhammer szerint is jelentős a kockázata annak, hogy az olajárak tartósan magasak maradnak, vagy akár tovább emelkednek.