






Euronews Business alaposabban megvizsgálja, miként nőtt Európa kőolajimport-számlája a közel-keleti feszültségek közepette, és a szakértők nem számítanak arra, hogy a költségek a közeljövőben csökkennek.
Az európai országok idén jóval többet fizetnek a kőolajimportért, miután 2026 februárjában kiéleződött a feszültség a Közel-Keleten. A fogyasztók már most magasabb benzin- és dízelárakkal szembesülnek. Az EU importszámlája most megmutatja, mennyire meredeken emelkedtek a költségek.
 HIRDETÉS
2026 második negyedévében az EU havonta átlagosan 27,6 milliárd eurót költött kőolajimportra, ami 55,8 százalékkal több, mint a 2025-ben mért havi 17,7 milliárd euró.
Ám az importált olaj mennyisége alig változott. Mindössze 1,2 százalékkal nőtt: a 2025-ös havi 36,3 millió tonnáról 36,7 millió tonnára.
Ez azt jelenti, hogy az EU havonta 9,9 milliárd euróval fizetett többet.
Az egy tonnára jutó költség is emelkedett: ugyanebben az időszakban 487 euróról 750 euróra, visszatérve a 2022-es csúcshoz.
Miért nő az importszámla?
A fő ok a nyersolajárak emelkedése. Mu Xiaoyi, a Dundee Egyetem professzora az Euronews Businessnek úgy nyilatkozott: „2026 második negyedévében a Brent típusú nyersolaj havi átlagára 49,5 százalékkal magasabb, mint a 2025-ös havi átlagár – ez hordónként 34 dolláros drágulást jelent.”
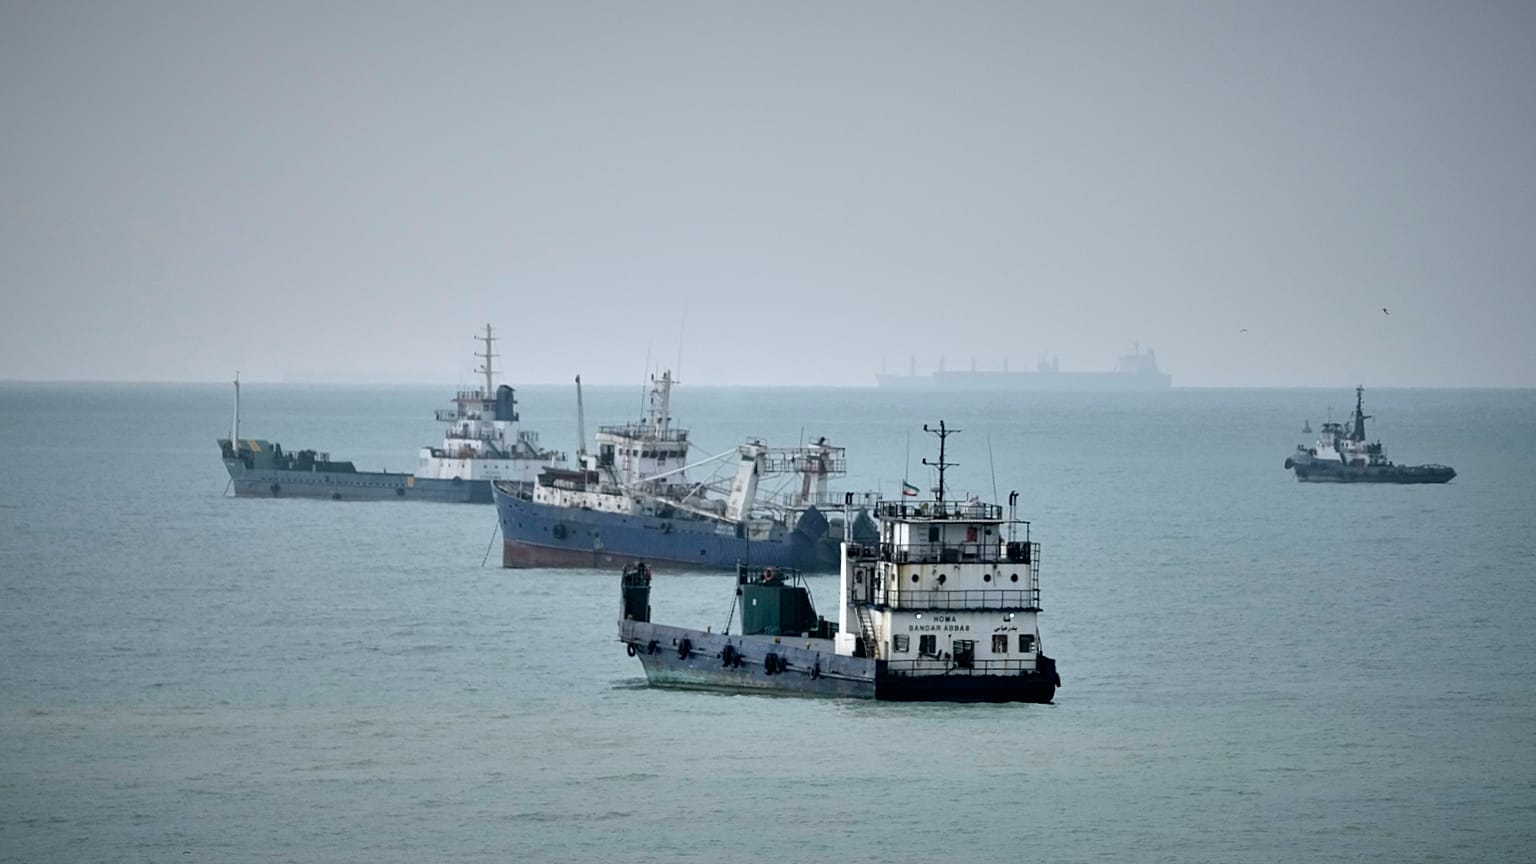
Hozzátette, hogy 2025-ben naponta mintegy 20 millió hordó olajat és olajterméket – a világ napi felhasználásának hozzávetőleg 20 százalékát – szállítottak ki a Hormuzi-szoroson keresztül. „Ha a világ kínálatának majdnem 20 százaléka kiesik, az árnak emelkednie kell, hogy a piac egyensúlyba kerüljön” – mondta.
Az egy tonnára jutó ár önmagáért beszél. 2026 második negyedévében az EU tonnánként 750 eurót fizetett az importált kőolajért. Ez 2021 óta a második legmagasabb szint volt, mindössze 2 euróval maradt el a 2022 második negyedévében mért csúcstól.
2025 végén egy tonna ára 435 euró volt. Az ár 2026 első negyedévében 498 euróra emelkedett, majd a második negyedévben 750 euróra ugrott.
Szymon Kardas, az Európai Külkapcsolati Tanács (ECFR) vezető szakpolitikai munkatársa hangsúlyozta, hogy az Egyesült Államok, Izrael és Irán közötti háború megzavarta az olaj kitermelését és a világpiacokra irányuló szállításokat, ami felhajtotta az árakat.
„Előfordul, hogy a tankerforgalom a Hormuzi-szoroson át néhány hétre visszatér a háború előtti szintre, majd ismét visszaesik” – mondta az Euronews Businessnek.
Kardas szerint az ilyen zavarok különösen érzékenyen érintik az EU-t, mivel az olaj esetében 90–95 százalékban függ a közösségen kívüli importtól. Az Eurostat adatai szerint ez a függőség 2024-ben 96,6 százalék volt.
Wolfgang Eichhammer, az Európai Energia- és Klímapolitikai Intézet (IEECP) vezető szakértője egyetértett abban, hogy a közel-keleti feszültségek gyakorolják a legnagyobb hatást, mivel a kínálat csökken vagy bizonytalanabbá válik. Ugyanakkor rámutatott, hogy a továbbra is erős globális kereslet is szerepet játszik, Európa ugyanis az ázsiai, különösen a kínai vevőkkel verseng az olajért.
Az import értékét és volumenét összevető grafikon jól mutatja, hogy miközben az importált olaj mennyisége nagyjából változatlan maradt, a számla meredeken emelkedett. 2026 második negyedévében az EU 82,7 milliárd eurót költött kőolajimportra, szemben az egy évvel korábbi 50,3 milliárd euróval. Az importált mennyiség csak kismértékben nőtt, 105,2 millió tonnáról 110,2 millió tonnára.
Ugyanez a minta figyelhető meg az elmúlt öt évben is. A negyedéves importvolumen 105 és 123 millió tonna között mozgott, miközben a számla 2021 eleji 38 milliárd euróról 2022-ben 91,3 milliárd euróra nőtt. Ezt követően 2025 végére 47,8 milliárd euróra csökkent, mielőtt ismét megugrott volna.
A kőolaj szinte teljes egészében magyarázza az EU energiabehozatalának drágulását. 2026 második negyedévében az EU 115,6 milliárd eurót költött energiabehozatalra, szemben az egy évvel korábbi 81,4 milliárd euróval. A kőolajtermékek 32,4 milliárd eurót tettek ki a 34,2 milliárd eurós növekedésből, vagyis az emelkedés 95 százalékát.
Más energiahordozókra jóval kisebb hatással volt a drágulás. A gázimport 1,6 milliárd euróval, a szénimport 0,4 milliárd euróval nőtt, miközben az LNG-behozatal kismértékben, 0,2 milliárd euróval csökkent.
A sofőrök többet fizetnek a töltőállomásokon
Az európai autósok a benzinkutaknál érezhetik leginkább a drágulást. 2026 januárjának első hetében egy liter dízel átlagosan 1,54 euróba került az EU-ban. Márciusban az árak meredeken emelkedni kezdtek, később abban a hónapban átlépték a 2 eurós szintet, szeptember végére pedig 2,24 euróra kúsztak fel. Ez meghaladta a 2022-ben mért, 2,03 eurós csúcsot. Október 19-én az átlagos dízelár 2,14 euró volt literenként, ami 38 százalékkal magasabb az év eleji szintnél.
A benzinárak hasonló pályát követtek. Az ár január elején literenként 1,60 euróról szeptember végére 2,10 euróra emelkedett, ami szintén meghaladta a 2022-es, 2,03 eurós csúcsot. Azóta valamelyest mérséklődött, jelenleg 1,99 euró körül alakul. Egy 50 literes dízeltank feltöltése most körülbelül 107 euróba kerül, szemben a januári 77 euróval.
Hatás a háztartásokra
Mu arra figyelmeztetett, hogy minél többet költenek a fogyasztók az üzemanyag-tankok feltöltésére, annál kevesebb pénzük marad más kiadásokra, például élelmiszerre és egyéb mindennapi termékekre.
„Arra számítok, hogy az élelmiszerek, a tömegközlekedés és más hétköznapi termékek árai is emelkedni fognak, mivel a dízel üzemanyag széles körben elterjedt a teherszállításban és az autóbusz-közlekedésben” – tette hozzá.
Kardas rámutatott, hogy a hatás ágazatonként eltérő lesz. „A közlekedés, a fűtés, a mezőgazdaság és az energiaigényes iparágak azonnali szorítást fognak érezni, és a magasabb fuvardíjakat, közmű- és fosszilisenergia-költségeket áthárítják a végső fogyasztókra, miközben a szolgáltatásalapú ágazatok nagyrészt védettek maradnak” – mondta.
Meddig tarthat a drágulás?
A szakértők nem számítanak arra, hogy az olajimport költségei belátható időn belül csökkennek. Arra a kérdésre, hogy a következő hónapokban magasak maradnak-e az árak, Mu így válaszolt: „Sajnos igen, mivel jelenleg nem látunk gyakorlati megoldást a konfliktus lezárására.”
Hozzátette, hogy a magasabb szállítási és biztosítási költségek feltehetően még nem jelennek meg teljes mértékben a második negyedéves számlákban, de a harmadik és a negyedik negyedévben tovább növelhetik a kiadásokat.
Kardas úgy véli, hogy a konfliktushoz kapcsolódó többletköltségek „a következő hónapokban is fennmaradnak, és könnyen 2027-ig elhúzódhatnak”.
Eichhammer szerint is nagy a kockázata annak, hogy az olajárak tartósan magasak maradnak, vagy tovább emelkednek.