


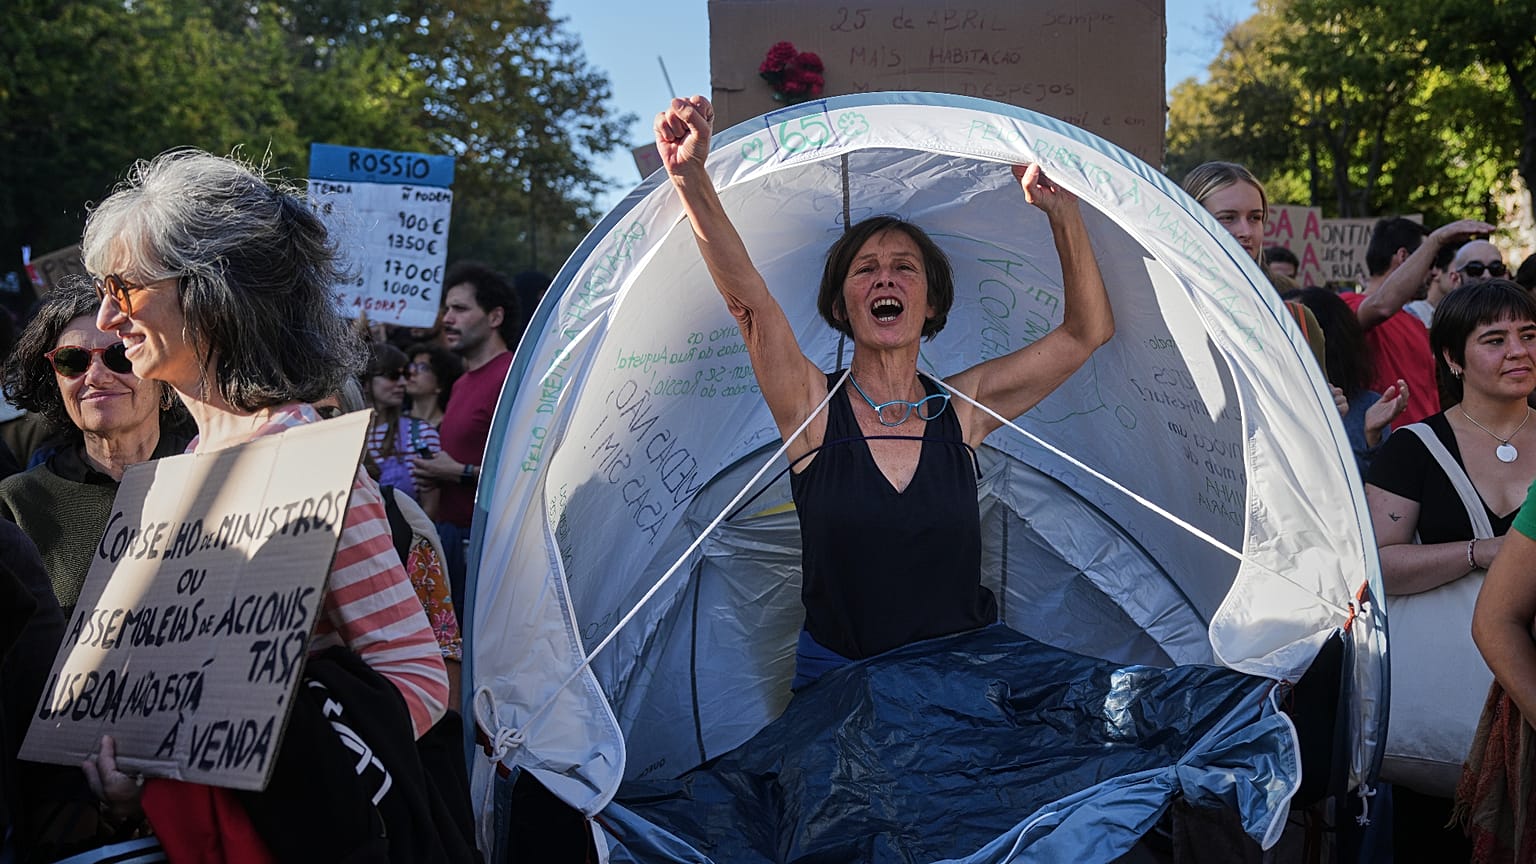




2015 és 2025 között az EU 17 országában a lakásárak gyorsabban nőttek, mint a háztartási jövedelmek. A különbség Portugáliában nőtt legjobban, míg Romániában a jövedelmekhez képest a lakásárak estek a legnagyobb mértékben.
Meddig elég egy háztartás jövedelme, amikor otthont vásárol? Az EU 17 országában 2025-ben kevesebbre volt elég, mint egy évtizeddel korábban. Az Eurostat lakásár-jövedelem aránya, amely azt mutatja, hogyan változik a háztartások jövedelme a lakásárakhoz viszonyítva, ebben az időszakban 6,8%-kal nőtt az EU-ban, bár 10 tagállamban csökkent.
 HIRDETÉS
Eközben az EU-ban a lakásárak 62%-kal emelkedtek a 2026 második negyedévéig tartó tíz év alatt. A blokkot sújtó lakhatási válságra reagálva az Európai Bizottság 2025 decemberében bemutatta Európai Megfizethető Lakhatási Tervét.
Mi az a lakásár-jövedelem arány?
A lakásár-jövedelem arány a lakásárak változását hasonlítja össze az egy főre jutó rendelkezésre álló háztartási jövedelem változásával. Ha az arány emelkedik, az azt jelenti, hogy az otthonok a jövedelmekhez képest drágábbá váltak. Ha csökken, az azt jelzi, hogy a jövedelmekhez képest olcsóbbak lettek.
Az egyes országok mutatója azt mutatja, mennyit változott az arány időben. A jelzáloghitelek költségei szintén befolyásolják, hogy a vevők mennyit engedhetnek meg maguknak.
Portugália mutatja a legnagyobb emelkedést
2015 és 2025 között Portugália jegyezte a legnagyobb növekedést a lakásár-jövedelem arányban, 60,8%-ot. Hollandia követte 34,3%-kal.
„Az ország turisztikai boomot élt át, és az aranyvízum-programjuk külföldi befektetőket vonzott, így a lakásárak részben a külföldi tőke miatt emelkedtek”, mondta Mike Langen, az ABN AMRO vezető lakáspiaci közgazdásza az Euronews Businessnek.
Elmondása szerint a lakáshiány és a befektetők kereslete volt a fő oka a növekedésnek Hollandiában.
Az arány több mint 20%-kal ugrott meg Magyarországon (26,5%), Csehországban (25,8%), Spanyolországban (24,5%) és Görögországban (22,5%).
Ez azt jelenti, hogy ezekben az országokban a lakások kevésbé lettek megfizethetők, mivel a lakásárak gyorsabban nőttek, mint a jövedelmek.
Ronan Lyons, a Trinity College Dublin közgazdász professzora szerint a lista élén álló országokban erős kereslet párosul a fővárosokban és nagyvárosokban azzal, hogy a kínálat nem tudott lépést tartani.
Az arány több mint 10%-kal emelkedett Szlovéniában (18,2%), Írországban (14,4%), Ausztriában (13,6%), Szlovákiában (11,2%), Luxemburgban (10,6%) és Litvániában (10,1%).
Románia mutatja a legnagyobb csökkenést, miközben a bérlők magas költségekkel szembesülnek
A másik végletet Románia jelenti, ahol az arány 42,8%-kal csökkent, ez volt a legnagyobb visszaesés az EU-ban. A lakásárak 2025-ben jóval alacsonyabbak voltak a háztartási jövedelmekhez viszonyítva, mint 2015-ben.
A lakásár-jövedelem arány 25,2%-kal csökkent Finnországban és 16,2%-kal Bulgáriában is. Ciprus (12%) és Olaszország (11,9%) szintén kétjegyű visszaesést jegyzett.
Langen szerint Bulgáriában és Romániában az EU-csatlakozás után tapasztalt erőteljes jövedelemnövekedés miatt a lakások a jövedelmekhez képest olcsóbbá váltak.
Lyons a romániai bérlőkre nehezedő nyomásra hívta fel a figyelmet. 2025-ben a piaci bérleti díjat fizetők 56%-a olyan háztartásban élt, amely jövedelmének több mint 40%-át lakhatásra költötte, ami a legmagasabb arány az EU-ban.
Az EU négy legnagyobb gazdasága közül Franciaországban az arány kevesebb mint 6%-kal csökkent, Olaszországban 11,9%-kal, míg Németországban 1,6%-kal nőtt. Spanyolország 24,5%-os emelkedéssel jegyezte a legnagyobb növekedést a négy közül.
Hosszú távú összehasonlítás
Az Eurostat azt is vizsgálja, hogyan viszonyul az egyes országok 2025-ös aránya a saját, 2000 és 2025 közötti átlagához, illetve ahol 2000-re nincs adat, a legkorábbi rendelkezésre álló évhez. Az EU-ban összességében az arány mindössze 0,03%-kal haladta meg a hosszú távú átlagot.
Portugália és Románia ismét a skála két végén helyezkedett el. Portugália aránya 37%-kal volt a hosszú távú átlag felett, szemben a 2015-höz viszonyított 60,8%-os növekedéssel. Románia aránya 53%-kal volt a hosszú távú átlag alatt, szemben a 2015-höz képest mért 42,8%-os csökkenéssel.
A két mutató egyes országokban eltérő képet ad. Írországban például az arány 14,4%-kal volt magasabb, mint 2015-ben, ugyanakkor 1,7%-kal a hosszú távú átlag alatt maradt. Lyons szerint ez részben annak tudható be, hogy a hosszú távú átlag tartalmazza a 2000-es évek közepének ingatlanpiaci buborékát.
Litvánia hasonló mintázatot mutat: az arány 10,1%-kal magasabb, mint 2015-ben, ugyanakkor 5,7%-kal a hosszú távú átlag alatt van.
Hollandia és Magyarország egyaránt kétjegyű növekedést jegyzett 2015 és 2025 között. 2025-ben az arányuk rendre 12%-kal és 5,3%-kal haladta meg a hosszú távú átlagot. Bulgária aránya 36%-kal volt a hosszú távú átlag alatt, és 16,2%-kal maradt el a 2015-ös szinttől.
Számít, hogy melyik évet vesszük kiindulópontnak?
„A viszonyítási időszak (2015) szinte történelmi mélypontot jelentett a lakásár-jövedelem arányokban. Ez azt jelenti, hogy az egyik legolcsóbb időszakhoz hasonlítunk az elmúlt 20 évből”, mondta Langen. Hozzátette, hogy ha 2005 lenne a kiinduló év, a növekedés jóval kisebb lenne.
Langen arra is rámutatott, hogy a jelzáloghitelek költségeinek nagy jelentőségük van, mivel kevesen vesznek otthont készpénzért. Az Európai Központi Bank betéti kamata 2,5%, szemben a 2015 végén érvényes mínusz 0,3%-kal.
„Mindkét mutató a változásról szól: a 2015 óta bekövetkezett változásról vagy az eltérésről a 25 éves átlagtól. Egyik sem mondja meg, mennyire megfizethető ma a lakhatás”, mondta Lyons. Kiemelte, hogy az arány csökkenése önmagában nem tesz egy piacot megfizethetővé.
Lyons egy másik pontra is felhívta a figyelmet. „Azok az országok, amelyek »javulnak« az Eurostat adatai szerint, nem mindig mutatnak kedvező képet”, fogalmazott. Megjegyezte, hogy a bérlők Finnországban, ahol az arány egynegyedével esett vissza, jövedelmük mintegy 32%-át költik lakbérre, ami az EU-ban a legmagasabb arány az Eurostat jövedelmi és életkörülmény-felmérése szerint.
Miért több a lakhatás megfizethetősége puszta lakásáraknál
Nina Biljanovska, Frederik Toscani, Robert Beyer, Alexandra Fotiou és Morgan Maneely, a Nemzetközi Valutaalap (IMF) egy munkadokumentumának szerzői szerint egyes európai országokban a lakhatás jelentősen kevésbé lett megfizethető.
„A megfizethetőségi nyomás az alacsonyabb jövedelmű, városi bérlők körében a legnagyobb, akik ma már a rendelkezésre álló jövedelmük több mint felét lakbérre költik”, mondták az Euronews Businessnek. A kutatók szerint a bérlők számára egyre nehezebb saját otthont vásárolni, ami tovább növeli a vagyonkülönbséget a tulajdonosok és a bérlők között.
A vevők számára a hitelfelvétel költségei, a hitelhez való hozzáférés és az, hogy mennyit tudnak félretenni önerőre, mind számítanak, tették hozzá. A lakbér, a közüzemi számlák és más lakhatási kiadások szintén meghatározzák, mit engedhetnek meg maguknak a háztartások.
Szerintük a lakáshiány egyre nagyobb szerepet játszik a lakásárak emelkedésében. Az építési aktivitás tartósan alacsony maradt, és a lakáskínálat nem tudott lépést tartani a kereslettel.