






Az amerikai jegybank szerepét betöltő Federal Reserve (Fed) a piaci várakozásoknak megfelelően változatlanul, 3,75-4,00 százalékos célsávban tartotta az irányadó dollárkamatot.
A Federal Reserve szerdán 3,75–4 százalékon tartotta az irányadó kamatot, szünetet tartva, miután szeptemberben – három év óta először – megemelte a hitelfelvétel költségeit. A lépésről szóló döntést követően szeptemberben emeltek kamatot.
 HIRDETÉS
A döntéshozók azonban megosztottak voltak: 10-en a tartásra, 2-en újabb emelésre szavaztak. Lisa Cook, a Fed kormányzója, akinek menesztését Donald Trump amerikai elnök szorgalmazza, valamint Beth Hammack, a clevelandi Fed elnöke egyaránt egy újabb, negyed százalékpontos emelés mellett voksolt.
A döntés kevesebb mint egy héttel az amerikai félidős választások előtt született. Miközben az infláció 3,7 százalékon áll, az energiaárak pedig magasak, a piacok továbbra is arra számítanak, hogy a jegybank decemberben ismét kamatot emel.
A megosztottság szakítást jelent a szeptemberi üléssel, amikor a Fed kamatdöntő bizottsága egyhangúlag szavazott az emelés mellett.
Lorie Logan, a dallasi Fed elnöke, akiről szintén azt feltételezték, hogy a magasabb kamatokra voksol, végül támogatta a tartást. Egyes közgazdászok azzal érveltek, hogy a különvélemények akár segíthetik is a Fed-elnök Kevin Warshot, mert jelzik, hogy a bizottságon belül továbbra is van támogatás a szigorúbb monetáris politika iránt.
Közleményében a Fed azt írta, hogy „az infláció továbbra is magas”, és hozzátette: több információ begyűjtése segíti majd eldönteni, milyen politikára van szükség „az infláció időben történő visszatérésének biztosításához” a 2 százalékos célhoz, megismételve, hogy „árstabilitást fog biztosítani”.
A megfogalmazás nyitva hagyja a Fed lehetőségeit. Szeptemberben azt írták, hogy az emelés „időszerűbb” visszatérést segít a célhoz.
A Fed emellett javította gazdasági kilátásait, és azt közölte, hogy az aktivitás „erőteljes ütemben” bővül, szemben a szeptemberben használt „szilárd ütemmel”, jóllehet a bizonytalanság továbbra is magas „részben a geopolitikai fejlemények miatt”.
Júniusban és júliusban, Warsh első két elnöklése alatt, a közlemények még „a közel-keleti konfliktusra” utaltak, és a cél feletti inflációt részben az olyan ágazatokat – „köztük az energiát” – érintő kínálati sokkokkal magyarázták.
Szeptember óta ezeket a hivatkozásokat elhagyták, és a közleményekben kevésbé konkrétan beszélnek az Iránban zajló háborúról.
A legutóbbi emelés óta több vezető tisztségviselő is enyhítette a további lépések sürgősségét. Philip Jefferson alelnök a hosszabb lejáratú hitelek költségeinek meredek emelkedésére mutatott rá, míg John Williams, a New York-i Fed elnöke úgy fogalmazott, nincs „semmiféle sürgős kényszer”.
Cook különvéleménye közben született, hogy Donald Trump elnök tovább folytatja erőfeszítéseit a jegybankár eltávolítására, jelzálogcsalási vádakra hivatkozva, amelyeket Cook tagad. Trump háromfős bizottságot állított fel annak vizsgálatára, van-e oka elbocsátani Cookot, akit Joe Biden volt amerikai elnök nevezett ki. Cook várhatóan jövő héten jelenik meg a testület előtt.
Júniusban a Legfelsőbb Bíróság megakasztotta egy korábbi kísérletet a menesztésére.
Az infláció továbbra is nyomást gyakorol
A szigorúbb monetáris politika melletti érvek nem tűntek el.
Az amerikai fogyasztói árak éves szinten 3,7 százalékkal emelkedtek szeptemberben, míg a volatilis élelmiszer- és energiaárakat kiszűrő maginfláció 2,6 százalékra kapaszkodott.
A benzin – amely már három hónapja több mint 4 dollár gallononként – a szeptemberi áremelkedés több mint feléért felelt, a dízel ára pedig szeptember végén rekordot döntve 6,53 dollárt ért el gallononként.
A globális olajbenchmarknak számító Brent több mint 6 százalékot esett hétfőn, ahogy az Irán körüli háború lezárását célzó diplomáciai erőfeszítések erősödtek. Szerdán késő este hordónként körülbelül 111,75 dolláron forgott, jócskán a konfliktus február végi kirobbanása előtti, mintegy 72 dolláros szint felett.
A magasabb hitelköltségek már most éreztetik a hatásukat: az átlagos, 30 éves futamidejű amerikai jelzáloghitel kamata október elején elérte az elmúlt három év csúcsát, a 7,4 százalékot.
A foglalkoztatás is érezhetően lassult: a munkaadók mindössze 29 ezer új munkahelyet teremtettek szeptemberben, a munkanélküliségi ráta pedig 4,2 százalékra emelkedett, jóllehet a Fed szerint a foglalkoztatás „lépést tartott a munkaerő-állománnyal”.
A gazdaság azonban eddig kitartott.
A második negyedévben évesített alapon 2,2 százalékkal nőtt, az atlantai Fed GDPNow mutatója pedig 3,5 százalékos bővülést jelez a harmadik negyedévre.
Mit mondott Warsh
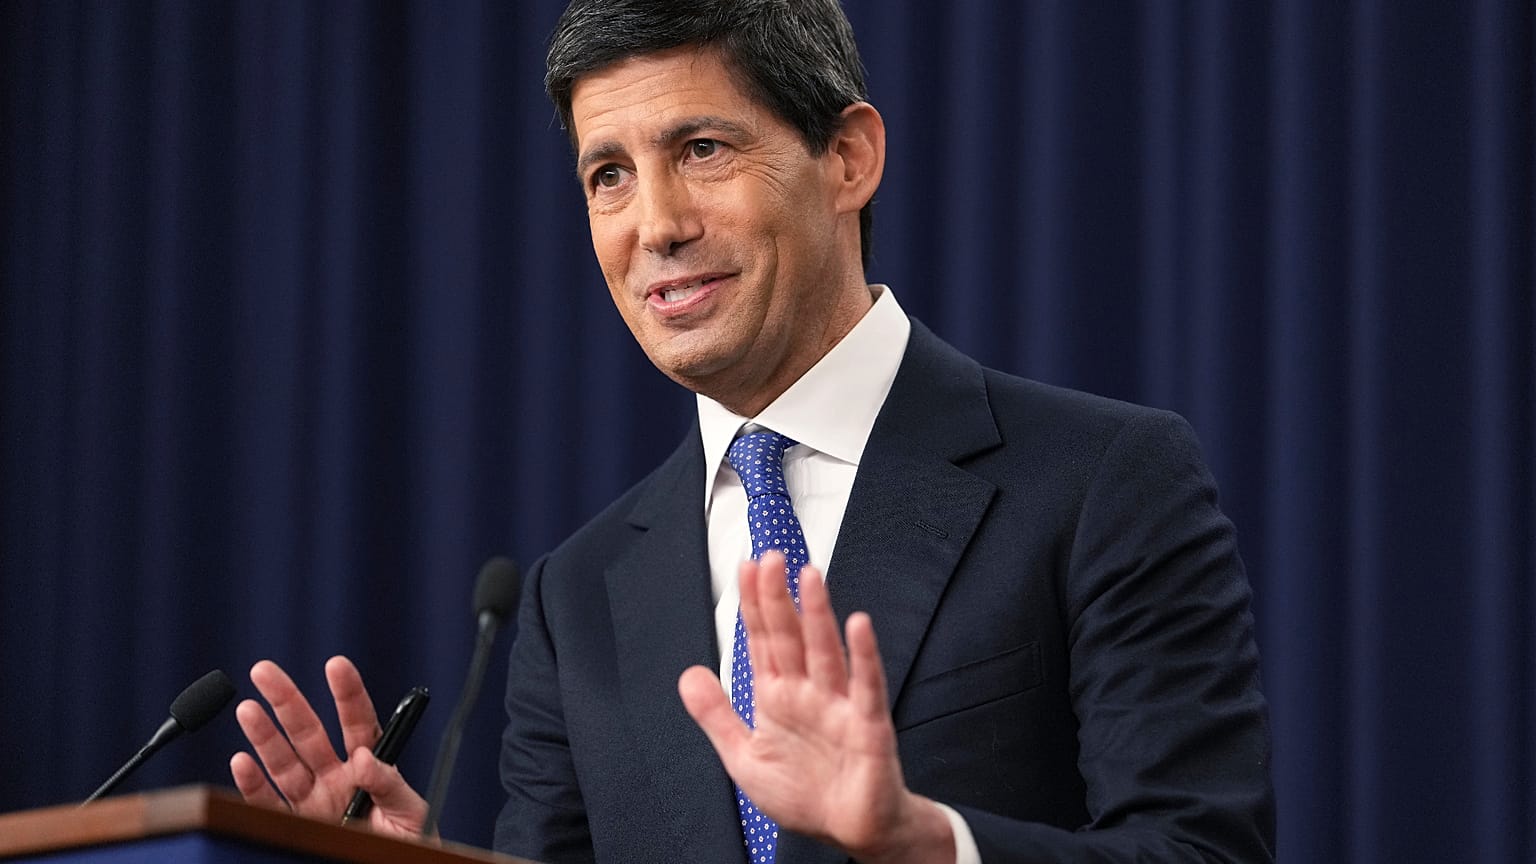
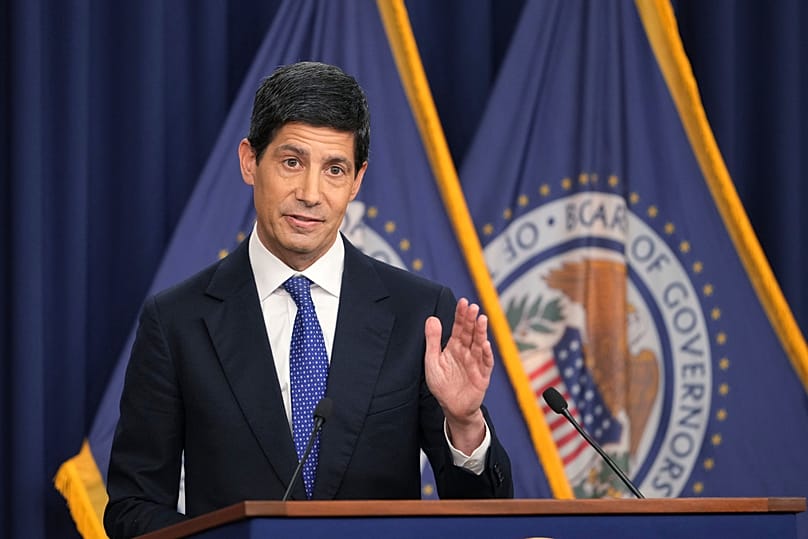
A döntés után Warsh újságíróknak nyilatkozva nagyrészt megismételte a Fed közleményét. Azt mondta, hogy „a belföldi költés ellenállónak bizonyult, erős a termelékenység-növekedés, a tőkebefektetések pedig robusztusak”, ugyanakkor „az infláció továbbra is magas”.
Kiemelte, hogy a további információk segítenek a bizottságnak meghatározni azt a politikát, amelyre szükség van „az infláció 2 százalékos célhoz való időben történő visszatérésének biztosításához”, és hozzátette: „a bizottság árstabilitást fog szállítani”.
Warsh régóta ellenzi a jövőbeli lépések előrejelzésének gyakorlatát, az úgynevezett forward guidance-t. A hónap elején Bangkokban tartott beszédében úgy fogalmazott: „nem ítélem meg előre az üléseket”.
Bejelentette továbbá a nyíltpiaci bizottság (Federal Open Market Committee, FOMC), azaz az amerikai kamatokat meghatározó testület üléstervének átalakítását. A bizottság továbbra is évente nyolcszor ülésezik, de jövő ősztől ezek közül néhány ülés kizárólag a stratégiáról folytatott vitára szolgál majd, kamatdöntés nélkül.
„Úgy véljük, a nyolc ülés évente megfelelő szám a FOMC számára, de 2027-ben egy ülés kizárólag az átfogó monetáris politikai stratégiára összpontosít majd, sem az irányadó kamatról, sem pedig a politikai álláspontról nem várható szavazás vagy közlemény” – mondta Warsh.
Hozzátette, hogy várakozásai szerint „2028-ban már két ülést szentelünk a stratégiai vitának, és hatot a konkrét döntéshozatalnak”, vagyis a Fed 2027-ben hétszer, 2028-ban pedig csak hatszor dönt majd a kamatszintről a jelenlegi nyolc helyett.
A döntést követően a piacok 87,5 százalékos esélyt áraznak egy újabb, negyed százalékpontos kamatemelésre a Fed december 8–9-i ülésén, szemben a keddi 73 százalékkal – derül ki a kamatpiaci határidős ügyleteket követő CME Group FedWatch eszközéből.
A befektetőknek nem kell sokáig várniuk a következő iránymutató adatokra sem.
Csütörtökön 13:30 közép-európai idő szerint teszik közzé az Egyesült Államok harmadik negyedéves GDP-jének első becslését, valamint a Fed által leginkább figyelt inflációs mutató, a személyes fogyasztási kiadások (PCE) árindexének szeptemberi adatait.
Ezt követően a figyelem Európára irányul.
Az Európai Központi Bank csütörtökön jelenti be saját döntését, és a várakozások szerint változatlanul 2,5 százalékon hagyja betéti kamatát, miközben a francia állampapírpiac zűrzavara kerül a figyelem középpontjába.