


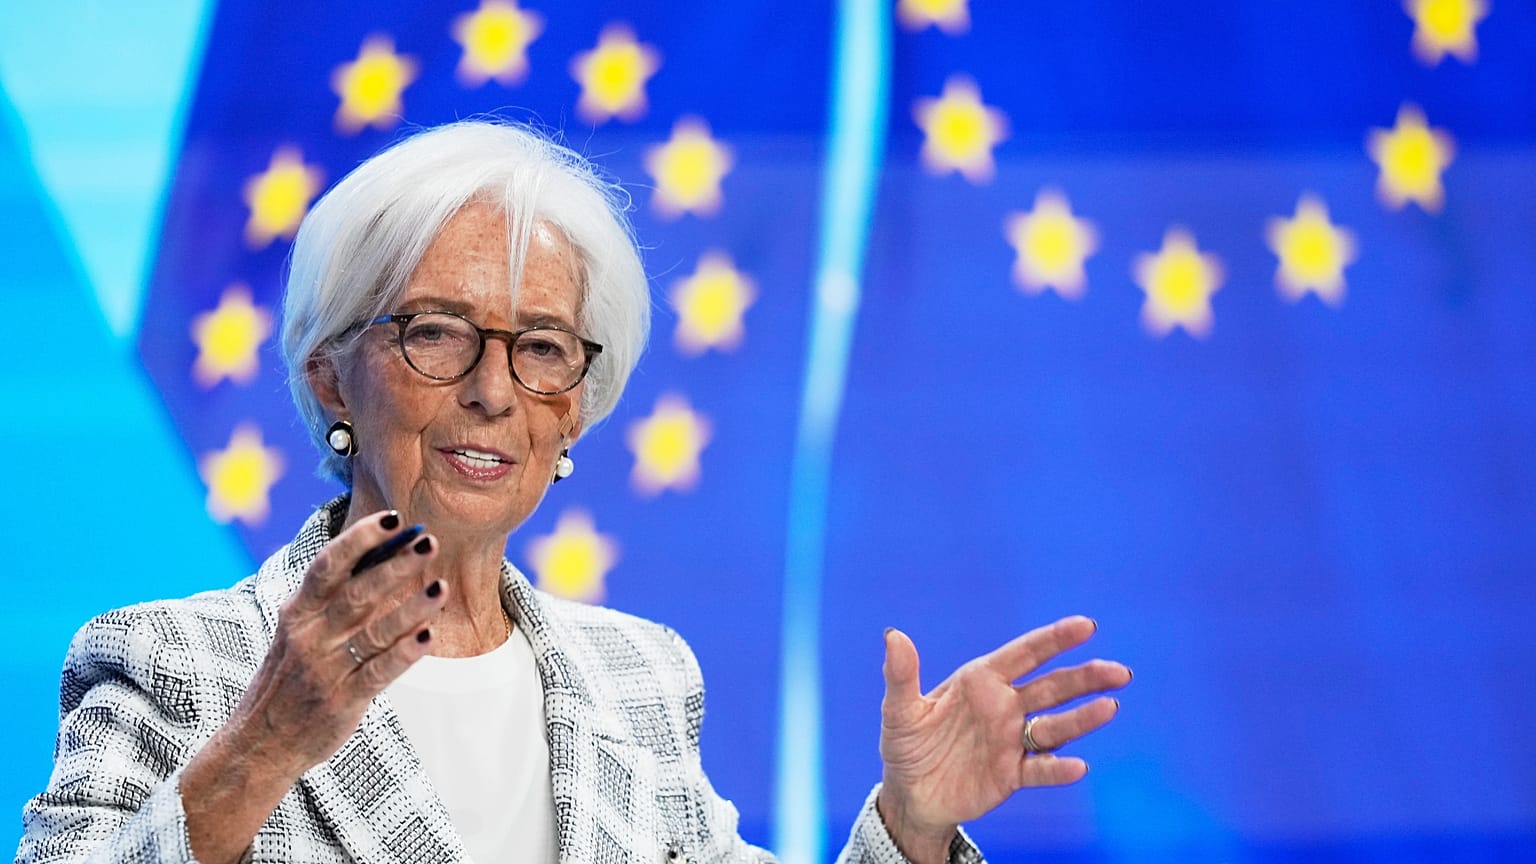




Lagarde szerint azért távozik idő előtt az EKB éléről, mert már nem tud semleges maradni. Azt is elárulta, hogy az EKB megvitatott egy kamatemelést, és utalt egy decemberi lépésre.
Christine Lagarde a vártnál korábban távozik az Európai Központi Banktól (EKB), mert már nem akar hallgatni.
 HIRDETÉS
Az EKB elnöke, aki 2027. február 7-én lép vissza, nagyjából kilenc hónappal mandátumának lejárta előtt, csütörtökön azt mondta, hogy a jegybankároktól elvárt semlegesség, amelyet „függetlenségük árának” nevezett, már nem olyasmi, amit el tudna fogadni.
„Nem hiszem, hogy továbbra is semleges tudok maradni” – mondta az újságíróknak Frankfurtban.
„Az igazság érdekel, és azt látom, hogy az igazságot nagyon gyakran megsértik, eltorzítják a félrevezető ábrázolások” – tette hozzá.
Ez nem az egyetlen meglepetés volt azon a délutánon.
Néhány perccel azután, hogy az EKB változatlanul hagyta irányadó kamatlábait, a betéti kamatot 2,5 százalékon tartva, Lagarde elárulta, hogy a döntéshozók komolyan megvitatták a kamatemelés lehetőségét is.
Elmondása szerint az állandó kamatszint fenntartásáról szóló döntés egyhangú volt. Üzenete azonban a piacoknak az volt, hogy a szünet akár csak decemberig tarthat.
Miért került ilyen közel az EKB egy kamatemeléshez?
Lagarde elmagyarázta, hogy az EKB legutóbbi, szeptemberi előrejelzése óta két dolog változott.
Az első az energia.
A benzin, a dízel és a gáz ára folyamatosan emelkedik, és a finomítói árrések továbbra is magasak. Az euróövezeti infláció szeptemberben 3,8 százalékra nőtt, az energiaárak pedig 18,9 százalékkal voltak magasabbak az egy évvel korábbinál.
A második a hosszú lejáratú hitelek költsége.
Lagarde szerint az euróövezetben a 10 éves államkötvények átlagos hozama mintegy 35 bázisponttal emelkedett a szeptemberi előrejelzések záróidőpontja óta.
Ez az emelkedés azért fontos, mert részben elvégzi a jegybank munkáját. Ha a kormányok és a vállalatok többet fizetnek a tízéves futamidejű hitelekért, a jelzáloghitelek és a vállalati kölcsönök is drágulnak, és a költekezés lassul. A jelzálogkamatok már augusztusban 3,8 százalékra emelkedtek a júliusi 3,5 százalékról, miközben a bankok a harmadik negyedévben szigorították a vállalati hitelezési feltételeket.
„Ha ezt a két tényezőt összeadjuk, a Kormányzótanács valójában arról vitatkozott, hogy indokolt lenne-e egy kamatemelés” – mondta Lagarde.
Végül a tanács úgy ítélte meg, hogy „jelenlegi pozíciója elegendő ahhoz, hogy tartsa a kamatszintet”, és hogy továbbra is „mértéktartó megközelítés” a megfelelő.
Most már esélyes egy decemberi kamatemelés?
Lagarde megismételte az EKB szokásos álláspontját, miszerint „ülésről ülésre” hozza meg döntéseit, és nem kötelezi el magát előre egyetlen pálya mellett sem.
Ezúttal azonban a szokásosnál tovább ment.
Felsorolta azokat az adatokat, amelyeket a bank a decemberi üléséig megkap, a további két inflációs adatközléstől kezdve egészen a harmadik negyedéves növekedési és bérstatisztikákig, és közölte, hogy ezeket a számokat összevetik a mai helyzetértékeléssel.
„Ha nem történik jelentős változás, az irány mindannyiunk számára elég világos” – mondta.
Azt is hozzátette, hogy különös súllyal esik majd latba az alapinfláció, amely kiszűri az olyan volatilis tételeket, mint az energia és az élelmiszerek.
Mit mondott Lagarde a növekvő francia kötvényhozamokról?
Franciaország volt a kimondatlanul jelenlévő fő téma.
Az ország tízéves hitelfelvételi költségei múlt héten először 2002 óta 5 százalék fölé emelkedtek, és a német Bundok hozamaihoz képest a különbség jelentősen nőtt.
Csütörtök délutánra a francia tízéves hozam mintegy 4,88 százalékra mérséklődött, ami körülbelül 3,5 bázisponttal volt alacsonyabb aznapi szinten. Ez azonban még mindig nagyjából 154 bázisponttal volt magasabb a németnél, és körülbelül 40 bázisponttal az olasznál, amelyet régóta az euróövezet leggyengébb láncszemének tartanak az államadósság terén.
Lagarde azonban kerülte, hogy kifejezetten megnevezze Franciaországot.
Azt mondta, hogy a hosszú lejáratú hozamok emelkedése globális jelenség, amelyet az inflációs várakozások, a kamatpályával kapcsolatos várakozások, valamint az adatközpontok építésére hitelt felvevő nagy technológiai vállalatok által kibocsátott kötvények hulláma hajt.
Ugyanakkor egyértelművé tette, hogy a magas adósságszinttel rendelkező országok különös kihívással szembesülnek.
Szerinte olyan kamatszintekkel kell tervezniük, amelyek „valószínűleg egy ideig magasabbak maradnak”, és költségvetéseiket az európai fiskális szabályok keretein belül kell tartaniuk.
Arra a kérdésre, hogy az EKB figyeli-e a más országokra átterjedő fertőzés kockázatát, Lagarde határozottabb hangot ütött meg.
„Ha a piaci fejlemények veszélyeztetnék monetáris politikánk zökkenőmentes átgyűrűzését, beleértve az indokolatlan és rendetlen piaci mozgásokon keresztül, rendelkezésünkre állnak eszközök a reagálásra” – mondta.
Más szóval az EKB kész beavatkozni, ha az államkötvény-piacok felfordulása olyan mértékűvé válik, hogy megakadályozza, hogy kamatdöntései a tervek szerint eljussanak a háztartásokhoz és a vállalkozásokhoz.
Amikor egy másik újságíró felvetette egy újabb euróválság lehetőségét, nem ment bele az összehasonlításba. „Természetesen lesznek fejlemények, de ez nem fog minket eltántorítani” – mondta.
Az EKB korábban már beavatkozott, vásárolta a nehéz helyzetben lévő euróövezeti országok kötvényeit a 2010-ben kezdődött adósságválság idején, majd ismét a járvány alatt, míg a 2022-ben létrehozott Transzmissziós Védelmi Eszközt még soha nem használták.
Az Oxford Economics nem számít arra, hogy ezt hamarosan aktiválni kellene.
Alapesetben arra számítanak, hogy a francia-német hozamfelár a jövő tavaszi elnökválasztás idejére megközelíti a 200 bázispontot. Leo Barincou, a kutatócég vezető közgazdásza egy elemzésben azt írta, hogy „feltehetően van némi mozgástér” e forgatókönyv „és egy tényleges adósságválság” között.
Mi következik?
Lagarde elmondta, hogy mandátuma mindenképpen 2027 októberében ért volna véget.
Úgy magyarázta, hogy a februári távozás visszaadja számára a szabadságot, hogy a monetáris politikán túlmutató kérdésekről is beszéljen és azokban cselekedjen.
Hozzátette, hogy több mint húsz évnyi IMF-es és EKB-s munka után vannak dolgok, amelyekről úgy érzi, hogy el kell mondania. „Az, hogy az emberek meghallgatják-e vagy sem, már egy másik történet.”
Nem kívánta elárulni, hogy támogat-e majd jelöltet a jövő tavaszi francia elnökválasztáson, illetve hogy milyen munkát vállal ezután.
Az utódlással kapcsolatban hangsúlyozta, hogy „tökéletes lesz az üzletmenet folytonossága”.
„Az intézmény szilárd, erős, akár egy szikla” – mondta.
Nem mindenki ennyire nyugodt az időzítést illetően.
„Az időzítés az EKB számára messze nem ideális” – írta Matthew Ryan, az Ebury pénzügyi szolgáltató cég piaci stratégiáért felelős vezetője egy e-mailben küldött kommentárban, rámutatva a célérték felett jóval magasabb inflációra és a francia-német felárra, amely 2011 óta nem volt ilyen széles.
Ryan Klaas Knotot, a holland jegybank korábbi vezetőjét, valamint Pablo Hernández de Cost, a Bank for International Settlements vezetőjét tartja a fő esélyeseknek.
„A Bank egyelőre úgy döntött, hogy elhalasztja a döntést, de egy negyed százalékpontos emelés a decemberi ülésen egyre valószínűbbnek tűnik” – véli Joe Nellis, az MHA könyvvizsgáló és tanácsadó cég gazdasági kutatásokért felelős vezetője.
Lagarde még két EKB-ülést elnököl majd, decemberben és februárban. Az első akár meghozhatja azt a kamatemelést, amelyről a bank ezen a héten vitázott.
Az, hogy mi történik ezt követően, sokkal kevésbé egyértelmű, mivel egyelőre senki nem tudja, ki veszi át a helyét, miután távozik.
Amíg nem születik döntés a személyéről, ez a bizonytalanság a piacokra is rá fog nehezedni. Claus Vistesen, a Pantheon Macroeconomics elemzője egy jegyzetben azt írta, hogy a befektetők „most részben az EKB jövő évi új vezetéséről szóló pletykák, részben pedig a gazdasági adatok alapján fognak kereskedni”.