






Egy demokratikus „kék szökőár” váltotta ki az év egyik legélesebb rotációját Európában: a bankrészvények szárnyaltak, a chipgyártók a adatközpontokkal kapcsolatos félelmek miatt estek.
Amikor az amerikaiak múlt héten szavaztak, az európai befektetők egyetlen kérdést figyeltek mindenek fölött: mennyi mozgástere marad Donald Trumpnak a kormányzásra?
 HIRDETÉS
Szerda reggelre megkapták a választ.
A demokraták átvették az irányítást mind a Képviselőházban, mind a Szenátusban, ami egyértelmű vereség az amerikai elnöknek hivatali ideje félidejében.
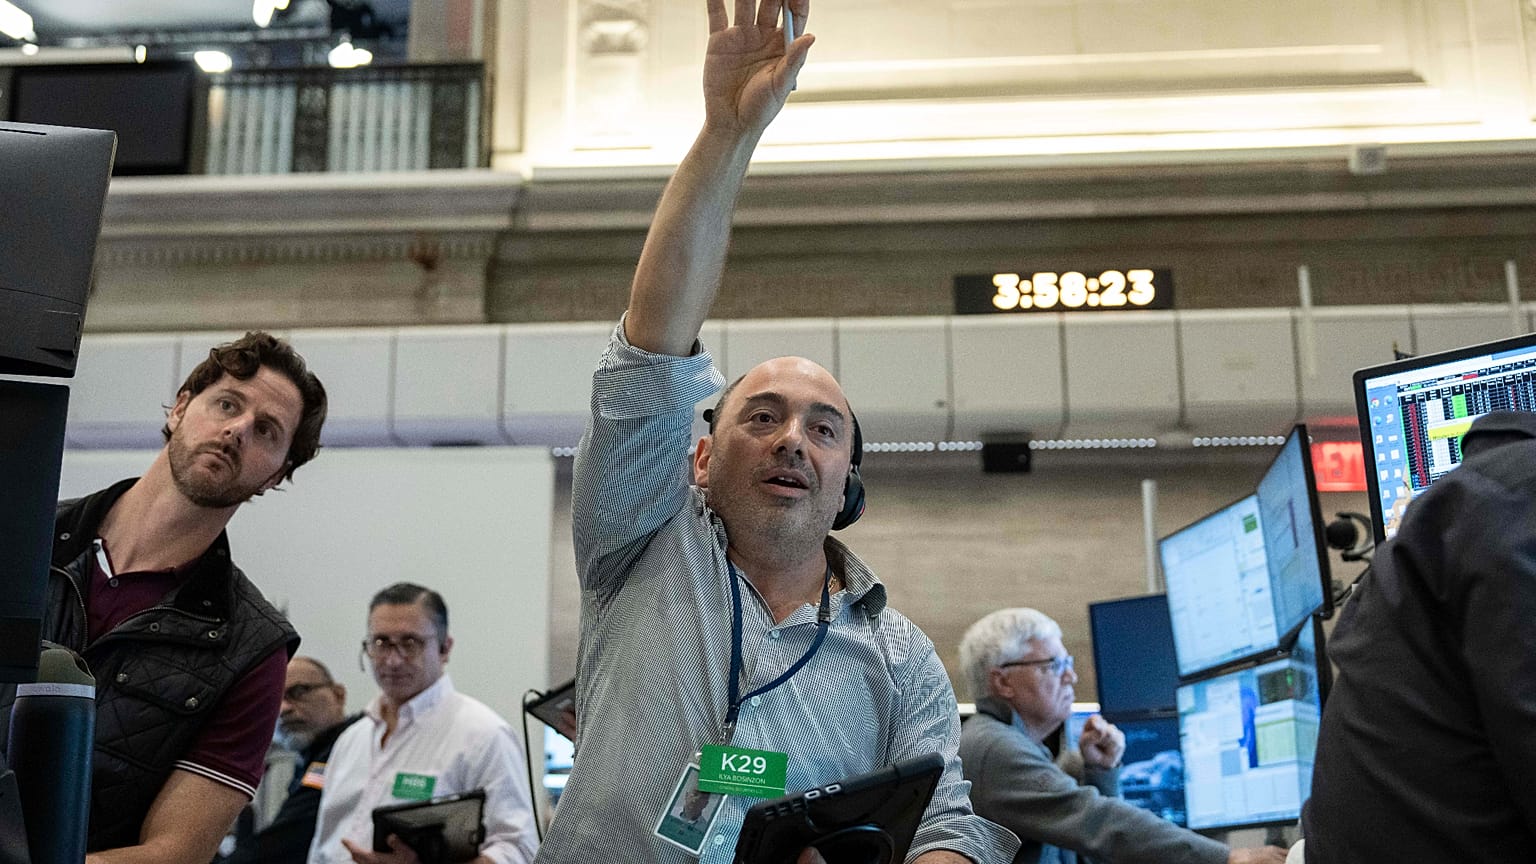
A kereskedési termekben az eredmény gyorsan nevet kapott: „kék cunami”.
Első pillantásra az európai részvénypiac alig reagált. A Stoxx 600 szerdán 1,8%-ot ugrott, majd ennek nagy részét visszaadta. Pénteki záráskor mindössze 0,4%-kal állt a keddi szint fölött.
Az euróövezet 50 legnagyobb vállalatát követő Euro Stoxx 50 hasonló pályát járt be. Szerdán 2%-ot emelkedett, és a hetet csak 0,4%-os pluszban zárta.
Ha azonban a felszín alá nézünk, az év egyik leghevesebb átrendeződését látjuk.
Bankok felfelé, technológia lefelé
A rotáció ágazati szinten látszott a legjobban.
Az európai bankok keddről péntekre 3,2%-ot emelkedtek, a nyereség nagy része már szerdán összejött. Jordi Visser, a 22V Research mesterségesintelligencia-makrokutatásért felelős vezetője szerint ez volt az ágazat legjobb hete június óta.
Az utazási és szabadidős részvények még jobban teljesítettek, 3,9%-ot erősödtek a csökkenő olajárak mellett. A Brent típusú nyersolaj ára szerdán több mint 9%-ot esett, mivel a kereskedők arra fogadtak, hogy a meggyengült elnök kisebb eséllyel eszkalálja az Iránnal vívott háborút.
A közműcégek 2,5%-ot, az egészségügy 2%-ot nyert. A másik oldalon az energiarészvények 4,2%-ot estek az olcsóbb olaj miatt, a technológiai papírok pedig 3,6%-ot veszítettek.
Európa egyszerű okból bírta jobban a megpróbáltatást, mint a Wall Street: a kontinens piacán jóval kevesebb MI-részvény és jóval több bank szerepel.
„A részvénypiac a gazdaság torz tükre” – írta Sharon Bell, a Goldman Sachs vezető európai részvénystratégája egy jelentésben.
Bell szerint a pénzügyi vállalatok a Stoxx 600 nyereségének több mint 30%-át adják, miközben az euróövezet gazdasági teljesítményének csak 10%-át képviselik. A félidős technológiai eladási hullám után a Goldman Sachs szerint az európai részvények helyi devizában mérve idén már megelőzték az amerikai papírokat.
„Az európai indexek kevésbé vannak kitéve a félvezetőpiaci korrekciónak” – írta az Intesa Sanpaolo részvénystratégiai csapata pénteki jelentésében. Hozzátették, hogy a bankok a jó negyedéves eredményeknek köszönhetően állnak talpra.
A csütörtöki technológiai sokk
A technológiai szektor nagy részét egyetlen kereskedési nap alatt érte a csapás.
A csütörtöki eladási hullám kiváltó oka nem a Kongresszus volt, hanem az, ami az államokban történt.
A demokraták megnyerték a kormányzóválasztást Texasban, Ohióban és Georgiában. Mindhárom államban republikánus kormányzók csábították adókedvezményekkel és gyorsított engedélyezéssel az adatközponti boomot. A texasi fordulat sújtott a legjobban, mivel ott találhatók az Egyesült Államok legnagyobb MI-adatközponti projektjei közül néhány.
Ezzel egy időben Ohio, Illinois, Maine és Florida egyes részein a választók helyi népszavazásokon új adatközpontok betiltását vagy korlátozását hagyták jóvá.
„A demokraták által inspirált, adatközpontok elleni ellenállástól való félelem nagyobb politikai súlyt kapott, és a kockázat nemcsak az új szabályozásokra, hanem mindenekelőtt az engedélyezésre, az energiafogyasztásra és a helyi ellenállásra vonatkozik” – írta a jelentésben Gian Marco Salcioli, az Intesa Sanpaolo globális piacstratégiai vezetője.
Ha az új kormányzók lassítják az engedélyezést, kevesebb adatközpont épül. Ez kevesebb chipet, kevesebb chipgyártó gépet és kevesebb olyan berendezést jelent, amely ezeket működteti.
Az európai technológiai részvények csak csütörtökön 3,2%-ot estek.
Miért estek a kötvényhozamok
A kötvénypiacokon széles körű árfolyam-emelkedés volt látható.
A német 10 éves Bund hozama keddről péntekre 3,33%-ról 3,25%-ra csökkent, útközben elérve az augusztus vége óta látott legalacsonyabb szintet. A francia 10 éves hozam még nagyobbat esett, 4,95%-ról 4,77%-ra. Az amerikai 10 éves államkötvény hozama 4,97%-ról 4,86%-ra süllyedt.
Peter Williams, a 22V Research közgazdásza szerint a kötvénypiacok úgy látják, hogy „a háborúra, a vámokra és a mesterségesintelligencia-boomra vonatkozó, a vártnál nagyobb korlátok középtávon mérsékelten dezinflációs irányú elmozdulások”.
Az MI-vel kapcsolatos rész a hitelfelvétel szempontjából is fontos.
Adatközpontjaik finanszírozására az amerikai felhőszolgáltatók, az úgynevezett hyperscalerek a világ legnagyobb hitelfelvevői közé léptek elő, és a kormányokkal ugyanazokért a befektetőkért versenyeznek.
Csak a múlt héten a Meta 10 milliárd dollár (9 milliárd euró) értékben bocsátott ki kötvényt első, euróban denominált ügyletében. A kibocsátás több mint 59 milliárd dollár (53 milliárd euró) értékű megrendelést vonzott, ami rekord egy vállalati kibocsátó számára Európában.
„A piac továbbra is finanszírozza a nagy hyperscalerek beruházási programjait, de egyre magasabb kompenzációt kér cserébe” – mondta Pasquale Lodato, az Intesa Sanpaolo hitelstratégája.
Az adatközpontok befagyasztása ennek az ellenkezőjét okozná. Kevesebb MI-beruházás kevesebb Big Tech-adósságot és kisebb versenyt jelentene a hiányukat finanszírozó kormányok számára.
Így zárta a hetet, keddi záróárától pénteki záróáráig az Euro Stoxx 50.
Európa öt legnagyobb nyertese a félidős választások után
5. Saint-Gobain: +5,4%
A francia építőanyag-ipari csoport profitált az átrendeződésből. Az építőipari részvények a csökkenő hitelköltségekből profitálnak, és szerdán az európai szektorok élmezőnyébe tartoztak.
4. BBVA: +5,7%
A spanyol bank vezette az európai pénzintézetek raliát, amelyek csak szerdán több mint 4%-ot emelkedtek. Az ágazat nagyrészt kiheverte a szeptemberi és októberi gyengélkedést. A piacok ismét az elemzői várakozásokat jobbára felülmúló eredményekre összpontosítanak.
3. Prosus: +6,5%
Ennek a holland technológiai befektetőnek a legnagyobb eszköze a kínai technológiai óriásban, a Tencentben meglévő nagy részesedés. A Prosus azért erősödött, mert a befektetők az amerikai MI-kitettséget kínai technológiára cserélték. A Tencent és az Alibaba egyaránt több mint 6%-ot ugrott Hongkongban csütörtökön.
2. Bayer: +7,2%
A német gyógyszer- és növényvédelmi vállalat szerdán 4,6%-ot emelkedett. A Bank of America elemzői szerint, mivel a legtöbb jogi ügye már lezárult, a Bayer előtt megnyílt az út az erősebb pénztermelő képesség és az alacsonyabb adósság felé. Az egészségügy emellett a hét egyik kedvelt, védelmi jellegű szektora is volt.
1. Adyen: +8,9%
A holland fizetési szolgáltató a MI-ből kiáramló tőke egyik legnagyobb haszonélvezője volt. Részvényei október végi gyorsjelentése után meredeken estek, amikor a cég a nagyobb beruházások érdekében csökkentette nyereséghányad-célját, és az árfolyam idén mintegy 35%-kal került lejjebb. A Citi elemzői pénteken azt írták, hogy a piac túlságosan a marzsokra gyakorolt rövid távú hatásra összpontosít, és alábecsüli a vállalat hosszú távú növekedését.
Európa öt legnagyobb vesztese a félidős választások után
5. ASML: −7,3%
Európa legértékesebb vállalata az egyetlen gyártója a legfejlettebb chipgyártó gépeknek. A részvény csütörtökön 6,5%-ot esett. Kevesebb adatközpont kevesebb új chipgyárat és kevesebb megrendelést jelent az ASML gépeire.
4. Nokia: −8,7%
A finn hálózatieszköz-gyártó az MI-alapú hálózatépítés köré pozicionálja át magát. Részvénye csütörtökön 7,5%-ot esett, mivel a befektetők megkérdőjelezték, hogy hány új adatközpontnak lesz szüksége a berendezéseire.
3. Siemens Energy: −9,0%
A gázturbinákat és hálózati berendezéseket gyártó német vállalat szerdán 8%-ot zuhant. Növekedésének jelentős része az amerikai adatközpontokat ellátó turbinákból származott, Texas pedig kulcsfontosságú piaca volt.
2. Infineon: −12,7%
Európa legnagyobb chipgyártója az adatközpontokba szánt teljesítménychipek egyik fő beszállítója. A részvény csak csütörtökön 8,5%-ot esett, a vállalat kedden teszi közzé eredményeit.
1. Rheinmetall: −19,1%
Németország legnagyobb védelmi ipari csoportja idei legrosszabb hetét zárta. A befektetők először azt kérdőjelezték meg, vajon a demokrata többségű Kongresszus támogatja-e majd a Trump-kormányzat által tervezett mértékű katonai kiadásokat.
Majd csütörtökön a vállalat immár másodszor, három hónapon belül ismét csökkentette 2026-os árbevételi előrejelzését. Közölte, hogy már nem számít arra, hogy idén megkapja a szerződést Boxer páncélozott járműprogramjára, és a részvények aznap 16%-ot estek.